
Dollar Cost Averaging: o que é e como usar esta estratégia?


O “Dollar Cost Averaging” (DCA) é uma estratégia simples e eficaz para investidores que procuram minimizar riscos e volatilidade no mercado. Neste artigo, exploramos o conceito, as vantagens e desvantagens, e comparamos o DCA com outras estratégias de investimento. Além disso, mostramos como essa abordagem pode ser aplicada por investidores de diferentes perfis.
O que é o Dollar Cost Averaging (DCA) e qual a sua origem?
O “Dollar Cost Averaging” (DCA), ou em português, Média de Custos em Dólares, nada mais é do que uma estratégia de investimento na qual o investidor (geralmente, passivo) aplica uma quantia fixa, num ativo/instrumento financeiro de forma regular, independentemente do preço desse ativo/instrumento financeiro no momento da compra.
Uma das razões pelas quais alguns investidores recorrem a esta abordagem é procurar reduzir o impacto do momento de entrada no mercado, evitando concentrar todo o investimento num único preço ou numa única data.
É importante distinguir o Dollar Cost Averaging do efeito de capitalização, o que define o DCA é o investimento de um montante semelhante em intervalos regulares, independentemente das oscilações do mercado. O reinvestimento de rendimentos, por exemplo através de um ETF de acumulação, pode contribuir para o efeito de capitalização ao longo do tempo, mas não é uma condição necessária para que exista uma estratégia de DCA.
O termo “Dollar Cost Averaging” (DCA) surgiu no início do século XX nos USA, refletindo uma estratégia de investimento para minimizar os riscos da volatilidade do mercado. Ficou muito popular depois da Grande Depressão dos anos de 1929, após este período, consultores financeiros e empresas ligadas a área dos investimentos viram esta estratégia como uma forma disciplinada de construir património ao longo do tempo.
O uso do termo “Dollar” reflete a sua origem (USA), mas esta estratégia de investimento é hoje adotada a escala global em diferentes moedas, daí que na europa, podemos dizer que fazemos “Euro Cost Averaging” (ECA).
Dollar Cost Averaging vs outras estratégias de investimento
DCA vs Lump Sum Investing (Investir de uma só vez)
DCA:
- Investimentos regulares e repartidos ao longo do tempo;
- Procura minimizar riscos, especialmente em mercados voláteis;
A grande vantagem do (DCA) frente a (LSI) é que ajuda o investidor a não entrar no mercado num pico, por outro lado, a grande desvantagem/limitação do (DCA) vs a (LSI) é que pode vir a gerar retornos menores em mercados que estão consistentemente em alta.
O Lump Sum Investing (LSI) como diz o nome, é prático, isto é, o investidor investe tudo num momento inicial. Por norma (geralmente), maximiza retornos em mercados de alta, pois, como é óbvio, o dinheiro foi colocado todo de uma só vez, e no momento 0 (inicial). Embora pareça bom, não nos podemos esquecer do risco desta estratégia, uma maior exposição ao momento de entrada no mercado, tal como disse acima o famoso “Market Timing”.
DCA vs Value Investing (Investimento em valor)
DCA:
- Estratégia passiva que não requer avaliação do preço do ativo/instrumento financeiro;
- Baseia-se em compras regulares, independentemente do valor percebido do ativo/instrumento financeiro;
- Os resultados dependem da qualidade da análise realizada e da evolução posterior dos ativos, sendo uma abordagem que exige maior conhecimento e tempo de acompanhamento.
Value Investing (VI):
- É uma estratégia ativa que procura comprar ativos “subvalorizados”;
- Requer uma análise fundamental detalhada para identificar ativos que estão a ser negociados abaixo do seu valor intrínseco;
- Pode gerar retornos superiores se as respetivas análises forem bem fundamentadas, mas exige um maior conhecimento e tempo.
DCA vs Market Timing
DCA:
- Não tenta prever movimentos de mercado ou escolher o melhor momento para investir;
- Foco na regularidade e consistência;
- Reduz o impacto emocional do investimento, isto é, minimiza aquele sentimento de “Fear of Missing Out” (FOMO).
Market Timing:
- Estratégia ativa que procura investir em momentos mais “favoráveis” (o mercado é soberano, e tentar adivinhar topos e fundos de mercado, muitas das vezes pode tratar-se de uma estratégia ruinosa para o portfólio do investidor);
- Os resultados podem variar significativamente consoante o momento escolhido para entrar ou sair do mercado, sendo difícil prever de forma consistente os movimentos futuros.
Uma abordagem relacionada com o Market Timing é o chamado “Buy the Dip”, que consiste em manter capital disponível e investir apenas quando ocorre uma queda no preço do ativo. Ao contrário do DCA, não existe uma periodicidade de compra previamente definida, uma vez que o momento da entrada depende da evolução do mercado, esta abordagem implica também um custo de oportunidade potencial: enquanto se espera por uma queda, parte do capital pode permanecer sem estar investido.
DCA vs Momentum Investing
DCA:
- Compra continuada, sem considerar a tendência de preço;
- O objetivo não é a procura por capitalizar em movimentos de alta ou baixa no mercado.
Momentum Investing:
- Investimento em ativos/instrumentos financeiros que estão a subir, com a expetativa de que os mesmos vão continuar a subir;
- “Exige” um acompanhamento ativo e é tendencialmente mais arriscado, pois, pode levar a perdas rápidas se a tendência se inverter.
Leia ainda: Como investir na Bolsa de Valores
Vantagens do “Dollar Cost Averaging” (DCA):
- Redução do impacto das emoções nas decisões de investimento: este método evita decisões tomadas por “impulsos” baseados nos sentimentos “Medo” e “Ganância”;
- A automatização deste método pode ser configurada com planos de investimentos (recorrentes);
- E uma última grande vantagem é de ser simples acessível ao investidor
(minorista/retalho/iniciantes) e que supostamente não podem despender muito tempo do seu dia para analisar o mercado de forma constante.
Desvantagens do “Dollar Cost Averaging” (DCA):
Ao longo do artigo eu já fui enumerando algumas desvantagens, mas agora tratar de elencar as mesmas, por tópicos:
- Uma grande desvantagem são os menores retornos/rentabilidades numa tendência em que os mercados estão consistentemente em alta;
- Custos de transação, em algumas plataformas fazer compras recorrentes pode gerar mais custos com taxas de corretagem ou administração;
- O investidor não deixa de ter perdas em mercados consistentes de baixa, isto é, embora o “DCA” possa reduzir o impacto da volatilidade, não protege contra perdas em mercados de baixa consistente;
- Este método exige “forçosamente” duas características imprescindíveis do investidores, disciplina e consistência, apesar de que, não é uma desvantagem, muitos investidores o compromisso pode virar-se contra eles, e aqui entra o capítulo das emoções, daí que alguma interrupção ou falta de consistência em seguir o plano, pode comprometer a eficácia da estratégia;
- Uma última desvantagem, esta estratégia não maximiza oportunidades, isto é, o “DCA” não procura cronometrar o mercado, daí que é suscetível de ele perder oportunidades de compra em momento em que o mercado (modo geral) baixe de forma abrupta/significativa, onde um investimento maior poderia trazer/gerar mais retorno/rentabilidade.
- O DCA não elimina o risco cambial. Um ETF pode ser negociado em euros e, ainda assim, estar exposto a ativos denominados noutras moedas. Quando não existe cobertura cambial, as variações dessas moedas podem influenciar o resultado do investimento;
- Num plano automatizado, a execução pode depender das características do instrumento e da plataforma utilizada. Por exemplo, quando um ETF não permite a aquisição de unidades fracionárias e o montante disponível não é suficiente para comprar uma unidade, parte do dinheiro pode permanecer temporariamente em caixa.
Os dados históricos também mostram que repartir as entradas no mercado não elimina a possibilidade de perdas. Numa análise histórica do S&P 500 Total Return, com 410 observações mensais a partir de janeiro de 1983, 12,82% das janelas de cinco anos terminaram com resultado negativo e essa percentagem desceu para 4,12% nas janelas de dez anos, nas 171 janelas de vinte anos analisadas não se registaram resultados negativos.
Estes valores referem-se exclusivamente ao comportamento histórico do índice no período analisado e não devem ser interpretados como uma indicação de resultados futuros, a rentabilidade passada não garante rentabilidade futura.
Aplicação prática do “Dollar Cost Averaging” (DCA)
Na imagem abaixo podemos ver um gráfico da plataforma da XTB (X-Trade Brokers), o instrumento financeiro negociado é um ETF que procura acompanhar o movimento do índice de referência mundial (S&P 500), no qual podemos ver as zonas que estão marcadas com um círculo, que correspondem as entradas que foram sendo feitas neste mesmo ETF. O ETF tem como ticker (SXR8).
Nota: não é nenhuma recomendação de investimento, este gráfico é simplesmente para ilustrar a situação do DCA!
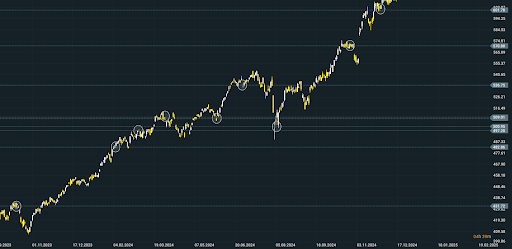
Utilizando a aplicação da XTB (X-Trade Brokers), a plataforma têm uma secção dentro da mesma, que se denomina “Planos de Investimento”, onde configuramos os nossos aportes mensais de forma automatizada.

Para quem é indicado o DCA?
O “Dollar Cost Averaging” é indicado para diversos perfis de investidores, especialmente para aqueles investidores que procuram consistência, controlo do risco e a simplicidade na hora de investir.
- Investidores (Iniciantes): “não exige um conhecimento avançado” sobre mercados financeiros ou habilidades de análise dos mesmos; reduz o risco emocional, ajudando (já mencionado acima) a evitar decisões impulsivas baseadas nas flutuações/volatilidade do mercado; facilita a entrada gradualmente no mercado.
- Investidores (com pouca tolerância em risco): diminuem a exposição ao risco de investir todo o capital num determinado momento de pico no preço de ativo/instrumento financeiro; oferece uma abordagem mais confortável para quem não quer enfrentar grandes oscilações no curto prazo.
- Investidores (com rendimentos passivos regulares): é o ideal para quem têm um determinado valor de outros investimentos e que deseja investir de forma periódica, como por exemplo, mensalmente;
- Investidores (com mentalidade de longo prazo): investidores que estão focados no acumular de património ao longo dos anos/décadas, ignorando qualquer tipo de oscilação no curto prazo; a regularidade das contribuições permite aplicar a estratégia durante diferentes fases do mercado.
- Investidores (que apreciam estratégias simples): existem investidores (que não querem pensar muito, e esta estratégia não envolvendo cálculos complexos, é o ideal para os mesmos; só se preocupam em comprar de forma regular, eliminando assim todas e quaisquer complexidades/dificuldades adicionais.
- Investidores (com pouco tempo): não exige acompanhamento constante do mercado, isto é, uma análise do mercado de forma ativa; pode ser automatizado (tal como já falei acima).
O DCA pode ser utilizado por investidores com diferentes níveis de experiência e disponibilidade para acompanhar o mercado, tal como acontece com qualquer estratégia de investimento, a sua adequação depende dos objetivos, horizonte temporal, situação financeira e tolerância ao risco de cada investidor.
O “DCA” é uma estratégia especialmente poderosa em mercados com alguma volatilidade ou para ativos/instrumentos financeiros com a perspetiva de valorização no longo prazo, como por exemplo, ações, ETP’s (mais precisamente ETF’s), criptomoedas, entre muitos outros ativos/instrumentos financeiros!
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
Artigos Relacionados

