
Corretoras que pagam juros em Portugal (2026)
4,5% para novos clientes
Visitar XTB

Em Portugal, o saldo não investido numa corretora, banco digital ou plataforma financeira já não tem necessariamente de permanecer sem remuneração. Com a evolução das taxas de juro na Zona Euro, várias entidades passaram a remunerar automaticamente, ou mediante ativação, o dinheiro disponível em conta.
Em novembro de 2026, com a taxa de depósito do BCE em 2,50% desde 16 de setembro, as plataformas disponíveis em Portugal apresentam diferentes modalidades de remuneração, incluindo juros sobre fundos não investidos, campanhas promocionais para novos clientes e fundos do mercado monetário. As taxas podem variar consoante a moeda, o montante disponível e as condições de acesso.
Neste guia, comparamos três plataformas disponíveis em Portugal que permitem obter juros sobre saldos não investidos ou rendimentos através de produtos associados: XTB, Trade Republic e Lightyear.
Esta análise tem fins meramente informativos e não constitui aconselhamento financeiro, fiscal ou de investimento. As taxas, limites, condições e enquadramento fiscal podem mudar. Por isso, os valores devem ser confirmados diretamente junto de cada entidade antes de qualquer decisão.
Corretoras com conta remunerada em Portugal: comparação rápida
Abaixo encontras uma comparação das principais plataformas analisadas. As taxas indicadas refletem a informação disponível à data desta revisão e podem ser alteradas pelas entidades.
|
Corretora / plataforma |
Taxa EUR anual |
Taxa USD anual |
Proteção dos fundos |
|
4,5% TANB promocional para novos clientes elegíveis, até 20.000 € e durante 90 dias; fora da campanha, taxa padrão variável (1,10% na semana de 5 a 11 de outubro). |
Taxa padrão variável (1,70% na semana de 5 a 11 de outubro); 3,50% preferencial para clientes anteriores à campanha |
Até 90% com um máximo de 20.100€ |
|
|
3,00% TANB para novos clientes, até 50.000 €; 2,50% TANB (taxa do BCE) no restante saldo e para clientes atuais |
— |
Depósitos em bancos parceiros até 100.000 €; fundos do mercado monetário sem garantia de depósitos |
|
|
Lightyear |
Cerca de 2,4% APY, líquida de comissões, através de fundo do mercado monetário J.P. Morgan (variável) |
Variável: consultar na aplicação |
Proteção até 20.000 € pelo Fundo Setorial de Proteção dos Investidores da Estónia |
ℹ️ Nota: Taxas anuais consultadas em novembro de 2026, sujeitas a alterações. Na XTB e na Trade Republic, as taxas mais elevadas correspondem a campanhas promocionais para clientes elegíveis. Recomendamos que confirmes os valores diretamente no site da corretora antes de tomar qualquer decisão.

Análise individual das corretoras
Abaixo, analisamos cada corretora que oferece remuneração sobre o saldo não investido. Consideramos as taxas de juro praticadas, métodos de depósito, proteção dos fundos e outros aspetos relevantes para o utilizador português.
XTB — juros até 4,5% em euros para novos clientes elegíveis
A XTB é uma corretora de origem polaca, fundada em 2002, cotada na Bolsa de Varsóvia e registada na CMVM com o n.º 341. Em Portugal, conta com escritório próprio e disponibiliza acesso a vários instrumentos financeiros, incluindo ações reais, ETFs, Opções, CFDs e planos de investimento.
Nos últimos anos, a XTB alargou a sua oferta e passou também a remunerar o saldo disponível e não investido em conta. Esta funcionalidade pode ser relevante para quem mantém dinheiro parado na plataforma enquanto aguarda por novas operações ou pretende preservar liquidez.
Como funcionam os juros na XTB
Na XTB, o saldo não investido disponível em conta é remunerado automaticamente, sem necessidade de qualquer ativação manual por parte do cliente. Os juros são calculados diariamente e pagos mensalmente, habitualmente até cinco dias úteis após o final de cada mês. A taxa aplicada pode variar consoante a moeda, o período desde a abertura da conta e as condições em vigor.
Desde 14 de outubro de 2026, a XTB disponibiliza uma campanha de boas-vindas com uma taxa anual bruta de 4,5% em euros, destinada a novos clientes elegíveis.
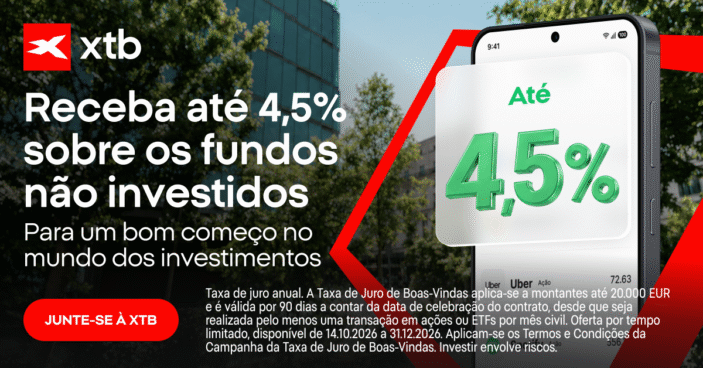
A campanha está sujeita às seguintes condições:
- Abertura de conta entre 14 de outubro e 31 de dezembro de 2026;
- Taxa anual bruta de 4,5% em EUR durante os primeiros 90 dias após a celebração do contrato;
- Remuneração promocional limitada a um saldo de 20.000 € no conjunto das contas do cliente;
- Realização de pelo menos uma operação de compra ou venda de ações ou ETFs por mês civil.
A taxa de 4,5% é anual, pelo que os juros efetivamente recebidos durante os 90 dias dependem do saldo disponível, do período de permanência e do cumprimento dos requisitos da campanha. Com 20.000 € durante os 90 dias, a uma taxa constante e cumprindo a condição mensal, os juros brutos seriam de cerca de 222 € (20.000 € × 4,5% × 90/365), ou cerca de 160 € depois da retenção de 28%.
Fora da campanha, a XTB continua a remunerar os fundos não investidos em euros e dólares, através de taxas preferenciais e padrão variáveis, atualizadas semanalmente.
De acordo com o histórico oficial da XTB, as taxas anuais de referência para o período de 5 a 11 de outubro de 2026 eram as seguintes:
|
Moeda |
Taxa preferencial anterior |
Taxa padrão |
|
EUR |
2,60% |
1,10% |
|
USD |
3,50% |
1,70% |
Estas taxas são variáveis, são valores históricos de uma semana concreta e não devem ser confundidas com a campanha de 4,5%, que se aplica exclusivamente a saldos elegíveis em euros. Os clientes abrangidos pelas condições preferenciais anteriores à campanha podem continuar sujeitos ao respetivo regime durante o período aplicável.
Segundo a XTB, na maioria dos casos o imposto sobre os juros é retido na fonte e entregue à Autoridade Tributária pela própria XTB, e o valor deduzido pode ser consultado no extrato mensal. Em Portugal continental, a retenção sobre juros é de 28%. O tratamento fiscal depende da situação do titular.
Importa salientar que a remuneração dos fundos não investidos não equivale a um depósito bancário. Além disso, as operações em ações e ETFs exigidas pela campanha envolvem riscos próprios e podem implicar custos.
Para mais informações sobre esta oferta, consulta o nosso artigo específico: XTB – Paga juros sobre os fundos não investidos.
Vantagens
- ✅ Comissão 0 € para ETFs e ações (0,2% para montantes superiores a 100.000 €)
- ✅ Conta demo gratuita
- ✅ Permite criar planos de investimento personalizado
- ✅ Variedade de produtos e mercados
- ✅ Campanha de 4,5% TANB para novos clientes elegíveis, durante até 90 dias e sobre saldos até 20.000 €
- ✅ Presença física em Portugal e regulação europeia
- ✅ Retenção fiscal automática de 28%, nos casos aplicáveis
Desvantagens
- ❌ Taxa de câmbio de 0,5% nas conversões de moeda
- ❌ As taxas padrão de remuneração são variáveis
- ❌ A taxa promocional exige uma operação mensal em ações ou ETFs e aplica-se apenas durante 90 dias
Trade Republic — 3% para novos clientes e 2,50% no restante saldo
A Trade Republic é uma corretora e banco digital alemão, fundada em 2015, em Berlim, que se afirma como uma das principais plataformas europeias de poupança e investimento.
Em 2026, reforçou a sua presença em Portugal com a abertura de uma sucursal local e a disponibilização de um IBAN português, com o prefixo PT50, esta alteração permite aos clientes utilizar a conta em operações locais, incluindo transferências e débitos diretos, mantendo a gestão integralmente através da aplicação.
E a sua filosofia é clara: simplificar o acesso aos mercados financeiros, combinando tecnologia móvel, comissões reduzidas e remuneração sobre o saldo não investido. Desde 2023, a Trade Republic opera com licença bancária completa, emitida pelo Banco Central Europeu. O saldo disponível dos clientes pode ser mantido em bancos parceiros ou distribuído por fundos do mercado monetário, de acordo com a estrutura aplicável a cada conta.
A instituição é supervisionada pela BaFin (Autoridade Federal Alemã de Supervisão Financeira) e pelo Deutsche Bundesbank, assegurando elevados padrões de segurança, segregação de fundos e transparência.
Como funcionam os juros na Trade Republic
A Trade Republic disponibiliza uma campanha de 3,00% TANB para novos clientes elegíveis, sobre saldos até 50.000 €, mediante ativação na aplicação. O restante saldo e os clientes atuais recebem a taxa de depósito do BCE, atualmente de 2,50% TANB (em vigor desde 16 de setembro de 2026), sem limite máximo. Os juros são calculados diariamente e pagos mensalmente.

O saldo pode ser movimentado a qualquer momento, sem período mínimo de permanência, mantendo os juros acumulados até à data.
Como é mantido o saldo disponível?
O saldo dos clientes pode ser distribuído entre bancos parceiros e fundos do mercado monetário. Os montantes mantidos em bancos parceiros podem estar abrangidos pelo respetivo sistema de garantia de depósitos, até 100.000 € por cliente e por instituição.
Já os montantes aplicados em fundos do mercado monetário não são depósitos bancários e, por isso, não beneficiam dessa garantia. Estes ativos são mantidos separadamente numa conta de custódia, mas continuam sujeitos ao risco de mercado associado aos instrumentos que integram o fundo.
Relativamente à fiscalidade, nas contas com IBAN português a sucursal retém 28% de IRS na fonte sobre os juros (residentes no Continente), o que corresponde a uma TANL de cerca de 2,16% para uma TANB de 3%. Nas contas com IBAN alemão não há retenção, pelo que os juros devem ser declarados no IRS do ano seguinte. Para mais detalhes sobre o funcionamento desta conta, consulta o nosso artigo sobre a conta remunerada da Trade Republic.
Vantagens
- ✅ Planos de investimento gratuitos e automatizados
- ✅ Campanha de 3% TANB para novos clientes elegíveis, até 50.000 €
- ✅ Restante saldo e clientes atuais remunerados à taxa do BCE (2,50%), sem limite máximo
- ✅ Comissões reduzidas (1 € por operação)
- ✅ Cartão de débito com Saveback investido diretamente
- ✅ IBAN português com retenção de IRS na fonte
- ✅ Regulação forte (BaFin + Bundesbank) e proteção dos depósitos em bancos parceiros até 100.000 €
Desvantagens
- ❌ Não oferece conta demo
- ❌ Os 3% são promocionais e só para novos clientes
- ❌ Parte do saldo pode estar em fundos do mercado monetário, sem garantia de depósitos
- ❌ Sem retenção de IRS nas contas com IBAN alemão — declaração manual necessária
Lightyear — comissões reduzidas e fundos do mercado monetário
A Lightyear é uma corretora com sede no Reino Unido e encontra-se regulada pela Financial Conduct Authority (FCA), no Reino Unido, e pela Autoridade de Supervisão Financeira da Estónia (EFSA), na União Europeia.
Entre as suas principais características encontram-se as comissões reduzidas, sem custos de negociação de ETF e comissões competitivas na compra de ações, bem como a ausência de comissões de inatividade, custódia ou levantamento.
A Lightyear disponibiliza em Portugal o produto Poupanças, que permite aplicar dinheiro em fundos do mercado monetário (FMM), incluindo fundos geridos pela J.P. Morgan Asset Management. Trata-se de um produto de investimento, e não de uma conta de depósito bancário remunerada.
Como funcionam os juros na Lightyear?
A Lightyear permite obter rendimento sobre o saldo não investido através de fundos do mercado monetário (FMM), geridos pela J.P. Morgan Asset Management. Ao contrário de outras corretoras, esta remuneração não é automática: para começar a receber juros, é necessário alocar manualmente o saldo disponível aos fundos do mercado monetário.
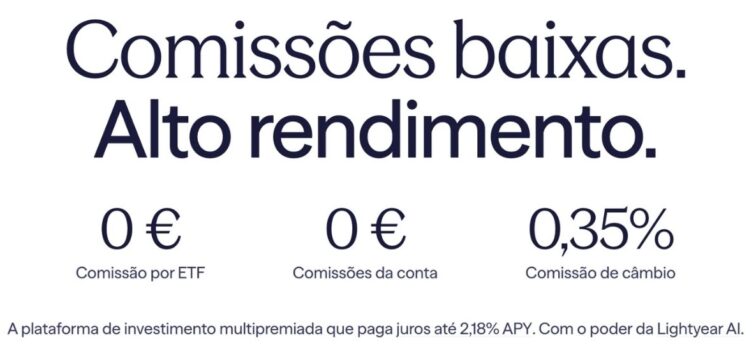
Segundo a página oficial da Lightyear, a taxa indicativa em euros é de cerca de 2,4% APY, já líquida de comissões (0,10% ao ano nos fundos em EUR e em GBP e 0,15% nos fundos em USD). É uma estimativa da taxa de juro anual com capitalização mensal.
Estes valores variam diariamente, acompanham a evolução das taxas de curto prazo e devem ser confirmados na aplicação. A Lightyear apresenta também fundos de outras entidades gestoras, cujas taxas podem ser diferentes.
Os rendimentos são calculados diariamente e pagos no primeiro dia útil de cada mês, com reinvestimento automático no mesmo fundo.
O montante aplicado não beneficia da garantia de depósitos bancários. Embora os fundos monetários sejam constituídos por instrumentos financeiros de curto prazo, o seu valor pode variar e existe risco de perda de capital.
Vantagens
- ✅ Acesso a mais de 6.000 ações e 350 ETF, com comissões reduzidas ou inexistentes
- ✅ Fundos do mercado monetário geridos pela J.P. Morgan Asset Management, com classificação AAA e uma comissão de gestão de 0,10%
- ✅ Ausência de comissões de inatividade, custódia ou levantamento
- ✅ Interface simples e intuitiva
Desvantagens
- ❌ Apoio ao cliente limitado ao correio eletrónico, sem atendimento telefónico
- ❌ A remuneração não é automática, sendo necessário alocar ativamente o saldo aos FMM
- ❌ Sem retenção automática de IRS: os rendimentos têm de ser declarados pelo titular
- ❌ A oferta de ativos pode ser menos abrangente para quem procura instrumentos financeiros muito específicos
Como comparar plataformas que pagam juros sobre saldos não investidos?
A comparação destas plataformas deve considerar mais do que a taxa anunciada. É importante distinguir depósitos bancários, dinheiro disponível numa corretora e aplicações em fundos do mercado monetário, uma vez que apresentam diferentes condições e regimes de proteção.
1. Qual é o tipo de proteção dos teus fundos?
Este é o critério mais importante, sobretudo para quem mantém saldos elevados em conta. Existem três mecanismos distintos:
- Fundo de Garantia de Depósitos (FGD): protege depósitos bancários elegíveis até 100.000 € por depositante e por instituição. Aplica-se, por exemplo, aos montantes elegíveis mantidos pela Trade Republic em bancos parceiros.
- Fundos do mercado monetário: são produtos de investimento e não depósitos bancários. Podem estar sujeitos a regras de segregação e custódia, mas o seu valor pode variar e não beneficiam de garantia de depósitos.
- Sistemas de indemnização dos investidores: oferecem proteção em determinadas situações de incapacidade de restituição de ativos ou fundos por um intermediário financeiro, de acordo com o regime aplicável. Não cobrem perdas normais de mercado e os limites podem variar consoante a entidade e a jurisdição.
2. A taxa de juro é real para o teu perfil?
Não basta comparar o número mais alto. Convém perceber três aspetos antes de decidir:
- É uma taxa promocional ou permanente? Na XTB, a campanha de 4,5% TANB em euros destina-se a novos clientes elegíveis, durante até 90 dias e sobre saldos até 20.000 €. A Trade Republic anuncia 3% TANB para novos clientes elegíveis e uma taxa de 2,50% no restante saldo, acompanhando a taxa do BCE.
- Há limites de saldo? As campanhas de boas-vindas da XTB e da Trade Republic estão sujeitas a limites de 20.000 € e 50.000 €, respetivamente. Na Lightyear, o rendimento depende dos fundos do mercado monetário escolhidos.
- A taxa pode mudar? Sim. Na XTB as taxas padrão são atualizadas semanalmente, na Trade Republic a taxa-base acompanha o BCE e na Lightyear o rendimento dos fundos varia diariamente.
A taxa anunciada é anual e, em campanhas temporárias, os juros recebidos correspondem apenas ao período em que as condições se verificam.
3. Preferes retenção automática ou declaração manual?
A retenção e a declaração de impostos dependem da entidade pagadora, do tipo de rendimento e da situação fiscal do titular.
Em Portugal, a XTB e a Trade Republic (nas contas com IBAN português) efetuam retenção na fonte de 28% sobre os juros, de acordo com as condições aplicáveis. Noutras plataformas, os rendimentos podem ter de ser declarados pelo contribuinte no IRS.
Os rendimentos obtidos através de entidades estrangeiras são, em regra, declarados no Anexo J quando se verifiquem os pressupostos legais. O enquadramento dos rendimentos de fundos do mercado monetário pode diferir do dos juros sobre depósitos ou saldos em numerário.
4. Precisas da corretora apenas para poupar ou também para investir?
Se o objetivo é exclusivamente rentabilizar saldo parado, qualquer plataforma desta lista cumpre a função. Se queres também investir em ações e ETFs, convém que a mesma plataforma ofereça uma boa oferta de produtos:
- XTB — comissões zero em ações e ETFs até 100.000 €/mês; planos de investimento automáticos.
- Trade Republic — 1 € por ordem; planos de investimento automáticos com cashback.
- Lightyear — acesso a mais de 6.000 ações e 350 ETF; disponibiliza fundos do mercado monetário para obter rendimento sobre o saldo não investido.
Regulação e segurança dos fundos
As plataformas apresentadas operam através de entidades sujeitas a diferentes regimes de supervisão e proteção. Apesar de todas disponibilizarem serviços financeiros a clientes em Portugal, as garantias aplicáveis não são idênticas.
O Fundo de Garantia de Depósitos (FGD) protege o teu dinheiro até 100.000 € por titular em caso de insolvência da instituição — equivalente à garantia dos bancos tradicionais portugueses.
Os sistemas de indemnização dos investidores têm uma finalidade diferente: podem assegurar compensação quando um intermediário financeiro não consegue restituir determinados ativos ou fundos dos clientes, dentro dos limites legais. Não protegem contra a desvalorização de ações, ETFs ou fundos do mercado monetário.
Na XTB, o esquema de compensação aplicável cobre os ativos elegíveis até um máximo de 20.100 €, e os fundos não investidos mantidos em bancos parceiros podem beneficiar, indiretamente, do respetivo sistema de garantia de depósitos. Na Trade Republic, o regime de proteção depende de o dinheiro estar depositado em bancos parceiros ou aplicado em fundos de liquidez.
Na Lightyear, a aplicação em fundos monetários implica riscos de investimento que devem ser considerados separadamente da proteção de fundos mantidos em instituições bancárias.
Impostos sobre os juros das corretoras em Portugal
Em Portugal, os juros recebidos através de corretoras estão sujeitos ao IRS, tal como acontece com os juros de depósitos bancários. São considerados rendimentos de categoria E (rendimentos de capitais) e estão, em regra, sujeitos a uma taxa de 28%, sem prejuízo das exceções legais e da eventual opção ou obrigação de englobamento.
Existem duas situações distintas consoante a plataforma:
- Com retenção automática (XTB e Trade Republic, nas contas com IBAN português): o imposto de 28% é retido na fonte, tal como num banco nacional. Em princípio, a retenção na fonte pode simplificar o tratamento fiscal. Ainda assim, o contribuinte deve confirmar se existe alguma obrigação declarativa adicional aplicável ao seu caso.
- Sem retenção automática (Lightyear e Trade Republic, nas contas com IBAN alemão): os juros recebidos devem ser declarados no Anexo E da declaração anual de IRS, com entrega tipicamente até 30 de junho do ano seguinte. Convém registar os juros recebidos ao longo do ano para facilitar a declaração dos rendimentos no IRS.
No caso dos fundos do mercado monetário, o rendimento pode ter um enquadramento fiscal diferente do dos juros de depósitos bancários, pelo que não deve ser tratado automaticamente da mesma forma.
A declaração anual de IRS deve refletir os rendimentos efetivamente recebidos e o enquadramento fiscal aplicável a cada produto e titular.
Em resumo, várias plataformas disponíveis em Portugal remuneram saldos não investidos ou permitem obter rendimento sobre o saldo disponível.
Em novembro de 2026, a XTB e a Trade Republic apresentam campanhas promocionais em euros para novos clientes elegíveis, e a Trade Republic remunera o restante saldo à taxa do BCE (2,50%). A Lightyear permite obter rendimento através de fundos do mercado monetário, que envolvem risco de investimento.
Antes de escolher com base apenas na taxa de juro, avalia a segurança e regulação da plataforma, a proteção dos fundos disponível e a forma como trata os impostos — pois estes fatores têm um impacto direto no rendimento líquido real. A análise deve considerar objetivos, necessidades de liquidez, fiscalidade, proteção aplicável e tipo de produto utilizado.
Perguntas frequentes
As taxas variam consoante a plataforma, a moeda e as condições de acesso. Em novembro de 2026, a XTB tem uma campanha de 4,5% TANB em euros para novos clientes elegíveis, durante 90 dias, até 20.000 € e com uma operação por mês em ações ou ETFs, enquanto a Trade Republic apresenta 3% TANB para novos clientes até 50.000 € e 2,50% no restante saldo. Estas ofertas têm condições específicas e não são diretamente comparáveis com o rendimento de fundos do mercado monetário.
Depende da plataforma. A XTB remunera automaticamente o saldo não investido, mas a taxa promocional exige uma operação por mês em ações ou ETFs. Na Trade Republic é preciso ativar a remuneração na aplicação e, na Lightyear, alocar o saldo aos fundos do mercado monetário. Em todos os casos, o dinheiro pode ser movimentado ou levantado sem prazo mínimo de permanência.
Em novembro de 2026, com a taxa de depósito do BCE em 2,50%, as taxas das corretoras, sobretudo em campanhas promocionais, podem ser comparáveis ou superiores às de alguns depósitos a prazo, mas são variáveis e podem descer. A principal vantagem é a liquidez imediata, sem prazo fixo nem penalizações, e a proteção dos fundos pode ser diferente da de um depósito bancário.
A XTB e a Trade Republic calculam os juros diariamente e pagam mensalmente; na XTB, o pagamento ocorre até cinco dias úteis após o final do mês. Na Lightyear, os rendimentos dos fundos são calculados diariamente e pagos no primeiro dia útil de cada mês.
A XTB retém 28% na fonte, e a Trade Republic faz o mesmo nas contas com IBAN português. Nas contas da Trade Republic com IBAN alemão e na Lightyear não há retenção automática, pelo que o contribuinte deve declarar os rendimentos no IRS. Confirme sempre a sua situação junto da Autoridade Tributária ou de um contabilista certificado.
Uma conta bancária remunerada paga juros sobre depósitos elegíveis, que podem beneficiar de proteção bancária. Já os fundos do mercado monetário investem em instrumentos de curto prazo, com rendimentos variáveis, risco de perda de capital e sem garantia de depósitos.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Interactive Brokers: Investir em produtos financeiros envolve risco. As perdas podem exceder o valor do seu investimento inicial.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
Trading 212: Quando investe, o seu capital está em risco e poderá receber menos do que o montante investido. O desempenho passado não garante resultados futuros. Esta informação não constitui aconselhamento de investimento. Faça a sua própria pesquisa. Link patrocinado. Para receber ações fracionadas gratuitas no valor de até 100 EUR/GBP, pode abrir uma conta na Trading 212 através deste link. Aplicam-se termos e condições.
Trade Republic: Investir em ações envolve o risco de perda do seu dinheiro. Invista de forma responsável.
Artigos Relacionados


