
Planos de Investimento XTB 2.0: o que mudou e como funcionam

A XTB renovou completamente os seus Planos de Investimento, transformando a forma como poupadores e investidores iniciantes podem organizar o seu capital. A versão 2.0 introduz três principais alterações que simplificam significativamente a experiência: planos pré-definidos que eliminam decisões complexas de entrada, a possibilidade de combinar ações com ETFs no mesmo plano para maior flexibilidade, e uma interface completamente redesenhada que torna mais clara a visualização da carteira e a sua evolução.
Para quem está a dar os primeiros passos no investimento, estas mudanças representam um passo importante rumo à acessibilidade. Em vez de ter de selecionar manualmente cada instrumento, é possível começar com uma estrutura já preparada e, posteriormente, personalizá-la conforme aprende mais sobre os seus objetivos e preferências de risco.
Neste guia, explicamos em detalhe tudo o que mudou, como funcionam os diferentes tipos de planos disponíveis, e fornecemos um passo-a-passo prático para criar e acompanhar o seu primeiro Plano de Investimento.
Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento. Investir é arriscado, invista com responsabilidade.
Os planos pré-definidos são modelos de referência e não constituem aconselhamento financeiro nem gestão discricionária de carteira.
O que são os Planos de Investimento da XTB?
É uma funcionalidade integrada na aplicação da XTB que permite reunir diferentes instrumentos financeiros dentro de uma mesma estrutura.
O utilizador pode definir que percentagem do plano pretende atribuir a cada ativo e acompanhar posteriormente a respetiva distribuição, ou seja, em vez de gerir cada posição apenas de forma isolada, é possível visualizar os diferentes ativos como parte de um plano, com uma alocação previamente definida.
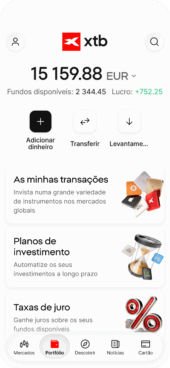
A funcionalidade encontra-se dentro da área Portfólio da aplicação XTB e é a partir deste espaço que o utilizador pode agora aceder às novas opções introduzidas nos Planos de Investimento 2.0, incluindo os planos pré-definidos e os planos personalizados com ações e ETFs.
O que mudou nos Planos de Investimento 2.0?
A atualização dos Planos de Investimento da XTB assenta em três alterações principais:
- A chegada dos Planos de Investimento pré-definidos
- A possibilidade de criar Planos Personalizados com ações e ETFs
- Uma nova experiência e interface, concebida para tornar mais simples a navegação e a visualização da estrutura de cada plano.
Entre estas novidades, os planos pré-definidos são o principal destaque do lançamento. Até agora, utilizar os Planos de Investimento implicava construir a composição do plano selecionando os instrumentos pretendidos, com a nova versão, passa a ser possível começar também por uma estrutura previamente preparada.
Ao entrar na funcionalidade, a aplicação apresenta diferentes formas de começar:
- Planos pré-definidos;
- Planos setoriais;
- Planos Personalizados.
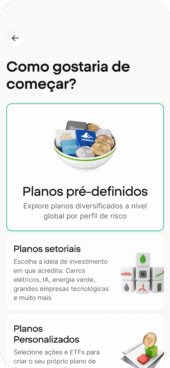
O objetivo dos planos pré-definidos é reduzir a complexidade inicial para quem não pretende construir toda a estrutura instrumento a instrumento, já quem preferir definir a própria composição continua a poder fazê-lo através dos Planos Personalizados, agora com a possibilidade de combinar ações e ETFs.
A nova interface completa a atualização, apresentando de forma mais clara a composição e a distribuição dos ativos dentro de cada plano.
Que opções existem entre os Planos de Investimento pré-definidos?
Dentro dos Planos pré-definidos, encontramos diferentes alternativas organizadas segundo o respetivo nível de risco, entre as quais Crescimento, Dividendos, Dinâmico, Equilibrado e Conservador.
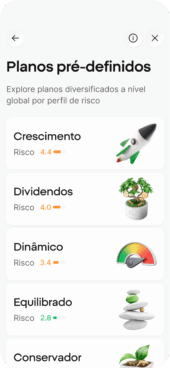
Cada plano surge acompanhado por um indicador de risco, o que facilita a comparação entre as diferentes opções disponíveis na plataforma. Ainda assim, essa classificação deve ser vista apenas como uma referência sobre o perfil de risco de cada plano, e não como uma indicação sobre a rentabilidade que poderá vir a apresentar.
As designações ajudam, sobretudo, a perceber de forma rápida o posicionamento de cada alternativa dentro da oferta, enquanto a análise da composição permite compreender melhor como cada plano está estruturado.
Como criar um Plano de Investimento personalizado
Ao optar por um Plano Personalizado, o utilizador passa à fase de construção da sua própria estrutura.
A aplicação permite adicionar instrumentos e definir que percentagem do plano será atribuída a cada um deles e a distribuição é apresentada através de um gráfico circular, enquanto cada ativo dispõe da respetiva percentagem.
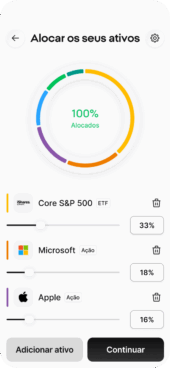
O objetivo é completar a alocação do plano até atingir os 100%.
Por exemplo, num plano composto por três instrumentos, cada um poderia representar uma determinada percentagem do total, a soma das diferentes posições completaria a distribuição definida pelo utilizador.
Este exemplo serve apenas para explicar o funcionamento da ferramenta e não representa qualquer modelo ou sugestão de carteira.
Como funciona a alocação dos ativos?
A alocação indica o peso que cada instrumento representa dentro do Plano de Investimento, se um ativo corresponder a uma percentagem elevada, terá naturalmente uma influência maior sobre a evolução global do plano, por esse motivo, a percentagem atribuída a cada posição é um elemento importante da configuração.
A apresentação visual permite perceber rapidamente se a estrutura está mais concentrada num determinado ativo ou se o capital se encontra distribuído por várias posições e antes de concluir a configuração, o utilizador pode ajustar as percentagens atribuídas aos diferentes instrumentos.

Como adicionar ações e ETFs a um Plano de Investimento
Dentro de um Plano Personalizado, a aplicação disponibiliza uma área específica para adicionar ativos, o utilizador pode pesquisar os instrumentos disponíveis e escolher aqueles que pretende integrar no plano e a pesquisa pode ser utilizada para localizar uma ação ou ETF específico.
Além disso, a própria aplicação apresenta uma lista de instrumentos disponíveis, permitindo consultar as opções antes de as adicionar ao plano. Depois de encontrar o ativo pretendido, basta selecioná-lo para o integrar na composição e, posteriormente, definir a percentagem que deverá representar na alocação total.
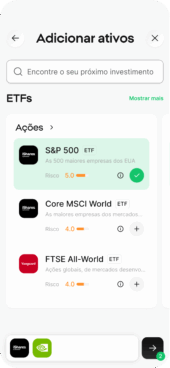
É nesta parte que se torna particularmente visível a alteração face à versão anterior: os planos deixam de estar limitados exclusivamente a ETFs. Com a nova versão, passam também a permitir a inclusão de ações disponíveis na oferta da XTB, aumentando as possibilidades de personalização dentro da mesma estrutura.
Ainda assim, antes de adicionar qualquer instrumento, é importante consultar a informação disponível na plataforma e perceber que tipo de exposição esse ativo acrescenta ao plano. Por isso, convém considerar fatores como o mercado, o setor, a região, a moeda e o nível de risco associado, bem como a forma como a nova posição se enquadra na composição que já foi definida.
Como acompanhar um Plano de Investimento depois de criado
Depois de concluir a configuração, o plano fica disponível numa área própria da aplicação e a nova interface permite consultar a composição do plano através de uma visão global.
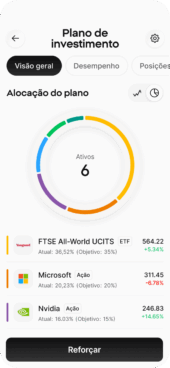
Entre as principais informações apresentadas estão:
- Número total de ativos no plano
- Percentagem atual de cada posição
- Percentagem objetivo definida inicialmente
- Valor absoluto de cada posição
- Evolução de cada instrumento (ganhos/perdas)
- Gráfico circular mostrando peso visual de cada ativo
O gráfico circular permite perceber visualmente quanto representa cada ativo dentro do total.
Como funcionam a alocação objetivo e a alocação atual?
Ao acompanhar um Plano de Investimento, é importante distinguir estes dois conceitos, porque mostram, respetivamente, como a carteira foi configurada e como essa distribuição se encontra num determinado momento.
Alocação objetivo
Quando um Plano de Investimento é criado, o utilizador define a percentagem que pretende atribuir a cada ativo, essa distribuição corresponde à alocação objetivo, ou seja, à estrutura que se pretende manter dentro do plano. Desta forma, fica estabelecido desde o início qual deverá ser o peso de cada posição no conjunto da carteira.
Alocação atual
Com o passar do tempo, contudo, os diferentes instrumentos podem evoluir de forma distinta. Se um ativo valorizar mais do que outro, por exemplo, passará a representar uma percentagem superior do valor total do plano. Da mesma forma, uma desvalorização pode reduzir o peso dessa posição na carteira.
É por isso que a alocação atual pode acabar por se afastar da alocação objetivo. Imagine um plano inicialmente dividido em partes iguais entre dois ativos: se um deles tiver uma valorização superior, a distribuição deixa de ser 50/50, mesmo que o utilizador não tenha feito qualquer alteração manual.
A aplicação permite acompanhar essa diferença entre a distribuição atual e a distribuição inicialmente definida, tornando mais simples perceber quando a composição do plano se afastou do objetivo estabelecido.
Reequilíbrio automático: manutenção da estratégia
O reequilíbrio refere-se à manutenção automática da distribuição escolhida. Se a evolução dos instrumentos fizer com que as percentagens se afastem da alocação objetivo, o reequilíbrio procura realinhar a composição com as percentagens iniciais.
Imagine um plano inicialmente dividido:
- Ativo A: 50%
- Ativo B: 50%
Se o Ativo A aumentar significativamente e passar a representar 60%, o Ativo B cai para 40%. O reequilíbrio reajusta para aproximar novamente aos 50/50.
Importante: A funcionalidade não elimina o risco de mercado, não evita perdas e não garante qualquer rentabilidade, seu objetivo é apenas manter a alocação estabelecida pelo utilizador.
É possível reforçar um Plano de Investimento?
Na área de acompanhamento do plano, a aplicação apresenta também a possibilidade de reforçar a estrutura existente, desta forma, o utilizador pode acrescentar capital a um plano já criado sem ter de construir uma nova estrutura sempre que pretende fazer um novo reforço.
Esta funcionalidade está relacionada com outro dos objetivos apresentados pela XTB para os novos Planos de Investimento: facilitar a criação de uma rotina de investimento e reduzir algumas das tarefas necessárias para gerir individualmente vários instrumentos.
A realização de reforços periódicos não elimina, naturalmente, o risco associado aos ativos que fazem parte do plano.
Posso criar vários Planos de Investimento em simultâneo?
Sim, na aplicação, é possível criar vários Planos de Investimento e identificá-los separadamente, o que facilita a organização de diferentes estratégias ou finalidades dentro da mesma conta.
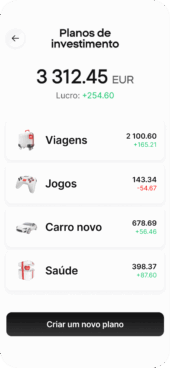
Os planos podem receber nomes distintos, permitindo ao utilizador diferenciá-los facilmente e acompanhar cada estrutura de forma independente. Assim, torna-se possível manter vários planos em simultâneo, consultar o valor associado a cada um e acompanhar a respetiva evolução sem concentrar tudo numa única estrutura.
Planos pré-definidos ou personalizados: quais são as diferenças?
A diferença entre estas duas opções está sobretudo no grau de intervenção na construção do plano.
Nos Planos pré-definidos, o ponto de partida já está estruturado, isso significa que o utilizador começa por uma composição previamente montada e pode concentrar-se na análise dessa estrutura antes de decidir se pretende utilizá-la.
Já nos Planos Personalizados, a construção é feita de forma mais direta pelo próprio utilizador, é ele quem seleciona os ativos, define o peso de cada posição e ajusta a distribuição de acordo com a estrutura que pretende criar.
Na prática, uma opção reduz o número de decisões iniciais, enquanto a outra dá maior controlo sobre a composição. A diferença, portanto, não está apenas nos instrumentos disponíveis, mas também na forma como cada utilizador prefere organizar o processo de criação do plano.
E quanto às comissões em ações e ETFs?
Entre os benefícios destacados para os novos Planos de Investimento, a XTB inclui 0% de comissão em ações e ETFs até 100.000 € de volume mensal. Acima desse limite, é aplicada uma comissão de 0,2%, com um mínimo de 10 €. Poderá ainda aplicar-se uma taxa de conversão cambial de 0,5%.
Esta característica acompanha a nova flexibilidade dos Planos Personalizados, que passam a permitir a combinação destes dois tipos de instrumentos dentro da mesma estrutura. Assim, além de ampliar as possibilidades de composição, a atualização mantém o foco numa experiência simples também do ponto de vista operacional.
Como as condições comerciais podem depender do preçário em vigor, os eventuais custos associados às operações devem ser confirmados diretamente na plataforma antes de investir.
Como começar com os novos Planos de Investimento: passo a passo
- Abra a aplicação XTB e entre na área Portfólio
- Selecione “Planos de investimento” para aceder à funcionalidade
- Escolha como pretende começar:
- Planos pré-definidos (menos decisões iniciais)
- Planos setoriais (focados num tema)
- Planos personalizados (controlo total)
- Se pré-definido: Analise a composição e o indicador de risco antes de avançar
- Se personalizado: Pesquise e adicione os instrumentos desejados (ações e/ou ETFs)
- Defina as percentagens de cada ativo até completar 100%
- Revise a composição e as percentagens antes de confirmar
- Criar o plano: Fica imediatamente disponível para acompanhamento
- Acompanhe a evolução: Consulte a composição e compare alocação atual vs. objetivo
- Faça a gestão do plano ao longo do tempo: Faça reforços, reequilibre conforme necessário
O que analisar antes de utilizar um Plano de Investimento?
A simplificação da experiência não substitui a necessidade de compreender os instrumentos financeiros envolvidos.
Antes de qualquer plano, analise:
Composição:
- Quais são os ativos incluídos?
- Que percentagem corresponde a cada posição?
Exposição geográfica:
- Que mercados estão representados?
- Qual é a exposição por região?
Setores:
- Que setores têm maior peso?
Risco:
- Qual é o nível de risco geral?
Custos:
- Que custos podem ser aplicáveis?
A possibilidade de reunir vários ativos também não significa automaticamente que exista uma diversificação adequada, diferentes instrumentos podem estar expostos aos mesmos mercados, setores ou fatores de risco.
Perguntas Frequentes
Não necessariamente. Nos Planos pré-definidos, o utilizador parte de uma estrutura já preparada, Já nos Planos Personalizados, continua a ser responsável pela seleção dos instrumentos e pela definição do peso de cada posição.
Sim, essa é uma das principais novidades da versão 2.0. Os Planos Personalizados, que anteriormente estavam limitados a ETFs, passam também a permitir a inclusão de ações disponíveis na oferta da XTB.
Sim. É possível manter vários Planos de Investimento em simultâneo e identificá-los separadamente, facilitando o acompanhamento de diferentes estruturas dentro da mesma conta.
A XTB destaca 0% de comissão em ações e ETFs até 100.000 € de volume mensal. Acima desse limite, é aplicada uma comissão de 0,2%, com um mínimo de 10 € e poderá ainda aplicar-se uma taxa de conversão cambial de 0,5%. Ainda assim, podem existir outros custos associados a determinadas operações ou serviços, pelo que convém consultar o preçário atualizado antes de investir.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Artigos Relacionados


