
A inflação sobe para 3,6% em setembro: quanto perdem as tuas poupanças e como protegê-las

10.000 euros parados no banco perdem já cerca de 347 euros de poder de compra por ano. A inflação sobe para 3,6% em setembro, o nível mais alto desde setembro de 2023, empurrada pelos combustíveis. A inflação subjacente sobe para 2,7%.
É o que custa a inflação de setembro, segundo a estimativa rápida do INE, divulgada a 30 de setembro, que soma três décimas ao valor de agosto. A subjacente, que deixa de fora a energia e os alimentos não transformados, sobe para 2,7%.
O presente artigo tem um carácter meramente informacional e não constitui um aconselhamento financeiro de investimento. Antes de tomares uma decisão deves realizar a tua própria análise e avaliar os riscos envolvidos.
O dado de setembro, num relance:
- O IPC geral (estimativa rápida) sobe para 3,6%, face aos 3,3% de agosto.
- A inflação subjacente sobe para 2,7%, mais uma décima do que em agosto.
- Os produtos energéticos aceleram para 15,4%, desde os 12,2% de agosto.
- Os alimentos não transformados sobem para 3,6%, desde os 3,4%.
- Os preços sobem 1,2% face a agosto (variação nula nesse mês).
- A variação média dos últimos 12 meses é de 2,8%.
- A taxa de depósito do BCE está nos 2,50% desde 16 de setembro.
- O INE publica o dado definitivo a 13 de outubro.
Os combustíveis estão por trás da subida
O INE atribui a aceleração sobretudo ao aumento do preço dos combustíveis, em particular do gasóleo. A subida não surgiu de repente: no início do ano, a inflação rondava os 2%, mas foi acelerando ao longo dos meses até atingir 3,3% em agosto. Num contexto de maior pressão sobre os preços da energia, a evolução do petróleo continua a ser um dos fatores a acompanhar.
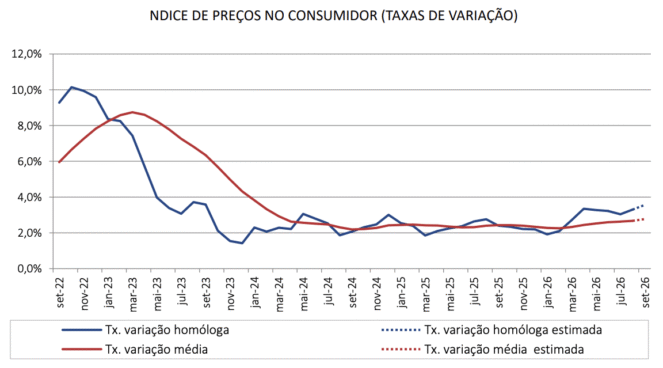
Com a inflação subjacente nos 2,7%, a pressão sobre os preços já não vem apenas da energia, o valor continua acima da referência de 2% associada ao objetivo de inflação do BCE para a área do euro.
Portugal fica ligeiramente abaixo da zona euro
O diferencial face à zona euro inverteu-se. Em setembro, a inflação harmonizada em Portugal terá ficado em 3,6%, enquanto a média da zona euro acelerou para 3,8%, segundo as estimativas rápidas do INE e do Eurostat. Em agosto, Portugal ainda estava acima da média da área do euro, com 3,6% face a 3,2%.
No dia 2 de outubro, o Eurostat divulgou a estimativa rápida de setembro para a zona euro, confirmando uma subida da inflação para 3,8%, face aos 3,2% de agosto. A energia foi a componente com a taxa anual mais elevada, com uma subida de 18,8%, acima dos 14,3% registados em agosto.
|
Inflação harmonizada (agosto de 2026) |
Taxa anual |
|
Portugal |
3,6% |
|
Zona euro |
3,8% |
|
Itália |
4,1% |
|
Alemanha |
3,3% |
|
França |
3,4% |
O Eurostat assinala que estes valores são estimativas rápidas; o conjunto completo e definitivo dos dados harmonizados de setembro está previsto para 16 de outubro de 2026.
O que significa para as tuas poupanças
A conta é simples: se os preços continuassem a subir 3,6% durante um ano, 10.000 euros parados numa conta a 0% teriam, ao fim desse período, um poder de compra equivalente a cerca de 9.653 euros de hoje. Isto representa uma perda de aproximadamente 347 euros em poder de compra, mesmo sem mexer no dinheiro.
Assim ficaria, ao fim de um ano, o poder de compra desses 10.000 euros, consoante a remuneração obtida:
|
Onde estão os 10.000 € |
Poder de compra ao fim de 1 ano |
|
Conta ordem à 0% |
9.653 € |
|
Depósito a prazo (taxa média dos novos depósitos: 1,63%) |
9.810 € |
|
Remuneração de 2,50% (ex.: Certificados de Aforro, Série F, taxa base de outubro) |
9.894 € |
|
Remuneração de 3,00% TANB |
9.942 € |
É preciso dizê-lo com clareza: a curto prazo, nenhum produto sem risco cobre hoje uma inflação de 3,6%. As taxas mais altas que encontrámos nas corretoras a operar em Portugal rondam os 3,00% TANB, a taxa base dos Certificados de Aforro está limitada a 2,5% e o primeiro ano dos Certificados do Tesouro paga 2,35%.
O que fazer depende de quando vais precisar do dinheiro.
|
Quando precisas do dinheiro |
O que fazer |
O que consegues |
|
Em menos de 1-2 anos (almofada, despesas previstas) |
Conta remunerada, fundo monetário ou Certificados de Aforro (resgate possível a partir dos 3 meses) |
Perdes menos poder de compra, mas algo perdes |
|
Em mais de 5 anos |
Plano de investimento periódico num ETF de bolsa global |
É o que historicamente tem batido a inflação, com quedas pelo caminho |
|
Se queres cobrir-te diretamente do IPC |
Obrigações indexadas à inflação |
O capital ajusta-se à inflação, embora o preço também se mova com as taxas |
O dinheiro a curto prazo não devia estar a 0% e estas são as opções para o remunerar:
Trade Republic
A Trade Republic permite remunerar o dinheiro não investido e, ao mesmo tempo, utilizar a mesma conta para investir em ações, ETF, obrigações e outros instrumentos disponíveis na plataforma. Para novos clientes em Portugal, a corretora anuncia atualmente uma remuneração de 3% TANB sobre saldos em numerário até 50.000 €. Os juros são calculados diariamente e pagos mensalmente.
A plataforma não cobra uma subscrição mensal pela conta e disponibiliza ainda cartão, planos de investimento e Saveback de 1% nas compras elegíveis com cartão, direcionado para um plano de investimento. Nas operações de investimento, os planos de poupança em ações e ETF não têm comissão de execução, embora possam existir custos de liquidação, spreads e outros encargos associados ao instrumento ou à operação.
Lightyear
A Lightyear segue uma abordagem diferente. Em Portugal, a funcionalidade Poupanças permite colocar euros num fundo do mercado monetário gerido pela J.P. Morgan Asset Management, em vez de deixar simplesmente o dinheiro parado em saldo. A taxa é variável e acompanha de perto a evolução das taxas de juro do BCE; atualmente, a Lightyear apresenta uma remuneração de até 2,42% APY, já líquida das comissões associadas ao produto.
Estas Poupanças não são um depósito bancário: tratam-se de um produto de investimento em fundos do mercado monetário, que aplicam principalmente em dívida de curto prazo emitida por governos e instituições financeiras. O rendimento pode variar diariamente e o capital está sujeito a risco, ainda que estes fundos apresentem normalmente baixa volatilidade e elevada liquidez.
Para além das Poupanças, a Lightyear permite investir em ações, ETF e obrigações, dispõe de conta multimoeda em EUR, USD e GBP e não cobra comissão de execução nem de custódia nos ETF. Nas ações denominadas em euros e nas obrigações, a comissão é atualmente de 1 € por ordem, enquanto a conversão cambial tem um custo de 0,35%.
E para horizontes mais longos?
Quando o objetivo é preservar o poder de compra ao longo de vários anos, há quem recorra a ativos com maior potencial de crescimento, como a renda variável global. Uma das formas de obter exposição diversificada a este mercado é através de ETF que acompanham índices globais, como o iShares Core MSCI World UCITS ETF (ISIN IE00B4L5Y983), que replica o MSCI World e dá exposição a cerca de 1.250 empresas de mercados desenvolvidos. O ETF tem uma comissão de gestão anual (TER) de 0,20%. BlackRock
Uma forma de investir de maneira faseada é através de um plano de investimento periódico, em que é aplicada uma quantia definida com uma determinada frequência. Esta abordagem reduz a dependência de escolher um único momento de entrada, mas não elimina o risco de perdas nem garante uma rendibilidade positiva.
Na Trade Republic, é possível criar planos de investimento periódicos em ETF a partir de 1 €, sem comissão de execução da plataforma. Na Lightyear, também é possível automatizar compras recorrentes de ETF com frequência semanal, quinzenal ou mensal. As ordens em ETF não têm comissão de execução, embora se mantenham os custos próprios do fundo e possam existir custos de conversão cambial quando o ativo não está denominado na moeda do saldo utilizado.
A exposição a ações implica oscilações que podem ser significativas, sobretudo no curto prazo. Por isso, o horizonte temporal e a tolerância ao risco são fatores importantes a considerar antes de qualquer decisão.
Outra categoria que pode ser analisada em contextos de inflação são as obrigações indexadas à inflação. No caso das emissões europeias, a indexação está normalmente ligada à inflação da área do euro, e não especificamente à inflação portuguesa.
Perguntas Frequentes
O INE publica o dado definitivo a 13 de outubro. O indicador avançado costuma coincidir com o definitivo ou variar uma décima.
Só em parte. A taxa base de 2,5% em outubro fica abaixo dos 3,6% de inflação, mas os prémios de permanência a partir do 2.º ano melhoram a rendibilidade de quem mantém o dinheiro durante muito tempo.
Só em parte. Com o IPC nos 3,6% e as melhores remunerações das corretoras nos 3,00%, o dinheiro continua a perder poder de compra, ainda que muito menos do que numa conta a 0%.
Sim. Os juros estão sujeitos a uma taxa autónoma de 28%, salvo opção pelo englobamento. Alguns bancos retêm o imposto na fonte; noutros casos deves declarar os juros no IRS.
Lightyear: A prestação de serviços de investimento é assegurada pela Lightyear Europe AS. Aplicam-se os termos: lightyear.com/terms. Consulte um profissional qualificado, caso tenha dúvidas. Capital em risco.
Podem aplicar-se outras comissões.
Trade Republic: Investir em ações envolve o risco de perda do seu dinheiro. Invista de forma responsável.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Artigos Relacionados

