
Bolsa do Brasil após a primeira volta: é uma boa altura para investir?

O EWZ, ETF que acompanha o mercado acionista brasileiro nos Estados Unidos, chegou a valorizar mais de 10% na noite das eleições.
Flávio Bolsonaro, senador e filho do antigo Presidente Jair Bolsonaro, terminou a primeira volta das eleições presidenciais brasileiras com 47,03% dos votos válidos, à frente de Luiz Inácio Lula da Silva, que obteve 45,16%. Antes da votação, várias sondagens apontavam para uma vantagem de Lula.
A reação dos mercados foi imediata.
Para quem acompanha a bolsa brasileira a partir de Portugal, a questão que se coloca agora é simples: depois desta subida, o que está realmente a ser descontado pelo mercado e como é possível ter exposição ao Brasil através de ETF?
A segunda volta das eleições está marcada para 25 de outubro de 2026.
Porque reagiu a bolsa brasileira positivamente ao resultado eleitoral?
A resposta está sobretudo nas expectativas dos investidores relativamente à política orçamental.
O programa de Flávio Bolsonaro aponta para um ajustamento mais rápido das contas públicas, através de redução da despesa, uma nova regra orçamental, diminuição de alguns impostos e possibilidade de privatização de determinadas empresas públicas depois de processos de reestruturação.
Lula, por sua vez, propõe manter o quadro orçamental aprovado durante o seu atual mandato, continuar o investimento em infraestruturas através do programa Novo PAC e aumentar a receita através da revisão de benefícios e isenções fiscais.
A diferença que os mercados estão a tentar avaliar não é apenas política.
É sobretudo uma questão de ritmo e dimensão do ajustamento das contas públicas.
E, no Brasil, este tema está diretamente relacionado com outro dos principais fatores que influenciam atualmente os mercados: as taxas de juro.
A bolsa brasileira está barata?
Face ao seu próprio histórico, sim. A 1 de outubro, o Ibovespa, o principal índice da bolsa de São Paulo, negociava a cerca de 8,5 vezes os lucros esperados para os 12 meses seguintes, abaixo da média da última década, segundo a sociedade de investimento brasileira XP.
Mas estar barata não significa que esteja a preço de saldo. Comprar a 8,5 vezes os lucros equivale, de forma simplificada, a dizer que cada 100 reais investidos correspondem a cerca de 11,8 reais de lucros anuais. Um aforrador brasileiro pode obter perto de 13,75% em instrumentos de rendimento fixo ligados à Selic (a taxa de juro de referência, que o Banco Central manteve nesse nível a 16 de setembro) como os títulos do Tesouro Selic, com um nível de risco inferior ao das ações. Perante isso, porque assumir mais risco na bolsa?
Para um investidor português, esse rendimento de 13,75% também não está isento de risco. É obtido em reais, e uma queda do real de 3% face ao euro pode absorver mais de dois meses de juros. Além disso, as três principais agências de notação financeira mantêm a dívida brasileira abaixo do grau de investimento: BB na S&P e Fitch e Ba1 na Moody’s.
E porque está a Selic tão elevada? Há várias razões em simultâneo. A inflação dos últimos 12 meses, de 4,22%, já se encontra dentro do intervalo definido pelo Banco Central, mas a inflação esperada para o conjunto de 2026, de 4,92%, continua acima do limite superior de 4,5%. Ao mesmo tempo, o mercado de trabalho mantém-se robusto.
A isso junta-se a dívida pública, que atingiu em agosto 82,9% do PIB, o nível mais elevado em mais de cinco anos, enquanto a despesa com juros já representa cerca de 8,86% do PIB.
O problema da dívida não está tanto na despesa corrente, já que o défice antes de juros é de apenas 0,62% do PIB. Está sobretudo no peso dos juros, que cria uma espécie de círculo vicioso: dívida elevada, taxas de juro elevadas, mais encargos com juros e mais dívida.
Se o Estado conseguir convencer os mercados de que vai controlar as contas públicas, o Banco Central poderá ter mais margem para reduzir as taxas de juro. E, com taxas mais baixas, as ações tendem a tornar-se relativamente mais atrativas face aos instrumentos de rendimento fixo.
É por isso que os mercados reagem positivamente a propostas que apontem para um ajustamento orçamental mais rápido.
O Ibovespa já vinha a subir antes das eleições
Também é importante colocar a reação às eleições em contexto.
A bolsa brasileira não começou a subir apenas depois da votação, antes da primeira volta, o Ibovespa já acumulava uma valorização próxima de 19% desde o final de 2025, segundo os dados apresentados pelo artigo original.
Depois dos resultados eleitorais, o movimento acelerou.
O futuro do Ibovespa abriu a segunda-feira seguinte às eleições com uma subida de aproximadamente 8,4%, atingindo máximos históricos, enquanto o EWZ apontava para uma forte valorização antes da abertura de Wall Street.
Isto significa que parte das expectativas positivas já estava incorporada nas cotações antes da votação.
O que pode correr de forma diferente das expectativas dos mercados?
Para começar, a segunda volta ainda não está decidida. Na Polymarket, um dos maiores mercados de previsões do mundo, quem coloca dinheiro nestes mercados atribuía, a 5 de outubro, mais de 80% de probabilidade a uma vitória de Flávio Bolsonaro. Já em setembro surgia como favorito neste mercado, numa altura em que várias sondagens apontavam para uma disputa muito mais equilibrada.
Ainda assim, isso deixava Lula com uma probabilidade próxima de 18%. Para ter uma referência simples, é aproximadamente a mesma probabilidade de sair um seis num único lançamento de um dado.
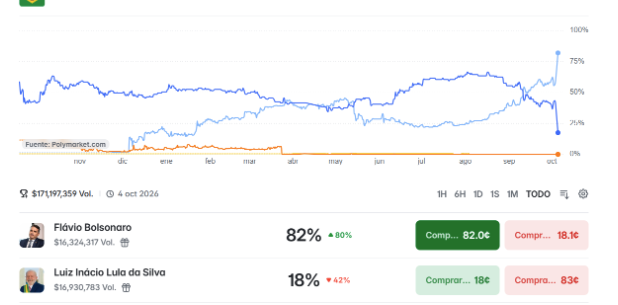
Os mercados de previsões podem ajudar a perceber como determinados participantes estão a avaliar um acontecimento, mas não antecipam necessariamente o resultado eleitoral.
E a história recente mostra precisamente isso.
A 3 de outubro de 2022, no dia seguinte à primeira volta das anteriores eleições presidenciais brasileiras, Jair Bolsonaro também teve um desempenho superior ao apontado pelas sondagens. Nesse dia, o Ibovespa subiu 5,54% e o dólar caiu cerca de 4% face ao real.
Quatro semanas depois, foi Lula quem venceu a segunda volta.
Há ainda outras razões para não assumir que a reação inicial do mercado se manterá.
O programa de Flávio Bolsonaro propõe simultaneamente reduzir a despesa pública e baixar impostos, mas sem quantificar integralmente o impacto dessas medidas, segundo a comparação dos programas publicada pelo jornal brasileiro Metrópoles.
Além disso, a bolsa brasileira já vinha a subir antes das eleições. Entre o fecho de 2025 e 2 de outubro de 2026, o Ibovespa acumulava uma valorização de aproximadamente 19%. Ou seja, uma parte significativa da subida aconteceu antes de os eleitores irem às urnas.
Há ainda um último ponto particularmente importante para um investidor português.
As empresas que poderiam beneficiar de forma mais direta de taxas de juro mais baixas, como empresas de consumo, construção ou centros comerciais, têm um peso relativamente reduzido num ETF amplo dedicado ao Brasil.
No Xtrackers MSCI Brazil UCITS ETF 1C, por exemplo, serviços financeiros, energia, matérias-primas e serviços públicos representavam em conjunto cerca de 82% da carteira, segundo dados de julho de 2026. O setor financeiro, por si só, representava cerca de 40%.
Isto significa que investir num ETF brasileiro não equivale necessariamente a investir nos setores que mais poderiam beneficiar de uma eventual descida da Selic.
O Xtrackers MSCI Brazil UCITS ETF é um fundo UCITS, domiciliado no Luxemburgo, com um TER anual de 0,25%, política de acumulação de dividendos e réplica física do índice MSCI Brazil. Por estas características, enquadra-se no tipo de ETF europeu que pode estar disponível para investidores particulares através de corretoras que operam em Portugal.
A composição do ETF também ajuda a perceber de onde vem o risco. Entre as maiores posições encontravam-se Nu Holdings, Vale, Itaú Unibanco e Petrobras, o que aumenta a exposição do fundo ao sistema financeiro, matérias-primas e energia.
Por isso, mesmo que taxas de juro mais baixas favoreçam determinadas áreas da economia brasileira, o efeito sobre um ETF do Brasil dependerá também da evolução do petróleo, do minério de ferro, dos bancos, do real e dos resultados das maiores empresas incluídas no índice.
Fatores favoráveis e riscos do mercado brasileiro
Vantagens
- ✅ Ibovespa negociava a cerca de 8,5 vezes os lucros antes das eleições
- ✅ Uma redução das taxas de juro pode melhorar as condições de financiamento das empresas
- ✅ A inflação dos últimos 12 meses permanecia dentro do intervalo definido pelo Banco Central
- ✅ Uma política orçamental credível pode melhorar as expectativas relativamente à dívida pública
- ✅ Taxas de juro mais baixas podem reduzir a atratividade relativa do rendimento fixo face às ações
- ✅ O Brasil mantém um peso relevante entre os mercados emergentes
Desvantagens
- ❌ A bolsa brasileira já acumulava uma valorização relevante em 2026 antes da segunda volta
- ❌ A dívida pública encontrava-se nos 82,9% do PIB
- ❌ As expectativas de inflação para 2026 estavam acima do limite superior da meta
- ❌ As medidas anunciadas durante uma campanha podem ser alteradas ou não ser aprovadas
- ❌ O real pode desvalorizar face ao euro
- ❌ Os principais índices brasileiros apresentam uma concentração setorial elevada
Então, o que deve ser analisado antes de investir no Brasil?
As eleições podem alterar rapidamente as expectativas dos mercados, mas um resultado eleitoral, por si só, não determina o comportamento futuro da bolsa.
Para compreender o possível desempenho dos ativos brasileiros no médio e longo prazo, há vários fatores que merecem atenção:
- evolução das contas públicas;
- dívida pública;
- inflação;
- trajetória da taxa Selic;
- crescimento económico;
- resultados das empresas;
- evolução do real;
- preços das matérias-primas;
- medidas efetivamente aprovadas pelo próximo Governo.
Um cenário de maior confiança nas contas públicas, inflação controlada e taxas de juro mais baixas pode criar condições diferentes para as avaliações das empresas.
Mas nenhum resultado eleitoral garante esse cenário.
O Banco Central brasileiro é independente e o Congresso também desempenha um papel fundamental na aprovação de alterações económicas e orçamentais. Por isso, utilizar exclusivamente o resultado das eleições como base para uma decisão de investimento significaria assumir um risco adicional relacionado com um acontecimento político de curto prazo.
Como investir no Brasil a partir de Portugal?
Existem diferentes formas de ganhar exposição ao mercado brasileiro, uma das mais simples é através de ETF. No entanto, existe uma distinção importante para investidores particulares residentes na União Europeia.
O iShares MSCI Brazil ETF (EWZ), frequentemente mencionado nas notícias financeiras norte-americanas, está domiciliado nos Estados Unidos.
Embora seja um dos ETF brasileiros mais conhecidos internacionalmente, normalmente não pode ser comercializado diretamente a pequenos investidores europeus porque não disponibiliza o KID (Documento de Informação Fundamental) exigido pela regulamentação PRIIPs da União Europeia.
A alternativa são ETF constituídos ao abrigo da regulamentação europeia UCITS.
Entre os ETF UCITS que permitem obter exposição ao mercado acionista brasileiro encontram-se:
|
ETF |
ISIN |
TER anual |
|
Xtrackers MSCI Brazil UCITS ETF 1C |
LU0292109344 |
0,25% |
|
iShares MSCI Brazil UCITS ETF (Dist) |
IE00B0M63516 |
0,74% |
|
Franklin FTSE Brazil UCITS ETF |
IE00BHZRQY00 |
0,19% |
A comissão anual é apenas uma das características que deve ser comparada.
Também importa verificar:
- índice seguido pelo ETF;
- dimensão do fundo;
- método de replicação;
- número de posições;
- concentração por empresa;
- concentração setorial;
- política de distribuição ou acumulação;
- moeda do fundo e moedas dos ativos subjacentes;
- liquidez;
- mercados onde é negociado.
Dois ETF que aparecem como “ETF Brasil” podem, portanto, apresentar características bastante diferentes.
Xtrackers MSCI Brazil UCITS ETF
O Xtrackers MSCI Brazil UCITS ETF replica o índice MSCI Brazil e esse fundo oferece exposição a algumas das maiores empresas cotadas do mercado brasileiro.
Uma das características a considerar é a concentração setorial. Como referido anteriormente, banca e serviços financeiros, petróleo e matérias-primas têm um peso muito elevado no MSCI Brazil.
Isso significa que a evolução deste ETF pode depender bastante de fatores como:
- taxas de juro;
- crescimento do crédito;
- petróleo;
- minério de ferro;
- procura chinesa por matérias-primas;
- evolução do real.
Portanto, a exposição não é uniforme a todos os setores da economia brasileira.
O iShares MSCI Brazil UCITS ETF também procura acompanhar o desempenho do mercado acionista brasileiro através do índice MSCI Brazil.
Nesta versão, os rendimentos distribuídos pelas empresas são pagos aos participantes do ETF, daí a designação Dist, de distribuição. O seu custo anual indicado é de 0,74%.
Ao comparar este ETF com outras alternativas, o TER não deve ser o único critério: dimensão, liquidez, estrutura, política de dividendos e diferença de acompanhamento relativamente ao índice também podem ser relevantes.
Franklin FTSE Brazil UCITS ETF
O Franklin FTSE Brazil UCITS ETF segue um índice diferente: o FTSE Brazil.
Apresenta um TER anual indicado de 0,19%, o mais baixo dos três ETF apresentados nesta comparação. No entanto, seguir um índice diferente significa que a composição da carteira, os pesos das empresas e a própria evolução do ETF podem não coincidir exatamente com os produtos que acompanham o MSCI Brazil.
Mais uma vez, comparar apenas custos pode dar uma imagem incompleta.
Pode já estar a investir no Brasil sem ter um ETF brasileiro
Este é um ponto que muitas vezes passa despercebido, um investidor não necessita de ter um ETF dedicado ao Brasil para possuir ações brasileiras indiretamente, quem investe através de um ETF ou fundo de mercados emergentes pode já ter exposição ao país.
Na prática, existem pelo menos três formas distintas de obter exposição:
- ETF exclusivamente dedicado ao Brasil: Maior concentração no mercado brasileiro e, consequentemente, maior exposição aos riscos económicos, políticos e cambiais do país.
- ETF de mercados emergentes: O Brasil representa apenas uma parte de uma carteira distribuída por diferentes países.
- ETF da América Latina: O Brasil tende a ter um peso elevado, mas acompanhado por outros mercados da região.
Nenhuma destas estruturas é, por definição, superior às restantes. Representam níveis e tipos de exposição diferentes.
E as corretoras disponíveis em Portugal?
Para investir em ETF a partir de Portugal, é necessário recorrer a uma corretora que disponibilize os fundos pretendidos e que aceite clientes residentes no país.
Entre as plataformas disponíveis em Portugal encontram-se, por exemplo, a XTB, a Trade Republic e a Lightyear. As três permitem investir em ETF, mas apresentam diferenças ao nível da oferta, custos de negociação, câmbio e funcionalidades.
XTB
A XTB disponibiliza mais de 2.200 ETF e permite negociar ações e ETF sem comissão até um volume mensal de 100.000 euros. Acima desse valor, aplica uma comissão de 0,2%, com um mínimo de 10 euros. Quando existe conversão entre moedas diferentes, pode ser aplicada uma margem cambial de 0,5%.
No caso concreto do mercado brasileiro, a plataforma disponibiliza ETF UCITS como o Xtrackers MSCI Brazil UCITS ETF 1C, negociado com o ticker XMBR.DE, e diferentes versões do iShares MSCI Brazil UCITS ETF.

A XTB permite ainda criar Planos de Investimento baseados em ETF. A criação e gestão destes planos não tem comissão própria, mantendo-se as condições gerais de negociação da plataforma.
Trade Republic
A Trade Republic também opera em Portugal e dispõe de uma sucursal portuguesa supervisionada pelo Banco de Portugal para determinadas atividades e serviços.
A plataforma permite começar a investir a partir de 1 euro em ações e ETF.
Nas compras ou vendas individuais, a Trade Republic não cobra uma comissão de negociação propriamente dita, mas aplica um custo externo de liquidação de 1 euro por operação, ao qual podem acrescer spreads e outros custos de terceiros. Os Planos de Poupança recorrentes em ações e ETF não têm comissão de execução da Trade Republic.
Isto cria uma diferença relevante entre uma compra pontual e um plano de investimento recorrente: embora ambos permitam exposição a ETF, a estrutura de custos não é exatamente a mesma.
Lightyear
A Lightyear é outra plataforma disponível para investidores em Portugal e oferece ações, ETF e outros instrumentos financeiros.
No caso dos ETF, a corretora não cobra comissões de execução nem de custódia. Continuam, naturalmente, a existir os custos internos cobrados pela própria entidade gestora de cada ETF, como o TER.
A Lightyear dispõe também de uma conta multimoedas em euros, dólares e libras. Se for necessário converter dinheiro entre moedas, aplica uma comissão cambial de 0,35%, utilizando como referência a taxa interbancária em tempo real.
A plataforma disponibiliza atualmente centenas de ETF cotados em euros, incluindo fundos de mercados desenvolvidos e emergentes.
Perguntas Frequentes
Sim. Uma das formas de obter exposição ao mercado acionista brasileiro é através de ETF UCITS negociados em bolsas europeias. Estes fundos podem incluir grandes empresas brasileiras e estão disponíveis através de várias corretoras que operam em Portugal.
Ao comprar uma ação, o investidor fica exposto a uma empresa específica. Num ETF, o investimento é distribuído por várias empresas que fazem parte de um determinado índice. No caso de um ETF do Brasil, isso pode significar exposição simultânea a bancos, empresas de energia, matérias-primas e outros setores da economia brasileira.
Entre os ETF UCITS disponíveis no mercado europeu encontram-se, por exemplo, o Xtrackers MSCI Brazil UCITS ETF, o iShares MSCI Brazil UCITS ETF e o Franklin FTSE Brazil UCITS ETF. Cada fundo apresenta diferenças ao nível do índice seguido, custos, distribuição ou acumulação de dividendos e composição da carteira.
Não necessariamente. Os principais índices acionistas brasileiros têm uma concentração relevante em determinados setores. Bancos, energia, petróleo e matérias-primas podem representar uma parte muito elevada da carteira. Assim, um ETF brasileiro não acompanha todos os setores da economia com o mesmo peso.
Lightyear: A prestação de serviços de investimento é assegurada pela Lightyear Europe AS. Aplicam-se os termos: lightyear.com/terms. Consulte um profissional qualificado, caso tenha dúvidas. Capital em risco.
Podem aplicar-se outras comissões.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
Trade Republic: Investir em ações envolve o risco de perda do seu dinheiro. Invista de forma responsável.
Artigos Relacionados


