
A corrida pelo cobre já começou: haverá oferta suficiente até 2035?

A transição energética, a eletrificação da economia, a expansão das redes elétricas, os veículos elétricos e, mais recentemente, o crescimento dos centros de dados e da inteligência artificial estão a aumentar a necessidade de metais industriais como cobre, níquel e alumínio.
O problema é que aumentar a procura é muito mais rápido do que aumentar a oferta.
Uma nova mina pode demorar anos (por vezes mais de uma década) entre a descoberta de um depósito, o licenciamento, o financiamento, a construção e o início da produção. Ao mesmo tempo, a qualidade de alguns depósitos minerais está a diminuir e os projetos enfrentam custos mais elevados, restrições ambientais e uma crescente concentração geográfica da produção.
É precisamente esta combinação que está a colocar os metais industriais novamente no centro da economia mundial.
As projeções reunidas pela Coface mostram que, até 2035, a procura poderá superar a oferta de cobre, níquel, alumínio e zinco, embora a dimensão desse desequilíbrio varie significativamente entre os diferentes metais.
E o cobre destaca-se por um motivo particular: está presente praticamente em todas as grandes tendências de eletrificação da próxima década.
Cobre, níquel e alumínio: quanto poderá faltar até 2035?
As projeções para 2035 ajudam a perceber a dimensão do desafio:
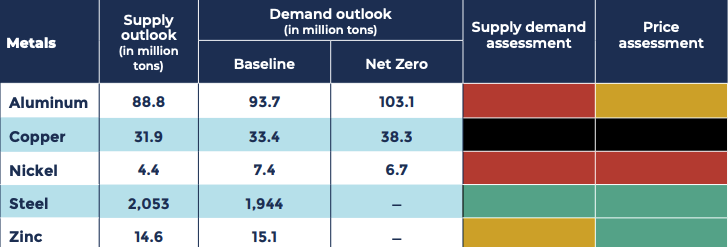
O dado mais importante não é apenas que possa existir um défice, mas que cobre, níquel e alumínio enfrentam simultaneamente um crescimento estrutural da procura e limitações para aumentar rapidamente a produção.
O aço apresenta uma situação diferente: nas projeções utilizadas pela Coface, a oferta em 2035 seria suficiente para satisfazer a procura, isto mostra que não existe um problema generalizado de falta de metais, o desequilíbrio está concentrado sobretudo nos materiais mais expostos à eletrificação e às novas tecnologias.
Porque está a aumentar tanto a procura de metais industriais?
Durante décadas, a procura de metais como cobre, alumínio e níquel esteve fortemente ligada à construção, à indústria, às infraestruturas e ao crescimento económico. Essas utilizações não desapareceram, o que mudou foi a chegada de uma nova camada de procura.
Hoje, redes elétricas, energias renováveis, baterias, veículos elétricos, centros de dados e infraestruturas digitais competem pelos mesmos metais que continuam a ser necessários na construção, nos transportes e na indústria tradicional.
A Agência Internacional de Energia destaca precisamente esta transformação: as tecnologias associadas à energia limpa tornaram-se uma das componentes de crescimento mais rápido da procura mundial de minerais críticos. O cobre é particularmente importante para redes elétricas e praticamente todas as tecnologias relacionadas com eletrificação, enquanto o níquel desempenha um papel importante em determinadas químicas de baterias.
A inteligência artificial acrescentou entretanto outro fator: um centro de dados não é apenas um conjunto de servidores. Precisa de eletricidade, transformadores, sistemas de arrefecimento, cablagem, equipamentos elétricos e novas ligações à rede e tudo isso exige metais.
O Banco Mundial identifica atualmente a expansão dos centros de dados relacionados com inteligência artificial, juntamente com as energias renováveis, redes elétricas e veículos elétricos, como uma das fontes que estão a sustentar a procura de metais industriais.
Cobre: o metal essencial para eletrificar a economia
Entre todos os metais industriais, o cobre é provavelmente aquele em que a tensão entre procura e oferta merece maior atenção porque ele é utilizado em cabos elétricos, motores, transformadores, edifícios, redes de distribuição, sistemas de energia renovável, equipamentos eletrónicos e veículos.
A razão é simples: poucos materiais conseguem combinar tão bem condutividade elétrica, durabilidade, maleabilidade e capacidade de reciclagem e quanto mais eletrificada for uma economia, mais cobre tende a necessitar.
Porque poderá faltar cobre?
Segundo as projeções utilizadas pela Coface, a oferta mundial poderá atingir cerca de 31,9 milhões de toneladas em 2035, enquanto a procura poderá situar-se entre 33,4 e 38,3 milhões, no cenário mais exigente, isso representa uma diferença de aproximadamente 6,4 milhões de toneladas.
Mas o desafio não está apenas na quantidade de cobre que existe no planeta, está também na capacidade de o extrair economicamente e colocá-lo no mercado a tempo.
As novas minas enfrentam períodos de desenvolvimento longos, custos de capital elevados, processos de licenciamento complexos e, em alguns casos, uma deterioração do teor do minério.
A Agência Internacional de Energia chegou a uma conclusão semelhante ao analisar os projetos atualmente anunciados: no seu Global Critical Minerals Outlook, estima que o fornecimento proveniente das minas existentes e dos projetos anunciados poderá ficar cerca de 30% abaixo das necessidades de cobre em 2035, considerando o seu cenário de políticas atuais.
A IEA aponta como obstáculos precisamente a redução do teor dos minérios, os custos crescentes dos projetos, a menor descoberta de novos recursos e os longos prazos necessários para desenvolver novas minas.
Ou seja: o problema do cobre não parece ser falta de procura, mas sim a velocidade a que será possível criar nova oferta.
Níquel: procura das baterias, mas uma oferta mais difícil de prever
O níquel apresenta uma situação diferente.
Historicamente, a principal utilização do metal esteve associada ao aço inoxidável. No entanto, algumas tecnologias de baterias de iões de lítio utilizam níquel para aumentar a densidade energética, tornando-o também relevante para a indústria dos veículos elétricos.
Nas projeções apresentadas pela Coface, esta pressão é evidente: a oferta em 2035 seria de aproximadamente 4,4 milhões de toneladas, enquanto a procura poderia atingir entre 6,7 e 7,4 milhões.
À primeira vista, seria um dos maiores desequilíbrios relativos entre os metais analisados, mas o níquel mostra também porque é importante não tratar previsões de longo prazo como certezas.
A produção aumentou rapidamente nos últimos anos, sobretudo graças à expansão da Indonésia. Além disso, a evolução tecnológica das baterias pode alterar significativamente a quantidade de níquel necessária no futuro.
A própria IEA apresenta atualmente uma perspetiva menos restritiva do que para o cobre: se os projetos planeados entrarem efetivamente em produção dentro dos calendários previstos, a oferta de níquel poderá ser suficiente para responder à procura em 2035 no cenário de políticas atuais e isto transforma o níquel num dos mercados mais difíceis de projetar.
Existe uma forte procura estrutural potencial, mas também uma capacidade maior de resposta da oferta e uma incerteza tecnológica mais elevada.
Alumínio: leve, abundante e cada vez mais necessário
O alumínio tem uma característica que o distingue do cobre: é muito mais abundante, mas isso não significa, contudo, que a sua oferta seja ilimitada.
O alumínio é utilizado na construção, transportes, automóveis, embalagens, equipamentos industriais, linhas elétricas e tecnologias de energia renovável. É também valorizado por ser relativamente leve, resistente à corrosão e altamente reciclável.
Segundo as projeções da Coface, a oferta poderá chegar a 88,8 milhões de toneladas em 2035, enquanto a procura poderá variar entre 93,7 e 103,1 milhões de toneladas, no cenário superior, a diferença ultrapassaria 14 milhões de toneladas.
Mas existe ainda outro problema: produzir alumínio requer muita energia, por isso, o custo e a disponibilidade de eletricidade são elementos essenciais para determinar onde a nova capacidade pode ser instalada e a que preço.
A concentração da produção também importa: a China produziu pouco mais de 44 milhões de toneladas de alumínio primário em 2025, aproximando-se do limite nacional de capacidade de cerca de 45 milhões de toneladas. O país representa aproximadamente 60% da produção mundial, segundo o Banco Mundial.
Isso significa que aumentar a oferta global poderá exigir cada vez mais nova capacidade fora da China.
O que diferencia cobre, níquel e alumínio?
Apesar de serem frequentemente agrupados dentro da mesma narrativa de transição energética, os três mercados enfrentam problemas diferentes.
|
Cobre |
Níquel |
Alumínio |
|
|
Principal pressão estrutural |
Eletrificação e redes |
Baterias + aço inoxidável |
Eletrificação, transporte e construção |
|
Facilidade de aumentar oferta |
Baixa |
Média/alta |
Média |
|
Risco de défice estrutural |
Elevado |
Incerto |
Moderado/elevado |
|
Dependência tecnológica |
Baixa |
Elevada |
Baixa |
|
Importância da reciclagem |
Alta |
Alta |
Muito alta |
|
Principal desafio |
Novas minas demoram anos |
Evolução da oferta e das baterias |
Energia e capacidade reprodutiva |
- O cobre apresenta provavelmente o problema estrutural mais difícil de resolver.
- O níquel enfrenta uma forte expansão potencial da procura, mas também uma oferta que tem conseguido crescer rapidamente.
- Já o alumínio encontra-se numa posição intermédia: existe matéria-prima abundante, mas transformar essa matéria-prima em metal requer enormes quantidades de energia e capacidade industrial.
A reciclagem pode resolver a falta de metais?
A reciclagem será uma parte cada vez mais importante da resposta, sobretudo para cobre e alumínio, porque ambos os metais podem ser recuperados e reutilizados repetidamente.
No caso do alumínio, reciclar metal requer significativamente menos energia do que produzir alumínio primário. No cobre, a sucata também pode representar uma fonte relevante de oferta secundária, mas existe uma limitação básica: só é possível reciclar metal que já entrou anteriormente na economia e chegou ao fim da sua vida útil.
Uma rede elétrica construída hoje poderá permanecer em utilização durante décadas e omesmo acontece com cobre presente em edifícios, infraestruturas e equipamentos industriais.
Por isso, numa fase em que a quantidade total de metal utilizada pela economia mundial continua a crescer, a reciclagem pode reduzir a necessidade de nova extração, mas dificilmente substitui por completo a produção primária.
A China continua no centro do mercado de metais industriais
É impossível analisar metais industriais sem falar da China: o país é simultaneamente um dos maiores consumidores, produtores e processadores mundiais de matérias-primas minerais.
Durante décadas, a urbanização e a construção chinesas foram grandes motores da procura por metais, mas essa relação está a mudar.
O setor imobiliário chinês atravessa um período prolongado de fraqueza, reduzindo uma fonte tradicional de procura. Ao mesmo tempo, outras indústrias estão a ganhar peso: redes elétricas, veículos elétricos, energias renováveis, baterias e produção tecnológica.
O Banco Mundial observa precisamente esta divergência: a procura associada à construção permanece fraca, sobretudo devido ao setor imobiliário chinês, mas renováveis, redes elétricas, veículos elétricos, centros de dados e outras utilizações tecnológicas continuam a sustentar o consumo de metais básicos.
Isto significa que acompanhar apenas o imobiliário chinês já não é suficiente para compreender o mercado mundial de metais.
Porque abrir uma nova mina não resolve rapidamente o problema?
Existe frequentemente uma aparente contradição no mercado de matérias-primas: se o mundo tem reservas de cobre, níquel e outros minerais, porque é que pode existir falta de oferta?
Porque reserva mineral e produção anual são conceitos diferentes e descobrir um depósito é apenas o início. Depois é necessário avaliar o recurso, demonstrar a viabilidade económica, obter licenças, garantir financiamento, construir infraestruturas, desenvolver a mina e começar a produção.
Além disso, novos projetos podem enfrentar oposição social, restrições ambientais, falta de água ou energia e aumentos substanciais dos custos, por isso, mesmo quando preços elevados tornam novos projetos economicamente interessantes, a resposta da oferta pode demorar muitos anos.
É esta rigidez que ajuda a explicar porque o mercado do cobre preocupa particularmente os analistas.
O que está a acontecer com os metais em 2026?
O ciclo dos metais industriais voltou a ganhar força em 2026.
O índice de metais e minerais do Banco Mundial subiu 13% apenas no primeiro trimestre de 2026, num contexto de maior preocupação com restrições de oferta. Para o conjunto do ano, a instituição projeta uma subida de 17% do índice.
As projeções do Banco Mundial para 2026 apontam para:
|
Metal |
Preço médio projetado para 2026 |
Variação anual projetada |
|
Cobre |
12.000 USD/tonelada |
+20,6% |
|
Alumínio |
3.200 USD/tonelada |
+21,6% |
|
Níquel |
17.000 USD/tonelada |
+12,1% |
|
Zinco |
3.000 USD/tonelada |
+4,6% |
|
Minério de ferro |
97 USD/dmt |
-3,2% |
A evolução dos preços no curto prazo pode mudar rapidamente, mas o que torna este ciclo diferente é a combinação de restrições tradicionais de oferta com novas fontes estruturais de procura.
O Banco Mundial prevê inclusivamente que cobre e alumínio atinjam máximos históricos em termos de preço médio anual em 2026.
Cobre, níquel ou alumínio: qual enfrenta o maior risco até 2035?
Se olharmos apenas para as projeções da Coface, os três enfrentam um potencial défice, mas a natureza do problema é diferente.
- O níquel apresenta o maior défice relativo nas projeções da Coface, embora a rápida expansão de novos projetos possa reduzir significativamente essa diferença.
- O alumínio enfrenta uma procura crescente e limites de capacidade, mas beneficia de uma base produtiva maior e de um enorme potencial de reciclagem.
- O cobre, por outro lado, reúne praticamente todos os elementos de um potencial estrangulamento estrutural: procura crescente, importância transversal na eletrificação, dificuldade em substituir o metal em muitas aplicações, redução do teor dos minérios e longos períodos para desenvolver novas minas.
É por isso que diferentes estudos chegam a números distintos para 2035, mas continuam a identificar o cobre como um dos metais em que a oferta futura merece maior atenção.
O verdadeiro desafio não é ficar sem metais
A economia mundial não está prestes a esgotar fisicamente o cobre, o níquel ou o alumínio, o problema é outro.
A questão é saber se será possível extrair, processar, transportar e reciclar estes metais ao ritmo exigido pela procura, mantendo simultaneamente custos aceitáveis e cadeias de abastecimento suficientemente diversificadas.
Até 2035, o mundo terá de expandir redes elétricas, instalar nova capacidade renovável, eletrificar transportes, construir centros de dados e continuar a satisfazer as necessidades tradicionais da indústria e da construção e tudo isso exige materiais.
E embora o debate sobre a transição energética esteja normalmente centrado na quantidade de eletricidade que será necessário produzir, existe uma questão igualmente importante por baixo de toda essa infraestrutura:
haverá cobre, níquel e alumínio suficientes para a construir?
As projeções atuais não dão uma resposta definitiva, mas deixam claro que a disponibilidade de metais industriais será uma das variáveis fundamentais para determinar a velocidade — e o custo — da transformação da economia mundial.
Perguntas Frequentes
As projeções variam consoante os cenários utilizados, mas vários estudos apontam para um risco significativo de a oferta não acompanhar a procura. A Coface estima uma oferta de 31,9 milhões de toneladas em 2035 perante uma procura potencial entre 33,4 e 38,3 milhões. A IEA também identifica o cobre como um dos minerais com maior risco de défice estrutural.
Além das utilizações tradicionais na construção e indústria, o cobre é essencial para redes elétricas, energias renováveis, motores, veículos elétricos, centros de dados e outras infraestruturas associadas à eletrificação.
O níquel é utilizado sobretudo na produção de aço inoxidável, mas também desempenha um papel importante em determinadas baterias de iões de lítio utilizadas em veículos elétricos e armazenamento energético.
O alumínio é leve, resistente e bom condutor de eletricidade, ele é utilizado em redes elétricas, veículos, energia solar, construção e inúmeras aplicações industriais. A possibilidade de o reciclar com um consumo energético muito inferior ao da produção primária é também uma vantagem importante.
Não completamente, a reciclagem pode aumentar significativamente a oferta secundária, mas grande parte dos metais utilizados atualmente permanece durante anos ou décadas dentro de edifícios, redes e equipamentos. Enquanto o consumo mundial continuar a crescer, continuará a existir necessidade de produção primária.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Trade Republic: Investir em ações envolve o risco de perda do seu dinheiro. Invista de forma responsável.
Artigos Relacionados

