
E se tivesses investido as tuas despesas dos últimos 5 anos?

Uma encomenda de comida depois de um dia de trabalho, uma subscrição que já quase não utilizas ou aqueles ténis que compraste porque estavam em promoção. São despesas que fazem parte do quotidiano de muitos portugueses e que, isoladamente, podem parecer insignificantes.
Mas quanto representam ao fim de cinco anos? E o que teria acontecido se parte desse dinheiro tivesse sido investido?
Este conteúdo é exclusivamente informativo e educativo, não constituindo qualquer tipo de recomendação ou aconselhamento de investimento.
É sexta-feira, são nove da noite e acabaste de chegar a casa depois de uma semana de trabalho. Abres o frigorífico, olhas para o que lá está e percebes que não te apetece cozinhar. Pegas no telemóvel, abres uma aplicação de entregas e, por 25 euros, resolves o jantar.
No sábado, recebes uma notificação de uma loja online: aqueles ténis que andavas a ver estão finalmente com 40% de desconto. Não estavas propriamente a precisar deles, mas a promoção parece uma boa oportunidade.
No domingo, decides aproveitar o tempo livre para ver uma série. Abres uma plataforma de streaming, percorres o catálogo e acabas por não encontrar nada que te interesse. Experimentas outra aplicação e, pelo caminho, lembras-te de que continuas a pagar três serviços diferentes todos os meses.
Na segunda-feira, chega outra notificação do banco: a mensalidade do ginásio foi debitada. O mesmo ginásio onde prometeste voltar no início do mês.
Reconheces alguma destas situações?
Se a resposta for sim, provavelmente também conheces aquela sensação de chegar ao fim do mês, consultar o extrato bancário e perguntar: “Mas onde é que gastei o dinheiro?”
A verdade é que nos lembramos das grandes compras, mas raramente sabemos quanto gastámos nas pequenas decisões que repetimos ao longo dos anos. E estes hábitos estão longe de ser casos isolados.
Segundo dados da ANACOM publicados em fevereiro de 2026, 39,2% dos residentes em Portugal que fizeram compras online encomendaram refeições ao domicílio em 2025. Entre os compradores online, 75,9% adquiriram vestuário ou calçado.
O consumo digital também faz parte desta realidade. De acordo com o estudo Digital Consumer Trends 2025, da Deloitte, 62% dos participantes tinham acesso a serviços pagos de streaming de vídeo.
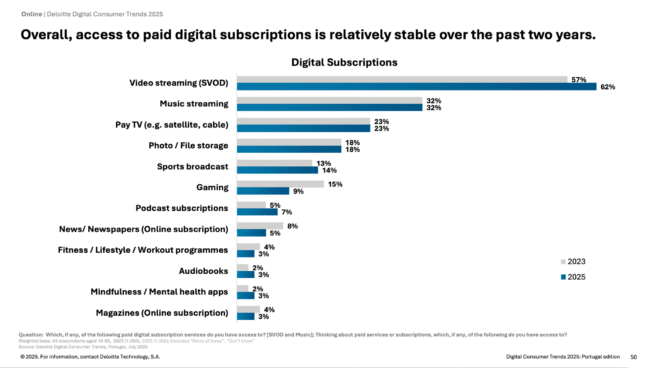
Estes números mostram como algumas das despesas que fazemos quase automaticamente estão associadas a hábitos de consumo bastante difundidos. Mas há uma pergunta que raramente fazemos quando confirmamos uma encomenda ou aceitamos uma nova mensalidade: quanto dinheiro representam estas decisões quando as somamos ao fim de vários anos?
Quanto dinheiro representam as pequenas despesas ao fim de cinco anos?
Quando pensamos em poupar dinheiro, é natural começarmos pelas despesas mais importantes: a renda de casa, a eletricidade, o supermercado ou a prestação do carro. No entanto, há outra categoria de gastos que pode passar despercebida no orçamento familiar: as pequenas despesas recorrentes.
Uma encomenda de comida pode custar 25 euros, uma subscrição representa alguns euros por mês e uma mensalidade do ginásio continua a ser debitada independentemente da frequência com que utilizamos as instalações.
Individualmente, estes valores podem ter um impacto reduzido no orçamento. Mas, quando se repetem durante vários anos, a dimensão muda.
Imagina que manténs os seguintes hábitos durante cinco anos:
|
Despesa |
Valor considerado |
Total em 1 ano |
Total em 5 anos |
|
Encomendas de comida |
25 € por semana |
1.300 € |
6.500 € |
|
Subscrições digitais |
30 € por mês |
360 € |
1.800 € |
|
Compras de roupa e acessórios |
40 € por mês |
480 € |
2.400 € |
|
Ginásio pouco utilizado |
35 € por mês |
420 € |
2.100 € |
|
Total |
2.560 € |
12.800 € |
O resultado é de 12.800 euros em cinco anos, um montante considerável para despesas que, no momento em que são realizadas, podem parecer relativamente pequenas.
É importante perceber que estes valores não representam necessariamente dinheiro desperdiçado. Encomendar jantar depois de um dia exigente pode ser uma escolha perfeitamente razoável. Comprar roupa, utilizar plataformas digitais ou frequentar um ginásio também pode fazer parte de uma vida equilibrada.
A questão não é deixar de gastar dinheiro naquilo de que gostamos, mas perceber se essas despesas continuam a corresponder às nossas prioridades.
Custo de oportunidade: aquilo que não vemos quando gastamos dinheiro
Imagina que compras uns ténis por 80 euros. Sabes exatamente quanto pagaste e o que recebeste em troca, mas há algo que não aparece no talão da compra: aquilo que poderias ter feito com os mesmos 80 euros.
Podias tê-los guardado, utilizado para outra finalidade ou investido. Em economia, esta ideia é conhecida como custo de oportunidade, ou seja, o valor da melhor alternativa de que abdicas quando tomas uma decisão.
O conceito aplica-se a praticamente todas as escolhas financeiras: quando pagamos uma subscrição mensal, estamos a utilizar dinheiro que poderia ter outro destino e o mesmo acontece quando fazemos uma compra por impulso ou mantemos um serviço de que já não precisamos.
Naturalmente, isso não significa que investir seja sempre a alternativa mais vantajosa. Os mercados financeiros podem valorizar, mas também podem registar perdas.
Ainda assim, é interessante imaginar o que poderia ter acontecido se algumas das nossas despesas tivessem seguido outro caminho.
Voltemos às subscrições digitais. Se pagaste 30 euros por mês durante cinco anos, gastaste 1.800 euros. Mas quanto poderia valer hoje esse dinheiro se tivesses realizado investimentos periódicos do mesmo valor?
A resposta depende dos ativos escolhidos, das datas de investimento e da evolução dos mercados. E foi precisamente essa curiosidade que nos levou a fazer um exercício.
E se tivesses investido nas empresas onde gastas dinheiro?
Foi precisamente este o desafio que a XTB nos lançou: olhar para alguns dos nossos hábitos de consumo e perceber quanto poderia valer hoje esse dinheiro, caso tivesse sido investido.
A ideia despertou-nos a curiosidade. Afinal, todos os meses pagamos serviços de empresas que conhecemos bem — plataformas de streaming, marcas de roupa ou aplicações digitais — sem pensar que, além de consumidores, também poderíamos ter sido acionistas.
Tomemos como exemplo a Netflix.
Uma subscrição mensal parece uma despesa relativamente pequena, mas quando esse valor se repete durante vários anos, a perspetiva muda. Foi por isso que decidimos utilizar o Invest-or, uma ferramenta gratuita que permite comparar hábitos de consumo com cenários históricos de investimento em ações ou ETF.
O funcionamento é simples: escolhemos uma despesa, definimos o valor e a frequência e selecionamos o ativo financeiro que queremos utilizar na comparação. A ferramenta apresenta depois uma animação com a evolução histórica do investimento hipotético.
Quanto poderia valer hoje o dinheiro gasto na Netflix?
Para este exercício, utilizámos o Invest-or para comparar despesas periódicas associadas à Netflix com um investimento hipotético em ações da própria empresa, de acordo com os parâmetros e o período apresentados na simulação.
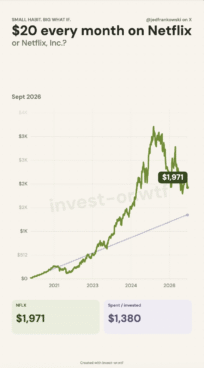
Segundo o resultado apresentado, o montante acumulado na simulação foi de 1.380 dólares, enquanto o investimento hipotético em ações da Netflix teria atingido 1.971 dólares, uma diferença de 591 dólares.
|
Resultado da simulação |
Em dólares |
Em euros (aprox.) |
|---|---|---|
|
Montante acumulado |
1.380 USD |
1.270 € |
|
Valor final hipotético |
1.971 USD |
1.813 € |
|
Diferença |
591 USD |
544 € |
O resultado chama a atenção porque transforma uma despesa habitual numa comparação fácil de compreender. Em vez de olharmos apenas para o dinheiro gasto numa subscrição, conseguimos observar o que teria acontecido se esse montante tivesse acompanhado a evolução histórica das ações da empresa.
Há, contudo, um detalhe essencial: sabemos hoje como evoluíram as ações da Netflix, mas não tínhamos essa informação em 2021. Uma empresa conhecida ou um serviço amplamente utilizado não corresponde necessariamente a um investimento rentável.
Por isso, o interesse deste exercício não está em sugerir que deveríamos ter comprado ações da Netflix, mas em mostrar como pequenas despesas recorrentes podem ganhar outra dimensão quando analisamos o seu custo de oportunidade.
E é precisamente isso que torna a experiência interessante: não nos diz o que deveríamos ter feito, mas ajuda-nos a pensar com mais clareza sobre a forma como utilizamos o dinheiro hoje.
E se quisesses organizar investimentos periódicos?
A simulação da Netflix parte de uma ideia simples: o efeito de repetir um pequeno montante ao longo do tempo.
Na prática, existem ferramentas que permitem organizar este tipo de operações. É o caso dos Planos de Investimento da XTB, através dos quais é possível definir aplicações periódicas em ETF e acompanhar a composição do portefólio.

Além disso, para novos clientes elegíveis, a XTB disponibiliza uma campanha de boas-vindas com 4,5% TANB sobre fundos não investidos em euros, até 20.000 €, durante os primeiros 90 dias após a abertura de conta. A taxa promocional está sujeita a condições, incluindo a realização de pelo menos uma operação elegível de ações ou ETF por mês civil.
São duas funcionalidades distintas: os Planos de Investimento dizem respeito à organização de investimentos em ETF, enquanto a campanha de juros se aplica aos fundos que permanecem por investir na conta.
Investir em ETF envolve riscos, incluindo a possibilidade de perda do capital investido. A remuneração de fundos não investidos não corresponde à rentabilidade dos investimentos.
Taxa anual (TANB). A Taxa de Boas-Vindas aplica-se a fundos até 20.000 EUR e é válida por 90 dias a contar da data de adesão, desde que seja efetuada pelo menos uma transação de ações ou ETFs por mês civil. Oferta por tempo limitado, válida de 14.10.2026 a 31.12.2026. Aplicam-se os T&C da Campanha.
E o dinheiro que ainda não foi investido? Também pode ser remunerado?
Quando falamos em pôr o dinheiro a trabalhar, pensamos habitualmente em ações, ETF ou outros instrumentos financeiros. No entanto, nem todo o dinheiro disponível numa conta de investimento está necessariamente aplicado nos mercados.
Imagina que tens um determinado montante na conta, mas ainda estás a analisar as alternativas disponíveis. Durante esse período, o dinheiro pode permanecer por investir enquanto procuras informação ou organizas os teus objetivos financeiros.
É precisamente aqui que surge outra funcionalidade da XTB: a remuneração dos fundos não investidos, que permite receber juros sobre determinados montantes disponíveis na conta, de acordo com as condições aplicáveis.
A partir de 14 de outubro de 2026, a XTB disponibiliza uma campanha de boas-vindas para novos clientes elegíveis, com uma taxa de 4,5% TANB sobre fundos não investidos em euros, durante um período máximo de 90 dias a contar da abertura da conta.
A oferta está associada à utilização da plataforma para investir. Para beneficiar da taxa promocional num determinado mês civil, é necessário realizar pelo menos uma operação elegível de compra ou venda de ações ou ETF nesse mês.
|
Condição |
Informação |
|
Taxa promocional |
4,5% TANB em euros |
|
Período para abrir conta |
14/10/2026 a 31/12/2026 |
|
Duração |
Até 90 dias desde a abertura da conta |
|
Limite de fundos |
Até 20.000 € no conjunto das contas |
|
Montante mínimo de fundos |
Sem mínimo |
|
Condição de ativação |
Uma compra ou venda elegível de ações ou ETFs por mês civil |
|
Cálculo dos juros |
Diário |
|
Pagamento |
Mensal |
|
Após os 90 dias |
Taxa padrão variável |
A campanha surge como um benefício adicional associado à utilização da XTB para investir. Enquanto parte do dinheiro permanece disponível na conta, os novos clientes elegíveis podem beneficiar da remuneração desses fundos, desde que cumpram as condições da promoção.
Importa distinguir estes juros da rentabilidade dos investimentos: a taxa de 4,5% TANB é anual e bruta, aplica-se aos fundos não investidos e não representa uma garantia de ganhos nos mercados financeiros.
A decisão de realizar operações deve considerar os riscos e custos dos instrumentos financeiros, independentemente da taxa promocional.
Investir pequenas quantias: o que podemos aprender com as nossas despesas?
Não podemos mudar as decisões do passado. Mas podemos olhar de outra forma para as que tomamos hoje.
Voltemos ao ponto de partida.
Aquele jantar que encomendaste depois de uma semana de trabalho, a subscrição que mantiveste durante anos ou os ténis que compraste porque estavam em promoção não são necessariamente decisões de que te devas arrepender.
O dinheiro também serve para proporcionar experiências, conforto e qualidade de vida. Nem todas as despesas precisam de gerar um retorno financeiro para fazerem sentido.
O exercício com a Netflix mostrou-nos, no entanto, como uma despesa aparentemente pequena pode ganhar outra dimensão ao longo dos anos. Não significa que investir tivesse sido necessariamente a melhor decisão, mas ajuda-nos a perceber o impacto das escolhas que fazemos com o nosso dinheiro.
E tu? Já pensaste quanto poderiam valer hoje algumas das despesas que fizeste nos últimos cinco anos?
Podes explorar essa pergunta no Invest-or e descobrir como diferentes hábitos de consumo se comparam com cenários históricos de investimento.
Afinal, não podemos mudar as decisões do passado, mas podemos olhar de outra forma para as que tomamos hoje.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Artigos Relacionados

