
EdR Fund Big Data: análise de um fundo que investe nos dados por trás da IA

Pense num investidor que, todos os meses, reforça o mesmo ETF do MSCI World. Escolheu-o para diversificar: são mais de mil empresas de 23 países desenvolvidos, num só produto.
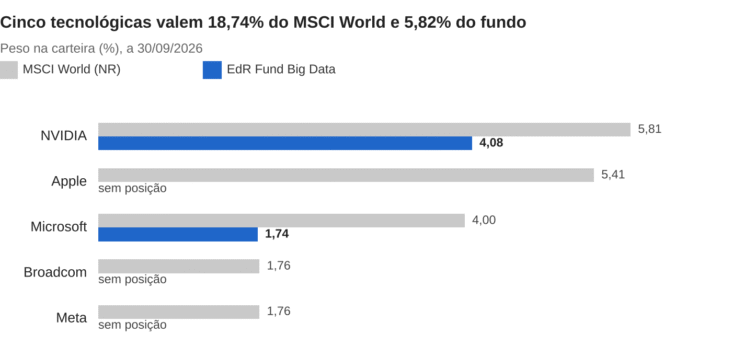
O que talvez não saiba é que, no final de setembro de 2026, apenas cinco empresas – NVIDIA, Apple, Microsoft, Broadcom e Meta – representavam 18,7% desse índice. Em cada 100 euros investidos, quase 19 dependem de cinco tecnológicas norte-americanas, precisamente as que mais beneficiaram da corrida à inteligência artificial.
Fonte: Edmond de Rothschild AM, dados a 30/09/2026. Elaboração: Rankia.
Daqui nasce um paradoxo. Quem quer reforçar a exposição à IA tende a escolher um fundo ou ETF de tecnologia. Só que, muitas vezes, está a comprar mais do mesmo: as mesmas empresas que já pesam no seu ETF global.
O EdR Fund Big Data parte de outra pergunta. Em vez de se concentrar apenas em quem fabrica a infraestrutura da IA, procura também quem detém os dados que a alimentam e quem os sabe transformar em lucro, seja uma tecnológica, uma seguradora ou uma empresa de serviços petrolíferos.
Nesta análise, olhamos para o fundo a partir desse ângulo: o que tem de diferente face ao índice, onde encontra as suas ideias, quem as escolhe, o que mostram os resultados e quanto custa.
O que é o EdR Fund Big Data?
É um fundo de gestão ativa, lançado a 31 de agosto de 2015, que não replica nenhum índice. O MSCI World serve apenas de comparação. Pertence à SICAV luxemburguesa Edmond de Rothschild Fund e está registado para comercialização em Portugal.
Com mais de 11 anos de historial, o fundo conquistou o 1.º lugar na categoria de ações de tecnologia dos prémios Globes de la Gestion, em França, em 2021, 2023 e 2026, e foi distinguido com o Actif d’Or de l’Innovation da revista Agefi em 2016.
|
Dados-chave |
|
|
🏷️ ISIN (classe I EUR) |
LU1244894231 |
|
🏦 Gestora |
Edmond de Rothschild Asset Management (France) |
|
👤 Gestores |
Xiadong Bao e Charles Lilford (co-lead PMs) e Alexis Bossard (Portfolio Manager) |
|
🌍 Domicílio |
Luxemburgo (UCITS) |
|
📊 Índice de referência |
MSCI World (NR) |
|
🍃 Classificação SFDR |
Artigo 8 |
|
💼 Património do fundo |
2.885 M€ (30/10/2026) |
|
📌 N.º de posições |
52 (30/10/2026) |
|
💰 Valor da UP |
452,40 € (30/10/2026) |
|
🧾 Custos correntes |
1,12% (comissão de gestão de 0,75%) |
|
🎯 Comissão de desempenho |
15% do excesso de rentabilidade face ao índice |
|
🔑 Investimento mínimo |
500.000 € (classe retail A EUR: 1 UP) |
|
⚠️ Indicador de risco |
4 em 7 |
|
⏳ Horizonte recomendado |
5 anos |
Os gestores: uma equipa com olhar contrarian
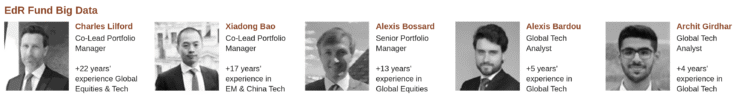
As escolhas são de uma equipa liderada por dois co-lead PMs, Xiadong Bao e Charles Lilford. Xiadong Bao acompanhou todo o crescimento da estratégia desde dezembro de 2018, quando o fundo tinha apenas 300 M€ sob gestão.
Fez a maior parte dos seus 17 anos de carreira em mercados emergentes e tecnologia asiática, o que pode ajudar a explicar o peso dos mercados emergentes na carteira. Charles Lilford soma mais de 22 anos de experiência em ações globais e tecnologia. Trabalham com Alexis Bossard, Portfolio Manager, e com dois analistas de tecnologia global.
O traço mais visível da equipa é a disponibilidade para ir contra a corrente. O melhor exemplo é recente.
2026: o trimestre que pôs a equipa à prova
A pressão. No arranque de 2026, o mercado virou-se contra o software. A ideia de que os agentes de IA iriam substituir as aplicações empresariais levou os investidores a vender o setor em bloco, num movimento que ficou conhecido como SaaSpocalypse. Para um fundo com mais de um quarto da carteira em software, o primeiro trimestre foi o momento mais exigente do ano face ao índice.
A decisão. Vender teria sido o caminho mais confortável. A equipa fez o contrário: manteve a sobreponderação em software e saúde, convicta de que o software vertical (especializado), assente em segmentos específicos onde possuem o monopólio de dados dos principais players desse setor, sairia reforçado pela IA e não substituído por ela.
O desfecho. A época de resultados do segundo trimestre mudou o sentimento. Entre junho e agosto, o fundo valorizou 8,97%, contra 2,84% do MSCI World (classe I EUR), e investidores de private equity começaram a mostrar interesse por empresas de software a preços deprimidos, incluindo uma das posições do fundo, a CCC Intelligent Solutions. A 30 de outubro, a classe I EUR somava +24,06% no ano, contra +16,67% do índice. Pelo caminho, a equipa realizou parte dos ganhos nas posições de software que mais subiram.
Manter a convicção exige tempo, e este fundo pede paciência a quem o detenha. Para o nosso investidor, o episódio resume o que significa ter este fundo ao lado do ETF: haverá trimestres em que os dois seguem em sentidos opostos.
Contacto na Ibéria
- Nome: Jaime Pizarro Miranda
- Cargo: Sales Manager
- Telefone: +34 695 774 385
- Email: j.miranda@edr.com
Filosofia de investimento: onde estão os dados?
A melhor forma de perceber a lógica do fundo é olhar para algumas das empresas que escolhe. Nenhuma delas aparece habitualmente nas listas de «ações de IA», mas todas têm os dados no centro do negócio. E várias quase não pesam no ETF do nosso investidor.
- Veeva Systems (saúde): fornece software à indústria farmacêutica, da relação com os médicos à gestão de ensaios clínicos. Era a maior posição do fundo em setembro de 2026 e tem ganho terreno entre as 20 maiores biofarmacêuticas.
- CCC Intelligent Solutions (tecnologia): a sua plataforma liga seguradoras, oficinas e fabricantes automóveis nos EUA para avaliar sinistros e orçamentar reparações. É um histórico de dados construído ao longo de décadas e difícil de replicar.
- SLB (energia): a maior empresa de serviços petrolíferos usa plataformas digitais e de IA no planeamento de poços. Segundo dados da própria empresa (dezembro de 2024), reduziu em 50% os tempos de planeamento nos 18.000 poços que opera e em 20% os tempos de perfuração.
- Fanuc (indústria): detida pelo fundo desde 2024, a fabricante japonesa está por trás de cerca de um em cada cinco robôs industriais instalados no mundo, segundo a própria empresa, o que lhe dá acesso a um volume único de dados de produção.
Estes exemplos ilustram os três grupos em que a equipa organiza a carteira. Há quem construa a infraestrutura dos dados (cloud, redes, semicondutores, armazenamento), quem os analisa (software, cibersegurança) e quem os usa para ganhar vantagem no seu setor, como a SLB ou a Veeva. A 31/08/2026, cerca de três quartos da carteira (73,9%) estavam em empresas já estabelecidas e 21,4% em potenciais «futuros líderes» de menor dimensão.
Para chegar a 52 nomes, a equipa parte de um universo de cerca de 400 ações e reduz-o a uma lista de 100 após análise fundamental. Entre os critérios contam a solidez do balanço, a geração de cash flow e o preço: uma boa história de crescimento não chega se a valorização já a refletir.
Carteira atual: principais posições e distribuição
Há um número que resume bem o fundo: 86%. É o seu active share a 30 de outubro de 2026, o que indica que a composição e as ponderações da carteira diferem significativamente das do MSCI World. Não significa, contudo, que 86% das empresas estejam fora do índice.
A diferença vê-se nas maiores empresas do índice: o fundo não tem Apple, Broadcom nem Meta e detém NVIDIA e Microsoft com pesos inferiores aos do índice. O espaço libertado vai para empresas com peso residual ou nulo no MSCI World, como Veeva Systems, Match Group ou Akamai, que estão entre as dez maiores posições.
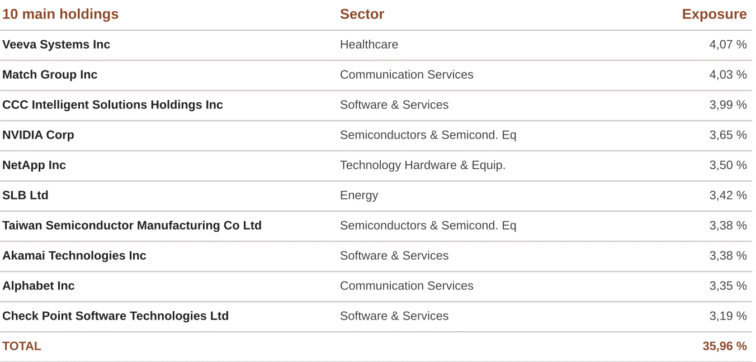
Nenhuma posição chega aos 4,1% e as dez maiores somam 35,96%. É uma carteira concentrada em número (52 empresas), mas repartida em peso.
Mais saúde, menos finanças
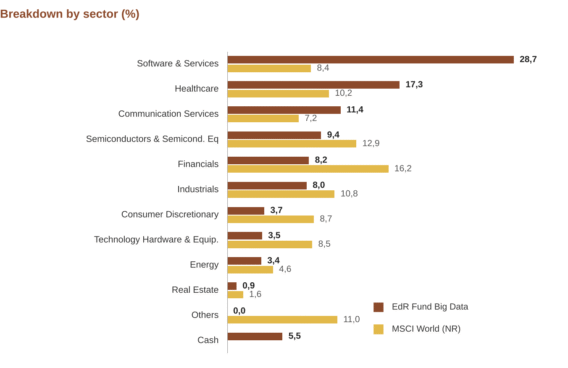
Por setores, o retrato confirma que este não é um fundo tecnológico puro. O software e serviços pesa 28,7%, contra 8,4% do índice, e a saúde 17,3%, contra 10,2%. Em sentido inverso, o setor financeiro tem metade do peso do índice (8,2% contra 16,2%) e não há posições na categoria «Outros» (11,0% no índice). Para o nosso investidor, isto significa trocar parte da exposição a bancos e consumo por saúde e software especializado.
Menos Estados Unidos, mais Europa e emergentes
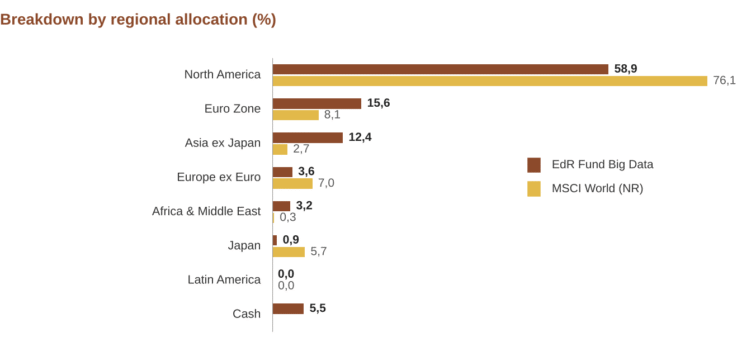
Na geografia, o padrão repete-se. A América do Norte pesa 58,9% no fundo, contra 76,1% no índice. A diferença vai sobretudo para a Zona Euro (15,6%, contra 8,1%) e para a Ásia exceto Japão (12,4%, contra 2,7%). Para o nosso investidor, que já tem três quartos do ETF na América do Norte, isto reduz essa dependência, mas acrescenta riscos políticos e cambiais próprios dos emergentes.
Rentabilidade: o teste dos números
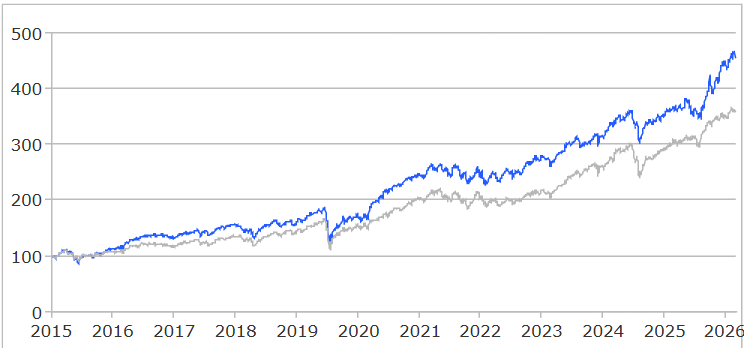
Uma carteira diferente do índice produz, inevitavelmente, resultados diferentes do índice – umas vezes melhores, outras piores. Desde o lançamento, o saldo é positivo: 14,46% ao ano na classe I EUR, contra 12,05% do MSCI World (dados a 30/10/2026). Mas o caminho até lá teve altos e baixos, e é aqui que se vê o que significa ter um fundo diferente do ETF.
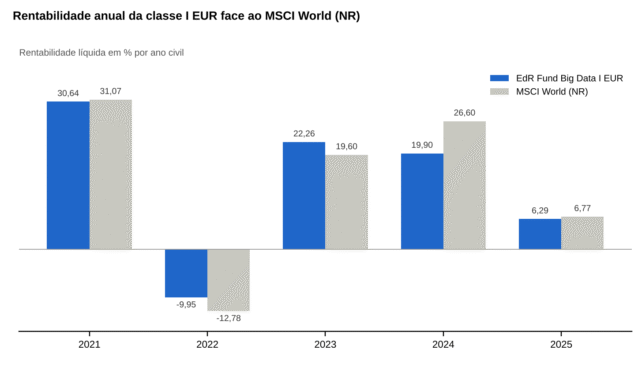
Três anos ajudam a perceber o comportamento do fundo:
- 2022, o ano em que a tecnologia caiu: o fundo perdeu 9,95%, menos do que o índice (−12,78%) e muito menos do que a média dos fundos de ações de tecnologia (−32,03%). A disciplina de valorização, que deixa de fora as empresas mais caras, ajuda a explicar esta resistência.
- 2024, o ano das «magníficas»: foi o único ano de underperformance bruta do fundo desde o lançamento, um ano em que um pequeno grupo de tecnológicas norte-americanas explicou grande parte da subida do mercado. Uma carteira diversificada e menos exposta a esses nomes ficou atrás do índice (19,90% contra 26,60%), mas ainda assim valorizou quase 20%. Ter menos NVIDIA e Microsoft do que o MSCI World esteve entre os fatores que mais pesaram.
- 2026, a recuperação: depois de um primeiro trimestre abaixo do índice, a classe I EUR acumulava +24,06% até 30 de outubro, contra +16,67% do MSCI World. OVH Groupe, Illumina, NetApp, Akamai e SK Hynix lideraram os contributos até setembro.
|
Rentabilidade acumulada, líquida de custos, a 30/10/2026 |
1 ano |
3 anos |
Desde o início |
Anualizada |
|
Classe I EUR |
23,30% |
72,13% |
352,40% |
14,46% |
|
MSCI World (NR) |
15,91% |
73,14% |
256,63% |
12,05% |
No longo prazo, a diferença acumulada é visível. O gráfico mostra a evolução da classe I EUR, líquida de custos:
Análise de risco
Afastar-se do índice significa que o fundo pode passar períodos atrás do mercado, tal como à frente dele. O tracking error a três anos, que mede o quanto a rentabilidade se desvia da do índice, era de 8,62% na classe I EUR. É um valor elevado, coerente com o active share de 86%.
No resto, o perfil de risco é próximo do mercado. A três anos, a volatilidade foi de 12,30%, contra 11,43% do MSCI World, e o rácio de Sharpe de 1,22, contra 1,38. O beta a 52 semanas era de 0,80, o que indica que a carteira oscilou menos do que o mercado no último ano. O fundo teve anos negativos em 2018 e 2022.
Valorização da carteira
Do lado do preço, a ficha da gestora traz os rácios da carteira. A 30/10/2026, o P/E estimado era de 19,0 vezes para 2026 e de 16,7 vezes para 2027, com um crescimento esperado dos lucros de 13,7% entre os dois anos. O preço sobre cash flow era de 14,2 vezes, o preço sobre valor contabilístico de 4,65 vezes e o rendimento de dividendo de 0,96%. Estes rácios não dizem se o fundo está barato ou caro; servem de referência para comparar com o índice e com outros fundos.
Custos e fiscalidade
Os custos variam consoante a classe. Na classe I EUR, a comissão de gestão é de 0,75% e os custos correntes são de 1,12% ao ano, a que pode acrescer uma comissão de desempenho de 15% sobre o excesso de rentabilidade face ao índice (impacto de 0,18%, média dos últimos cinco anos), sem comissões de subscrição e de resgate.
Num fundo de gestão ativa, os custos diferem dos de um ETF que replica o índice; por isso, as rentabilidades indicadas são líquidas de custos: 14,46% ao ano desde o lançamento, contra 12,05% do MSCI World.
Para um residente fiscal em Portugal, o ganho no resgate de unidades de participação de um fundo estrangeiro de acumulação é tributado, em regra, à taxa de 28%, com opção pelo englobamento, e deve ser declarado no IRS.
Que tipo de investidor poderá considerar este fundo?
A classe I EUR, destinada a investidores institucionais, exige um mínimo inicial de 500.000 €; a classe retail A EUR (LU1244893696) exige 1 UP. Risco: 4 em 7. A partir das características do fundo:
Poderá fazer sentido para quem:
- quer exposição ao tema dos dados e da IA com pouca sobreposição às maiores tecnológicas norte-americanas;
- aceita uma carteira muito diferente do índice, com anos acima e anos abaixo do mercado;
- dá importância ao preço pago pelas empresas e não apenas ao seu crescimento;
- tem um horizonte de, pelo menos, cinco anos.
Poderá não fazer sentido para quem:
- procura replicar o índice de forma passiva;
- quer exposição concentrada em semicondutores ou nas «magníficas» norte-americanas;
- não tolera períodos prolongados abaixo do índice nem a possibilidade de perder capital;
- precisa de rendimentos periódicos (a classe I EUR é de acumulação).
Poderá fazer sentido numa carteira?
Voltemos ao investidor do início, com o seu ETF do MSCI World. Para ele, a principal característica do EdR Fund Big Data é a diferença: 86% da carteira não coincide com o índice, e as cinco tecnológicas que valem 18,7% do MSCI World pesam 5,8% no fundo.
A exposição à IA está diversificada em toda a cadeia de valor – não só a infraestrutura da IA (armazenamento, semicondutores, empresas ligadas aos data centers, etc) mas também software especializado, saúde, infraestrutura europeia e empresas tradicionais com bases de dados que constituem terreno fértil para a IA.
Essa diferença traduz-se em ciclos distintos: desde 2015, a rentabilidade anualizada ficou acima do índice e a queda de 2022 foi menor; em 2024, ano dominado pelas grandes tecnológicas, o fundo ficou abaixo. Os custos correntes são de 1,12% na classe I EUR e de 2,09% na classe A EUR. Cada investidor decide o papel que quer dar a este tipo de exposição no seu portefólio.
O fundo está registado para comercialização em Portugal e pode ser subscrito através de bancos, corretoras e plataformas com acordo de distribuição.
Para conhecer a gestora, leia a nossa review da Edmond de Rothschild Asset Management.
⚠️ As rentabilidades passadas não garantem rentabilidades futuras.
Classe I EUR e classe retail A EUR
Os dados de rentabilidade e risco desta análise referem-se à classe I EUR, destinada a investidores institucionais. Para o investidor particular, o ponto de partida é a classe retail A EUR, com condições diferentes:
|
Classe I EUR |
Classe retail A EUR |
|
|
ISIN |
LU1244894231 |
LU1244893696 |
|
Investimento mínimo |
500.000 € |
1 unidade de participação |
|
Custos correntes |
1,12% ao ano (DIF de 01/07/2026) |
2,09% ao ano (DIF de 28/10/2026) |
|
Comissão de desempenho |
15% sobre o excedente face ao índice; impacto de 0,18% (média dos últimos 5 anos) |
15% sobre o excedente face a um ativo de referência; impacto de 0,12% (média dos últimos 5 anos) |
|
Custos de entrada |
Não tem |
Até 3,00% (custos de distribuição; valor máximo) |
O que diz o DIF da classe I EUR
O DIF (01/07/2026) apresenta quatro cenários para 10.000 € investidos. Nenhum é uma previsão: mostram o que se poderia receber em diferentes condições de mercado.
|
Cenário |
Após 1 ano |
Após 5 anos (período recomendado) |
|
Stress |
5.220 € |
4.280 € (−15,62% ao ano) |
|
Desfavorável |
8.850 € |
9.900 € (−0,20% ao ano) |
|
Moderado |
11.120 € |
19.500 € (14,29% ao ano) |
|
Favorável |
16.160 € |
24.030 € (19,16% ao ano) |
Principais riscos
Os riscos abaixo enumerados não constituem uma lista exaustiva (para mais informações, consulte o prospeto):
Risco cambial
O capital pode estar exposto ao risco cambial quando os títulos ou investimentos que o compõem são denominados numa moeda diferente da do Subfundo. O risco cambial consiste no risco de uma descida da taxa de câmbio da moeda de base dos instrumentos financeiros da carteira face à moeda de base do Subfundo, o que pode conduzir a uma descida do valor líquido patrimonial.
Risco de ações
O valor de uma ação pode variar em resultado de fatores relacionados com a entidade emitente, mas também em resultado de fatores externos, políticos ou económicos. As flutuações nos mercados de ações e de obrigações convertíveis, cujo desempenho está, em parte, correlacionado com o das ações subjacentes, podem conduzir a variações substanciais no património líquido, o que poderá ter um impacto negativo no desempenho do valor líquido dos ativos do Subfundo.
Risco de gestão discricionária
O estilo de gestão discricionária baseia-se na antecipação de tendências nos diversos mercados (ações, obrigações, mercado monetário, matérias-primas e moedas). Existe o risco de o subfundo não estar investido nos mercados com melhor desempenho em todos os momentos. O desempenho do subfundo pode, por conseguinte, ser inferior ao objetivo de investimento, e uma queda no seu valor líquido dos ativos pode conduzir a um desempenho negativo.
Risco de inflação
O subfundo estará exposto a riscos relacionados com a inflação, ou seja, um aumento geral dos preços. O nível de inflação afeta as variações das taxas de juro e, consequentemente, os instrumentos do mercado monetário.
Risco de taxa de juro
A exposição a produtos de taxa de juro (títulos de dívida e instrumentos do mercado monetário) torna o OICVM sensível às flutuações das taxas de juro. O risco de taxa de juro pode resultar numa queda do valor do título e, consequentemente, do VPL do OICVM, no caso de uma alteração na curva de rendimentos.
Riscos associados a empresas de pequena e média capitalização
Os títulos de empresas de pequena e média capitalização podem ser significativamente menos líquidos e mais voláteis do que os de empresas de grande capitalização. Consequentemente, o valor patrimonial líquido do Subfundo pode flutuar significativamente e de forma mais rápida.
Perguntas frequentes
A classe I EUR exige 500.000 €; a classe retail A EUR, 1 unidade de participação.
A classe I EUR tem custos correntes de 1,12% ao ano, custos de transação de 0,33% e comissão de desempenho de 15% sobre o excesso face ao índice (impacto de 0,18% ao ano); a classe A EUR tem custos correntes de 2,09% ao ano.
4 numa escala de 1 a 7, com horizonte recomendado de 5 anos. Pode haver perda parcial ou total do capital.
Não: as classes I EUR e A EUR são de acumulação. Existem classes que distribuem rendimentos anualmente; as equivalentes à I e à A são a J e a B.
Para um residente fiscal, o ganho no resgate é tributado, em regra, a 28%, com opção pelo englobamento.
Disclaimer: este artigo tem carácter meramente informativo e educativo e não constitui aconselhamento financeiro nem recomendação de compra ou venda. As referências a empresas não são recomendações sobre esses títulos. Antes de investir, consulte o prospeto e o Documento de Informação Fundamental (DIF), disponíveis no site da Edmond de Rothschild (www.edmond-de-rothschild.com), e, se necessário, um profissional qualificado.
Comunicação de marketing: esta é uma comunicação de marketing. Antes de tomar qualquer decisão final de investimento, consulte o prospeto do OICVM e o Documento de Informação Fundamental.
Nomes das sociedades/valores mobiliários: as informações sobre as sociedades não devem ser consideradas como uma opinião do Grupo Edmond de Rothschild sobre a evolução previsível desses valores mobiliários nem, se aplicável, sobre a evolução previsível do preço dos instrumentos financeiros que emitem. Estas informações não constituem uma recomendação de compra ou venda desses valores mobiliários. A composição da carteira pode alterar-se ao longo do tempo.
Classificação SFDR: a política de investimento de um fundo pode alterar-se ao longo do tempo e, por conseguinte, a sua classificação ao abrigo do Regulamento relativo à divulgação de informações sobre sustentabilidade no setor dos serviços financeiros (SFDR) também pode mudar. Em caso de dúvida sobre a classificação SFDR de um fundo, contacte o seu consultor habitual. Artigo 8.º do SFDR: fundos que promovem características ambientais ou sociais.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Artigos Relacionados


