
Melhores PPR em Portugal


Os Planos Poupança Reforma (PPR) são produtos financeiros criados para incentivar a poupança de longo prazo em Portugal, sobretudo com o propósito de complementar o rendimento na reforma. Ao investir num PPR, aplica dinheiro num produto financeiro gerido por uma seguradora ou sociedade gestora, podendo beneficiar de vantagens fiscais em sede de IRS e de um regime de tributação mais favorável.
Qual é o PPR mais rentável? A resposta depende de vários fatores, como a rentabilidade histórica, o nível de risco, as comissões cobradas e o horizonte temporal do investidor. Nos dados mais recentes, os PPR com maior exposição a ações registaram as rentabilidades mais altas a 5 anos, mas também as maiores oscilações.
Neste artigo analisamos os PPR mais rentáveis por prazo e por nível de risco, explicamos os critérios utilizados para comparar produtos e mostramos como verificar estas informações nas bases de dados oficiais da ASF e da CMVM.
O presente artigo tem um carácter meramente informacional e não constitui um aconselhamento financeiro de investimento. Antes de tomares uma decisão deves realizar a tua própria análise e avaliar os riscos envolvidos.
PPR mais rentáveis em 2026: resumo por nível de risco
Com base nos dados oficiais da CMVM (fundos PPR, rentabilidades anualizadas até 31/12/2025) e da ASF (seguros PPR, plataforma atualizada a 29/09/2026, com referência ao ano civil de 2025), agrupámos os PPR com maior rentabilidade histórica por nível de risco. A classificação segue o risco medido de cada produto e não o seu nome comercial:
- Capital garantido: seguros PPR que asseguram o capital investido nas condições previstas no contrato. Em regra, apresentam rentabilidades mais baixas em troca dessa proteção.
- Conservador: fundos PPR com volatilidade até 10%, com maior peso de obrigações e instrumentos de mercado monetário.
- Equilibrado: fundos PPR com volatilidade entre 10% e 15% ou seguros PPR com indicador de risco ASF 4, combinando ações e obrigações.
- Dinâmico: fundos PPR com volatilidade acima de 15% ou seguros PPR com indicador de risco ASF 5 a 7, com maior exposição a ações.
|
Nível de risco |
PPR |
Tipo |
Prazo |
Rentabilidade líquida* |
Risco |
|---|---|---|---|---|---|
|
Dinâmico |
M3 Investimento PPR |
Seguro PPR (ASF) |
5 anos |
6,62% |
Indicador 5 |
|
Dinâmico |
BPI Reforma Global Equities PPR/OICVM |
Fundo PPR (CMVM) |
5 anos (2021–2025) |
5,52% |
Volatilidade 15%–25% |
|
Dinâmico |
BBVA Estratégia Investimento PPR |
Seguro PPR (ASF) |
5 anos |
4,98% |
Indicador 5 |
|
Equilibrado |
Optimize PPR/OICVM Agressivo |
Fundo PPR (CMVM) |
5 anos (2021–2025) |
4,82% |
Volatilidade 10%–15% |
|
Equilibrado |
Caixa Wealth Arrojado PPR/OICVM – Categoria C |
Fundo PPR (CMVM) |
5 anos (2021–2025) |
4,22% |
Volatilidade 10%–15% |
|
Equilibrado |
PPR Golden SGF Poupança Dinâmica |
Seguro PPR (ASF) |
5 anos |
4,15% |
Indicador 4 |
|
Conservador |
Alves Ribeiro PPR/OICVM |
Fundo PPR (CMVM) |
10 anos (2016–2025) |
4,67% |
Volatilidade 5%–10% |
|
Conservador |
Optimize PPR/OICVM Ativo |
Fundo PPR (CMVM) |
10 anos (2016–2025) |
2,97% |
Volatilidade 5%–10% |
|
Conservador |
GNB PPR/OICVM |
Fundo PPR (CMVM) |
10 anos (2016–2025) |
2,35% |
Volatilidade 5%–10% |
|
Capital garantido |
Seguros PPR com garantia de capital |
Seguro PPR (ASF) |
— |
Consultar a plataforma da ASF |
Garantia de capital |
Fundos PPR: rentabilidade líquida anualizada, segundo a CMVM. Seguros PPR: rentabilidade líquida segundo a ASF. As rentabilidades passadas não garantem rentabilidades futuras, e a posição nesta tabela não significa que um PPR seja adequado a todos os investidores. Antes de subscrever, consulte o documento de informação fundamental do produto.
Como comparar PPR em Portugal?
Antes de comparar PPR apenas pela rentabilidade, é importante analisar vários critérios em conjunto. Produtos com desempenhos históricos semelhantes podem apresentar níveis de risco, custos, garantias e características muito diferentes.
Os principais aspetos a considerar são:
|
Critério |
O que analisar |
|
Rentabilidade histórica |
Comparar vários horizontes temporais, como 1, 3, 5 e 10 anos, sem assumir que resultados passados se repetirão no futuro. |
|
Risco |
Verificar o indicador ou classe de risco e perceber a exposição do PPR a ativos mais voláteis, como ações. |
|
Comissões |
Analisar custos recorrentes e eventuais comissões de subscrição, transferência ou reembolso. |
|
Garantia de capital |
Confirmar se o PPR garante o capital investido e em que condições essa garantia se aplica. |
|
Horizonte temporal |
Avaliar o PPR tendo em conta o período durante o qual o capital poderá permanecer investido. |
|
Fiscalidade |
Considerar os benefícios fiscais possíveis à entrada e as regras aplicáveis no momento do resgate. |
|
Tipo de PPR |
Distinguir entre diferentes estruturas, como fundos PPR e seguros PPR, porque não apresentam necessariamente o mesmo perfil de risco, custos ou garantias. |
Não existe um único critério que permita determinar qual é o PPR mais adequado em todas as situações. A comparação deve ser feita com base no conjunto destas características e nas condições específicas de cada produto.
Que tipos de PPRs existem?
Em Portugal, os PPR podem assumir diferentes formas, consoante a estrutura do produto e a entidade responsável pela sua gestão. Entre os produtos supervisionados pela ASF encontram-se PPR sob a forma de fundos de pensões, seguros ligados a fundos de investimento e seguros não ligados a fundos de investimento. Existem ainda PPR constituídos sob a forma de fundos de investimento mobiliário, supervisionados pela CMVM.
PPR Seguro
- São supervisionados pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF).
- Os seguros PPR não ligados a fundos de investimento garantem o capital e podem também garantir uma determinada rendibilidade.
- Nos seguros PPR ligados a fundos de investimento, normalmente não existe garantia de capital ou de rendibilidade e o valor pode variar em função dos ativos subjacentes.
Fundo PPR
- Funcionam como fundos de investimento, supervisionados pela Comissão do Mercado de Valores Mobiliários.
- Sem garantia de capital: o valor do investimento pode subir ou descer consoante o desempenho dos mercados financeiros.
- Maior potencial de retorno no longo prazo, mas maior volatilidade.
Em resumo, nos PPR supervisionados pela ASF as características de risco e de garantia de capital dependem do tipo concreto de produto. Os fundos PPR supervisionados pela CMVM, por outro lado, não têm garantia de capital e o respetivo valor varia em função da evolução dos ativos em carteira.
|
|
PPR Seguro |
Fundo PPR |
|
Capital Garantido |
Depende do produto |
Não |
|
Retorno Esperado |
Depende do produto |
Depende do desempenho dos mercados |
|
Risco Associado |
Depende do produto |
Variável |
|
Entidade Reguladora |
ASF |
CMVM |
Esta distinção permite perceber a estrutura jurídica dos PPR, mas não é suficiente para comparar o comportamento dos diferentes produtos. Dentro de cada categoria podem existir níveis de risco, garantias, custos e exposições aos mercados muito diferentes. Por isso, faz sentido analisar também os PPR de acordo com as suas características financeiras.
Como comparar PPR com características semelhantes?
Nem todos os PPR têm a mesma estrutura, nível de risco ou exposição aos mercados financeiros. Por isso, comparar produtos apenas pela rentabilidade pode levar a conclusões incompletas.
Uma forma de tornar a comparação mais útil é agrupar os PPR de acordo com algumas das suas principais características, como a existência de garantia de capital, o nível de risco e a composição da carteira.
PPR com garantia de capital
Nesta categoria encontram-se os PPR que asseguram, nas condições previstas contratualmente, a proteção do capital investido.
Os seguros PPR não ligados a fundos de investimento garantem o capital e podem também prever uma rendibilidade mínima garantida. Alguns fundos de pensões PPR podem igualmente apresentar garantias de capital ou de rendibilidade.
Pode consultar uma análise detalhada destes produtos no nosso artigo sobre os melhores PPR com capital garantido.
Ao comparar estes produtos, importa analisar:
- se a garantia de capital é válida a todo o tempo ou apenas em determinadas condições;
- se existe uma taxa de rendibilidade mínima garantida;
- as comissões aplicáveis;
- a rentabilidade histórica;
- as condições de resgate e transferência.
PPR com menor exposição a ativos de maior volatilidade
Alguns PPR apresentam uma carteira com maior peso de ativos tradicionalmente associados a menor volatilidade, como obrigações e instrumentos de mercado monetário.
Nestes casos, a comparação deve considerar sobretudo:
- a composição da carteira;
- o indicador ou classe de risco;
- a rentabilidade em diferentes horizontes temporais;
- as comissões;
- a existência ou não de garantia de capital.
Uma menor exposição a ações não significa ausência de risco, nem garante rentabilidade positiva.
PPR com exposição diversificada entre ações e obrigações
Outros PPR distribuem o património por diferentes classes de ativos, podendo combinar ações, obrigações, liquidez e outros instrumentos financeiros.
Neste grupo, é particularmente relevante comparar:
- a percentagem investida em ações e obrigações;
- a evolução dessa alocação ao longo do tempo;
- a volatilidade histórica;
- o nível de risco;
- os custos recorrentes;
- a rentabilidade em períodos de 3, 5 e 10 anos.
Dois PPR com rentabilidades semelhantes podem apresentar composições de carteira e níveis de risco bastante diferentes.
PPR com maior exposição a ações
Existem também PPR com uma exposição mais elevada aos mercados acionistas. Estes produtos podem apresentar maiores oscilações de valor e, por isso, devem ser comparados com outros produtos com características semelhantes.
Ao analisar estes PPR, importa observar:
- a percentagem da carteira investida em ações;
- a diversificação geográfica e setorial;
- o nível de risco;
- a volatilidade histórica;
- a rentabilidade em horizontes mais longos;
- as comissões cobradas.
Uma maior exposição a ações pode traduzir-se numa maior volatilidade e em perdas de capital em determinados períodos. A rentabilidade histórica não permite antecipar resultados futuros.
Porque é importante separar os PPR desta forma?
Um PPR com garantia de capital e um PPR com elevada exposição a ações podem ter objetivos, risco e comportamento muito diferentes.
Por esse motivo, a posição numa tabela de rentabilidade não significa, por si só, que um PPR seja comparável ou adequado a outro com características diferentes.
Antes de comparar produtos, deve verificar-se a respetiva composição, risco, custos, garantias e horizonte temporal.
Como definimos os melhores PPR (metodologia 2026)
Para identificar os melhores PPR em Portugal, adotamos uma metodologia que combina análise de retorno, risco, custos e horizonte temporal, com base em dados oficiais da ASF e CMVM. O objetivo é comparar os produtos através destes diferentes critérios, sem considerar isoladamente a rentabilidade histórica.
As tabelas estão ordenadas por rentabilidade líquida. O risco e os custos são apresentados ao lado de cada produto para permitir a comparação.
Retorno vs Risco: o debate central
No universo de produtos financeiros, existe sempre uma contrapartida entre retorno e risco: para tentar obter maiores retornos, um investidor tem de se sujeitar a maiores riscos. Como tal, a análise de um PPR deve considerar conjuntamente a rentabilidade histórica e o nível de risco associado ao produto.
NOTA: Um PPR com alto retorno pode não ser adequado para quem procura segurança; um produto com garantia de capital pode apresentar um potencial de rentabilidade inferior, enquanto produtos com maior exposição aos mercados podem apresentar maior volatilidade. A rentabilidade passada não garante resultados futuros.
Como medimos o risco?
PPR Seguro (ASF): a plataforma da ASF utiliza um indicador de risco numa escala de 1 a 7 para os PPR sob a forma de fundos de pensões e de seguros ligados a fundos de investimento. A própria ASF alerta que estes indicadores não devem ser comparados diretamente com os indicadores de risco utilizados nos PRIIPs (Packaged Retail and Insurance-based Investment Products).
Fundos PPR (CMVM): risco calculado com base na volatilidade histórica do próprio produto, mostrando a amplitude das flutuações ao longo do tempo. Quanto maior a percentagem, maior a volatilidade.
Horizonte Temporal
O tempo de investimento é crucial para entender a performance do PPR, por isso, avaliamos horizontes de 1, 3, 5 e 10 anos, captando tanto flutuações de curto prazo, quanto tendências de longo prazo. De notar que produtos de longo prazo geralmente beneficiam de efeito composto, tornando mais relevantes os custos e a volatilidade acumulada.
Comissões
As comissões podem ter um impacto relevante no resultado de um PPR, sobretudo quando o produto é mantido durante vários anos. Por esse motivo, analisamos os custos em conjunto com a rentabilidade histórica e o nível de risco.
Nos PPR supervisionados pela ASF podem existir diferentes tipos de encargos, nomeadamente comissões de subscrição, transferência e reembolso. A plataforma da ASF apresenta também a Taxa de Custos de Gestão Anual, que inclui as comissões de gestão e de depósito cobradas ao produto.
Nos Fundos PPR supervisionados pela CMVM, um dos principais indicadores utilizados para comparar custos recorrentes é a Taxa de Encargos Correntes (TEC). Este indicador permite avaliar os encargos correntes suportados pelo fundo.
É importante não confundir os custos recorrentes com eventuais comissões cobradas diretamente ao participante. Um PPR pode apresentar uma determinada TEC ou Taxa de Custos de Gestão Anual e, simultaneamente, prever outros encargos associados à subscrição, transferência ou reembolso.
Por isso, antes de comparar dois PPR apenas pela rentabilidade apresentada, deve verificar-se também que custos estão incluídos nessa rentabilidade e que outras comissões podem ser aplicáveis.
Melhores PPR por rentabilidade
A seguir, apresentamos uma comparação de PPR em Portugal por horizonte temporal de 1, 3, 5 e 10 anos. As tabelas distinguem os Fundos PPR supervisionados pela CMVM dos PPR supervisionados pela ASF.
Nos Fundos PPR, as rentabilidades têm como referência o final de 2025 e, nos prazos de 3, 5 e 10 anos, são anualizadas. Na plataforma da ASF, atualizada a 29 de setembro de 2026, as taxas de rentabilidade e a Taxa de Custos de Gestão Anual atualmente disponíveis têm como referência o ano civil de 2025. A informação é atualizada anualmente após 15 de abril e sempre que sejam comunicadas alterações às condições dos produtos ou iniciada a comercialização de novos PPR.
Por esse motivo, as rentabilidades apresentadas nas tabelas devem ser interpretadas como dados históricos referentes aos respetivos períodos de análise e não como a rentabilidade obtida até à data de atualização deste artigo.
Além da rentabilidade, apresentamos informação sobre risco e custos, uma vez que produtos com desempenhos históricos semelhantes podem apresentar níveis de risco e estruturas de comissões diferentes.
A rentabilidade passada não garante resultados futuros e a posição de um produto nestas tabelas não significa que seja adequado a todos os investidores.
PPR a curto prazo ( 1 ano)
Fundos PPR (2025)
|
Posição |
Fundo PPR |
Rentabilidade líquida |
Risco (volatilidade) |
TEC |
|---|---|---|---|---|
|
1 |
Oxy Capital SGOIC Categoria CA |
30,73% |
5% – 10% |
0,26% |
|
2 |
Oxy Capital SGOIC Categoria EA |
27,66% |
5% – 10% |
0,66% |
|
3 |
Oxy Capital SGOIC Categoria ED |
27,39% |
5% – 10% |
0,66% |
|
4 |
Oxy Capital SGOIC Categoria EE |
27,28% |
5% – 10% |
0,66% |
PPR Seguros
|
Posição |
PPR |
Rentabilidade líquida |
Indicador de risco (ASF) |
Custos de gestão anual |
Capital garantido |
|---|---|---|---|---|---|
|
1 |
PPR SGF Doutor Finanças |
17,99% |
4 |
5,38% |
Sem garantia |
|
2 |
PPR Golden SGF ETF |
16,04% |
5 |
0,80% |
Sem garantia |
|
3 |
Futuro SGFP PPR Premium Dinâmico Acções |
12,43% |
5 |
1,04% |
Sem garantia |
|
4 |
M3 Investimento PPR |
10,87% |
5 |
0,65% |
Sem garantia |
|
5 |
BBVA Estratégia Investimento PPR |
10,43% |
5 |
1,20% |
Sem garantia |
PPR a médio prazo (3 anos)
Fundos PPR (2023–2025, rentabilidade anualizada)
|
Posição |
Fundo PPR |
Rentabilidade líquida anualizada |
Risco (volatilidade) |
TEC |
|---|---|---|---|---|
|
1 |
Save & Grow PPR/OICVM – Categoria 01 |
20,29% |
15% – 25% |
1,45% |
|
2 |
Save & Grow PPR/OICVM – Categoria 02 |
20,04% |
15% – 25% |
1,66% |
|
3 |
Invest Tendências Globais PPR/OICVM |
16,43% |
15% – 25% |
1,60% |
|
4 |
Optimize PPR/OICVM Agressivo |
12,57% |
15% – 25% |
2,04% |
|
5 |
Bankinter Mega TT PPR/OICVM – Categoria C |
12,52% |
15% – 25% |
1,99% |
PPR Seguros
|
Posição |
PPR |
Rentabilidade líquida |
Indicador de risco (ASF) |
Custos de gestão anual |
Capital garantido |
|---|---|---|---|---|---|
|
1 |
M3 Investimento PPR |
5,33% |
4 |
0,65% |
Sem garantia |
|
2 |
BBVA Estratégia Investimento PPR |
3,80% |
5 |
2,00% |
Sem garantia |
|
3 |
PPR Vintage Sustentável |
3,41% |
5 |
1,00% |
Outra situação |
|
4 |
Capital Diferido CB BA PPR |
2,57% |
Sem informação |
0,38% |
A todo o tempo |
|
5 |
Futuro SGFP PPR Premium Dinâmico Acções |
2,21% |
5 |
1,04% |
Sem garantia |
PPR a médio prazo ( 5 anos)
Fundos PPR (2021–2025, rentabilidade anualizada)
|
Posição |
Fundo PPR |
Rentabilidade líquida anualizada |
Risco (volatilidade) |
TEC |
|---|---|---|---|---|
|
1 |
BPI Reforma Global Equities PPR/OICVM |
5,52% |
15% – 25% |
2,21% |
|
2 |
Optimize PPR/OICVM Agressivo |
4,82% |
10% – 15% |
2,04% |
|
3 |
Caixa Wealth Arrojado PPR/OICVM – Categoria C |
4,22% |
10% – 15% |
1,52% |
|
4 |
Bankinter 75 PPR/OICVM – Categoria C |
4,06% |
10% – 15% |
1,56% |
|
5 |
Caixa Wealth Arrojado PPR/OICVM – Categoria B |
3,87% |
10% – 15% |
1,90% |
PPR Seguros
|
Posição |
PPR |
Rentabilidade líquida |
Indicador de risco (ASF) |
Custos de gestão anual |
Capital garantido |
|---|---|---|---|---|---|
|
1 |
M3 Investimento PPR |
6,62% |
5 |
0,65% |
Sem garantia |
|
2 |
BBVA Estratégia Investimento PPR |
4,98% |
5 |
2,00% |
Sem garantia |
|
3 |
Futuro SGFP PPR Premium Dinâmico Acções |
4,72% |
5 |
1,04% |
Sem garantia |
|
4 |
PPR Golden SGF Poupança Dinâmica |
4,15% |
4 |
1,98% |
Sem garantia |
|
5 |
PPR SGF Stoik |
3,38% |
4 |
1,08% |
Sem garantia |
PPR a longo prazo (10 anos)
Fundos PPR (2016–2025, rentabilidade anualizada)
|
Posição |
Fundo PPR |
Rentabilidade líquida anualizada |
Risco (volatilidade) |
TEC |
|---|---|---|---|---|
|
1 |
Alves Ribeiro PPR/OICVM |
4,67% |
5% – 10% |
1,59% |
|
2 |
Optimize PPR/OICVM Ativo |
2,97% |
5% – 10% |
2,57% |
|
3 |
GNB PPR/OICVM |
2,35% |
5% – 10% |
1,25% |
|
4 |
Optimize PPR/OICVM Moderado |
2,10% |
5% – 10% |
1,81% |
|
5 |
Optimize PPR/OICVM Equilibrado |
1,81% |
5% – 10% |
2,36% |
PPR Seguros
|
Posição |
PPR |
Rentabilidade líquida |
Indicador de risco (ASF) |
Custos de gestão anual |
Capital garantido |
|---|---|---|---|---|---|
|
1 |
BBVA Estratégia Investimento PPR |
3,74% |
5 |
2,00% |
Sem garantia |
|
2 |
PPR Golden SGF Poupança Dinâmica |
3,38% |
4 |
1,98% |
Sem garantia |
|
3 |
Capital Diferido CB BA PPR |
2,48% |
Sem informação |
0,38% |
A todo o tempo |
|
4 |
PPR Golden SGF Poupança Ativa |
2,01% |
4 |
2,03% |
Sem garantia |
|
5 |
Lusitânia PPR – DECO Proteste Investe 2020 |
1,74% |
Sem informação |
0,00% |
A todo o tempo |
“Custo” das Comissões
Para ilustrar o efeito das comissões sobre a rentabilidade dos PPR, simulámos um investimento inicial de 10.000€, ao longo de 20 anos, sem aportes adicionais. Cada gráfico compara o retorno bruto (sem taxas) com o retorno líquido – considerando apenas as comissões aplicáveis ao cenário: subscrição inicial e gestão anual.
Os valores usados para estas estimativas são as médias de rentabilidade a longo prazo de todos os fundos, bem como as médias de taxas anuais, também de todos os fundos.
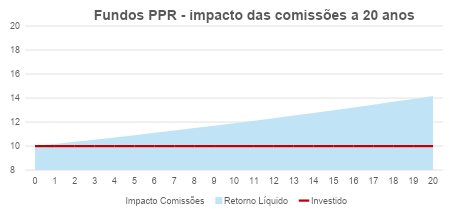
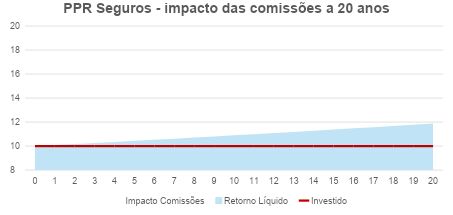
Em 20 anos, o impacto acumulado das comissões reduz o capital final em cerca de 24% nos Fundos PPR e 22% nos PPR Seguros. Este efeito mostra que mesmo taxas pequenas podem ter grande impacto ao longo do tempo, funcionando como uma bola de neve: cada ano, o capital cresce sobre o que já foi acumulado; se são descontadas comissões, a bola de neve cresce mais devagar, reduzindo de forma significativa o capital final acumulado.
Isto ajuda a explicar porque dois PPR com rentabilidades aparentemente semelhantes podem produzir resultados bastante diferentes no longo prazo. Pequenas diferenças nas comissões – sobretudo nas taxas de gestão anuais, que incidem sobre o capital total – acabam por se amplificar com o tempo.
Por isso, ao analisar os melhores PPR, é essencial olhar não apenas para a rentabilidade histórica, mas também para o nível de custos do produto, já que estes têm um impacto direto no retorno líquido que o investidor realmente recebe.
Fiscalidade dos PPR em Portugal
Uma das principais razões para a popularidade dos PPR em Portugal é o seu regime fiscal favorável. Estes benefícios não aumentam diretamente a rentabilidade do investimento, mas permitem ao investidor obter uma redução do imposto a pagar em sede de IRS, podendo assim melhorar o resultado final anual. Para isso, durante a fase de investimento, os contribuintes podem deduzir 20% do valor aplicado em PPR no IRS, até determinados limites anuais definidos por lei, que variam consoante a idade do investidor:
| Idade | Percentagem IRS dedutível | Limite de dedução | Investimento para dedução máxima |
| Até aos 34 anos | 20% | 400 € | 2.000 € |
| Entre 35 e 50 anos | 20% | 350 € | 1.750 € |
| A partir dos 51 anos | 20% | 300 € | 1.500 € |
Na prática, isto significa que parte do valor investido pode regressar ao investidor através de uma menor fatura fiscal no IRS, tornando os PPR particularmente atrativos para quem pretende combinar poupança de longo prazo com eficiência fiscal.
Outra vantagem dos PPR acontece já no momento do resgate, onde se pode também beneficiar de uma tributação mais favorável sobre as mais-valias, desde que o levantamento seja feito nas condições previstas na legislação, como na reforma ou noutras situações específicas. Nesses casos, a taxa aplicada pode ser significativamente inferior à taxa padrão de 28% aplicada à maioria dos investimentos financeiros.
NOTA: Por outro lado, se o PPR for resgatado fora dessas condições e o investidor tiver utilizado o benefício fiscal no IRS, podem existir penalizações, incluindo a devolução das deduções obtidas acrescidas de uma penalização de 10% por cada ano passado desde o usufruto do benefício.
Assim, ao avaliar os melhores PPR, é importante ter em conta que os benefícios fiscais podem tornar estes produtos particularmente interessantes, sobretudo no longo prazo, embora implique algumas regras quanto ao horizonte de investimento e às condições de resgate.
Leia ainda ➡️ Como declarar o PPR no IRS
É possível transferir um PPR para outro?
Sim. O valor acumulado num PPR pode ser transferido, total ou parcialmente, para outro PPR, de acordo com as condições previstas na legislação e no respetivo contrato.
A transferência pode ser relevante quando se pretende alterar características do produto, como a estrutura de custos, a existência de garantia de capital ou a forma como o património é gerido. No entanto, antes de realizar uma transferência, é importante comparar cuidadosamente as condições do PPR de origem e do PPR de destino.
Quanto custa transferir um PPR?
A comissão de transferência depende das características do produto:
|
Tipo de PPR |
Comissão máxima de transferência |
|
PPR sem garantia de capital ou de rendibilidade |
Não pode ser cobrada comissão de transferência |
|
PPR com garantia de capital ou de rendibilidade |
Até 0,5% do valor transferido |
Nos termos da legislação aplicável, é proibida a cobrança de comissões pela transferência, total ou parcial, de planos de poupança sem garantia de capital ou de rendibilidade. Nos produtos que garantam o capital ou a respetiva rendibilidade, a comissão de transferência não pode ser superior a 0,5% do montante transferido.
O que comparar antes de transferir um PPR?
Antes de solicitar uma transferência, é útil verificar:
- comissão de transferência do PPR atual;
- comissões de subscrição, gestão e reembolso do novo PPR;
- Taxa de Encargos Correntes (TEC) ou Taxa de Custos de Gestão Anual;
- existência ou não de garantia de capital ou de rendibilidade;
- nível de risco;
- composição da carteira;
- rentabilidade histórica em diferentes horizontes temporais;
- condições de resgate;
- eventuais montantes mínimos de subscrição ou manutenção.
Uma comissão mais baixa ou uma rentabilidade histórica mais elevada, isoladamente, não permite concluir que um PPR apresenta condições mais adequadas, a comparação deve considerar o conjunto das características do produto.
Como é feita a transferência?
O pedido de transferência deve respeitar os procedimentos definidos pelas entidades envolvidas. A operação é efetuada entre os produtos ou entidades gestoras, de acordo com as regras aplicáveis e com as condições contratuais do PPR.
Antes de iniciar o processo, deve ser consultada a documentação do produto e confirmados os custos, prazos e procedimentos aplicáveis à transferência.
Como comparar PPR com fontes oficiais (ASF e CMVM)
Embora rankings e comparações ajudem a identificar PPR interessantes, qualquer investidor deve também consultar dados oficiais diretamente nas entidades reguladoras, de forma a tirar as suas próprias conclusões.
Nos PPR supervisionados pela ASF, a plataforma oficial de comparação permite consultar os produtos constituídos sob a forma de fundos de pensões, seguros ligados a fundos de investimento e seguros não ligados a fundos de investimento.
A ferramenta disponibiliza informação sobre comissões, rendibilidade, nível de risco e, quando aplicável, garantias de capital e de rendibilidade. A informação é atualizada anualmente após 15 de abril, bem como quando são alteradas as condições contratuais dos produtos ou é iniciada a comercialização de um novo PPR.
Já para os fundos PPR, a comparação é mais detalhada. Através do comparador disponível no site da CMVM é possível analisar todo o universo de fundos PPR disponíveis no mercado português – cerca de 130 produtos. A plataforma permite comparar os fundos segundo diferentes critérios, incluindo nível de risco, rentabilidade histórica, comissões e tipo de ativos em carteira.
Além disso, cada fundo disponibiliza um documento de Informação Fundamental ao Investidor (IFI), que resume os aspetos mais importantes do produto, incluindo estratégia de investimento, perfil de risco, custos e horizonte recomendado ao investidor. Consoante o enquadramento do produto, esta informação pode constar de um documento de Informação Fundamental ao Investidor (IFI) ou de um Documento de Informação Fundamental exigido pelo regime PRIIPs.
FAQ
Não existe um PPR que seja sempre o mais rentável. Com base nos dados mais recentes da CMVM e da ASF, a 5 anos, as rentabilidades mais elevadas foram as do M3 Investimento PPR (6,62%), do BPI Reforma Global Equities PPR/OICVM (5,52% anualizados entre 2021 e 2025) e do BBVA Estratégia Investimento PPR (4,98%), todos com nível de risco elevado. Entre os PPR de risco intermédio, destacaram-se o Optimize PPR/OICVM Agressivo (4,82%) e o Caixa Wealth Arrojado PPR/OICVM – Categoria C (4,22%). A rentabilidade passada não garante resultados futuros.
Sim. Alguns PPR seguros oferecem capital garantido, assegurando que o investidor recupera pelo menos o capital investido. No entanto, essa proteção normalmente implica rentabilidades mais baixas, já que estes produtos tendem a investir em ativos mais conservadores.
Sim. É possível transferir, total ou parcialmente, um PPR para outro sem perder os benefícios fiscais. Nos PPR sem garantia de capital ou de rendibilidade, a lei proíbe a cobrança de comissão de transferência; nos PPR com garantia, a comissão não pode ultrapassar 0,5% do montante transferido.
Para avaliar as comissões de um Fundo PPR, deve consultar a TEC (Taxa de Encargos Correntes), que estima o custo anual de diferentes comissões e despesas recorrentes, ou no documento de Informação Fundamental ao Investidor (IFI).
Para avaliar as comissões de um PPR Seguro, deve consultar a Taxa de Custos de Gestão Anual, que estima as comissões de gestão e de depósito.
Pode contar. O IRS Automático admite a dedução à coleta relativa a valores aplicados em PPR quando o contribuinte reúne as condições necessárias para utilizar esta modalidade e a informação relevante foi comunicada à Autoridade Tributária. A declaração provisória deve sempre ser verificada antes da confirmação. Quando o contribuinte entrega a declaração Modelo 3 e precisa de indicar manualmente este benefício, os PPR são identificados no Quadro 6B do Anexo H através do código 601.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
Lightyear: A prestação de serviços de investimento é assegurada pela Lightyear Europe AS. Aplicam-se os termos: lightyear.com/terms. Consulte um profissional qualificado, caso tenha dúvidas. Capital em risco.
Podem aplicar-se outras comissões.
Trade Republic: Investir em ações envolve o risco de perda do seu dinheiro. Invista de forma responsável.
Artigos Relacionados


