
Avaliar uma empresa pelo desconto dos Fluxos de Caixa


A avaliação através do Free Cash Flow (desconto dos fluxos de caixa) é um método de avaliação de negócios no qual o valor de uma empresa é igual ao valor presente do seu fluxo de caixa livre. Este método envolve projetar os fluxos de caixa livres futuros e atualizá-los para o presente através de uma taxa de desconto adequada.
Existem duas abordagens para a avaliação utilizando o Free Cash Flow (FCF). A primeira envolve o desconto do fluxo de caixa livre para a empresa (FCFF) ao custo médio ponderado do capital (WACC) para determinar o valor total do negócio. A segunda envolve o desconto do fluxo de caixa livre para os acionistas (FCFE) pelo retorno exigido sobre o capital próprio para determinar o valor do capital pertencente aos acionistas.
O que é a avaliação por desconto de fluxos de caixa (DFC ou DCF)?
A avaliação por desconto de fluxos de caixa (DFC) é uma metodologia utilizada para estimar quanto vale uma empresa atualmente com base nos fluxos de caixa que poderá gerar no futuro. É um dos métodos mais utilizados dentro da análise fundamental em bolsa.
A lógica do método é relativamente simples: se fosse possível estimar quanto dinheiro uma empresa irá gerar nos próximos anos, seria possível calcular quanto esses fluxos valem hoje, aplicando uma taxa de desconto que tenha em conta o risco associado e o custo de oportunidade.
Por exemplo:
Se uma empresa gerar 100 milhões de euros daqui a cinco anos, qual seria o valor atual desse montante?
A resposta depende de vários fatores, incluindo o risco de a empresa conseguir gerar esse dinheiro e o retorno esperado pelos investidores.
O método DFC baseia-se no conceito de que o valor do dinheiro no tempo não é constante. Um euro disponível atualmente tem um valor diferente de um euro recebido no futuro, uma vez que esse capital poderia ser utilizado, investido ou aplicado de outra forma.

Assim, o desconto de fluxos de caixa procura responder a uma questão fundamental:
Quanto vale hoje o dinheiro que uma empresa poderá gerar no futuro?
O modelo DFC estima os fluxos de caixa futuros de uma empresa e aplica uma taxa de desconto adequada para calcular o seu valor presente.
Este método não procura determinar simplesmente o preço atual de uma ação em bolsa, mas sim estimar um valor teórico para a empresa com base na sua capacidade de gerar caixa no futuro.
Avaliar uma empresa pelo desconto dos Fluxos de caixa
Primeiro, precisamos de saber como calcular o Free Cash Flow:
O FCF pode ser calculado iniciando com os Fluxos de Caixa das Atividades Operacionais na Demonstração dos Fluxos de Caixa, pois este valor já incorpora os ajustamentos relativos aos lucros, pagamentos de juros, despesas não monetárias e alterações nas necessidades operacionais.
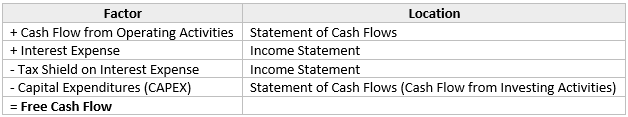
A demonstração de resultados e o balanço também podem ser usados para calcular o FCF.
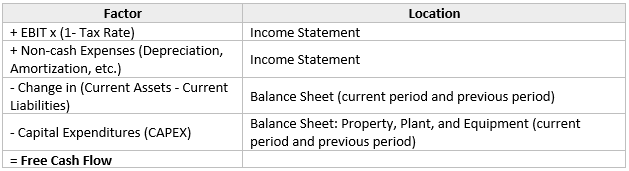
Outros dados da demonstração de resultados, do balanço patrimonial e da demonstração dos fluxos de caixa podem ser usados para chegar ao mesmo cálculo.
Por exemplo, se o EBIT não foi dado, um investidor poderia chegar ao cálculo correto da seguinte maneira:
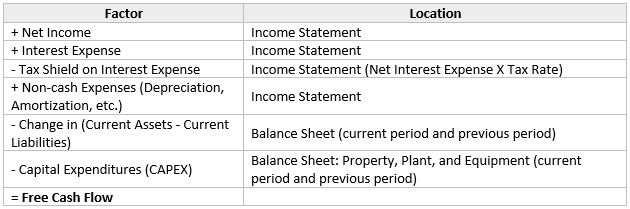
Tipos de fluxos de caixa utilizados no DFC
Quando se realiza uma avaliação através do desconto de fluxos de caixa, é necessário definir primeiro qual o objetivo da análise: avaliar o valor total da empresa ou apenas a parte correspondente aos acionistas.
Dependendo dessa escolha, podem ser utilizados diferentes tipos de fluxo de caixa.
Fluxo de Caixa Livre para a Empresa (FCFF)
O Fluxo de Caixa Livre para a Empresa (FCFF) representa o dinheiro gerado pelo negócio disponível para todos os financiadores da empresa, incluindo acionistas e credores.
Este método é utilizado quando se pretende avaliar a empresa como um todo, independentemente da forma como está financiada.
Depois de calcular o valor total da empresa, é possível chegar ao valor do capital próprio através da dedução da dívida líquida.
O FCFF é frequentemente utilizado nos modelos DFC porque:
- permite analisar o negócio operacional sem depender da estrutura de financiamento;
- facilita a comparação entre empresas com diferentes níveis de dívida;
- tende a ser menos influenciado pelas decisões financeiras da empresa.
Fluxo de Caixa Livre para os Acionistas (FCFE)
O Fluxo de Caixa Livre para os Acionistas (FCFE) representa o dinheiro disponível especificamente para os acionistas depois de considerados os compromissos financeiros da empresa.
Este método procura estimar diretamente o valor do capital próprio, sem passar primeiro pelo valor total do negócio e pesar de poder ser utilizado em determinados casos, é geralmente mais sensível a alterações na estrutura financeira da empresa, uma vez que depende de fatores como dívida, juros e amortizações.
Na prática, muitos modelos de avaliação utilizam o FCFF por permitir analisar o valor operacional da empresa antes das decisões relacionadas com financiamento.
A importância da taxa de desconto no modelo DFC
A taxa de desconto é um dos elementos fundamentais do modelo DFC, uma vez que permite trazer para o presente os fluxos de caixa que se estima que a empresa venha a gerar no futuro.
Esta taxa procura refletir fatores como o custo de oportunidade, o risco do negócio e o custo de financiamento da empresa.
A escolha da taxa de desconto pode ter um impacto significativo no resultado da avaliação: quanto maior for a taxa utilizada, menor será, em princípio, o valor presente dos fluxos de caixa futuros. Da mesma forma, uma taxa mais baixa aumenta o valor presente desses fluxos.
Utilização do WACC
Quando se utiliza o FCFF (Fluxo de Caixa Livre para a Empresa), é habitual utilizar como taxa de desconto o WACC (Weighted Average Cost of Capital), ou custo médio ponderado do capital.
O WACC procura representar o custo médio das diferentes fontes utilizadas para financiar a empresa, considerando:
- o custo da dívida, ajustado pelo efeito fiscal;
- o custo do capital próprio;
- o peso relativo de cada uma destas fontes de financiamento.
Desta forma, o WACC permite descontar os fluxos destinados ao conjunto dos financiadores da empresa, porém, quando é utilizado o FCFE, a taxa de desconto deve corresponder ao custo do capital próprio, uma vez que estes fluxos representam o montante disponível especificamente para os acionistas.
A taxa de desconto não deve ser analisada isoladamente, o risco da empresa, o setor em que opera, a sua estrutura financeira e outros fatores podem influenciar os pressupostos utilizados no modelo.
Formulas para calcular o valor de uma empresa
Os modelos mais básicos de avaliação de FCF são semelhantes ao modelo de desconto de dividendos. As fórmulas a seguir estão sendo usadas para calcular o valor do negócio e o valor da empresa
Usando o FCFF:
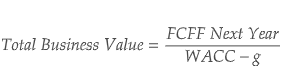
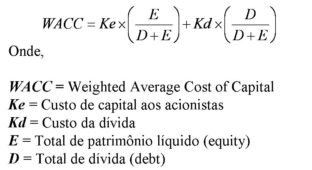
Valor do Capital = Total Business Value − Valor de mercado da dívida
Usando o FCFE:
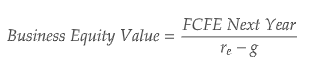
r e é o retorno requerido sobre o capital próprio
g é a taxa de crescimento do FCFF e do FCFE conforme o caso.
Na vida real, modelos de avaliação mais complexos projetam os fluxos de caixa usando um período mais preciso sobre as taxas de crescimento do período.
Como funciona o desconto de fluxos de caixa passo a passo?
O cálculo através do DFC parte da projeção dos fluxos de caixa futuros e da sua atualização para o presente. De forma simplificada, o processo pode ser dividido em quatro etapas:
1. Estimar os fluxos de caixa futuros
O primeiro passo consiste em projetar os fluxos de caixa que a empresa poderá gerar durante um determinado período.
Estas estimativas devem considerar a evolução esperada do negócio e elementos como:
- receitas;
- margens;
- despesas operacionais;
- impostos;
- investimento em ativos (CAPEX);
- necessidades de fundo de maneio.
O período utilizado depende das características da empresa e da capacidade de realizar projeções razoáveis sobre a evolução do negócio.
2. Determinar a taxa de desconto
Depois de estimados os fluxos de caixa, é necessário determinar a taxa utilizada para os atualizar.
Como explicado anteriormente, quando são utilizados fluxos FCFF, é habitual recorrer ao WACC, esta é uma das variáveis com maior influência no modelo, uma vez que pequenas alterações na taxa de desconto podem produzir diferenças relevantes na avaliação final.
3. Calcular o valor presente dos fluxos projetados
Cada fluxo de caixa futuro é então atualizado para o presente.
De forma simplificada, o valor presente de um fluxo pode ser representado por:
Valor presente = Fluxo de caixa futuro / (1 + r)^n
Onde:
- r corresponde à taxa de desconto;
- n corresponde ao número de períodos até à realização do fluxo.
O processo é repetido para cada um dos fluxos projetados.
4. Calcular o valor terminal
Como uma empresa pode continuar a operar depois do período explicitamente projetado, os modelos DFC incluem normalmente um valor terminal e este valor procura representar os fluxos que poderão ser gerados depois do último ano considerado nas projeções.
Uma das formas utilizadas para o calcular é o modelo de crescimento perpétuo, no qual se assume uma determinada taxa de crescimento de longo prazo.
O valor terminal também deve ser descontado para o presente.
Este elemento merece particular atenção porque pode representar uma parte significativa da avaliação obtida através do DFC. Consequentemente, alterações na taxa de crescimento utilizada ou na taxa de desconto podem produzir diferenças relevantes no resultado.
Como interpretar o resultado de uma avaliação por desconto de fluxos de caixa?
A interpretação depende do tipo de fluxo utilizado.
Quando a avaliação é realizada através do FCFF, o resultado corresponde ao valor total do negócio (Enterprise Value).
Para chegar ao valor correspondente aos acionistas, é necessário considerar a dívida líquida da empresa:
Valor do capital próprio = Enterprise Value − Dívida líquida
Quando é utilizado o FCFE, o cálculo procura chegar diretamente ao valor do capital próprio.
A estimativa obtida através do DFC pode depois ser analisada em conjunto com a capitalização bolsista ou com o preço da ação da empresa. No entanto, uma diferença entre a estimativa produzida pelo modelo e o preço observado no mercado não significa, por si só, que uma ação esteja necessariamente subavaliada ou sobreavaliada.
O resultado depende diretamente dos pressupostos utilizados no modelo, incluindo as estimativas de crescimento, fluxos de caixa, taxa de desconto e valor terminal.
Uma forma de avaliar esta sensibilidade consiste em calcular diferentes cenários, alterando alguns destes pressupostos para observar o respetivo impacto no resultado.
Limitações do desconto de fluxos de caixa
Apesar de ser um método amplamente utilizado na avaliação financeira, o desconto de fluxos de caixa apresenta limitações que devem ser consideradas.
Entre as principais encontram-se:
- elevada dependência das projeções realizadas;
- sensibilidade à taxa de desconto;
- influência significativa do valor terminal;
- dificuldade em projetar empresas com fluxos de caixa muito instáveis;
- necessidade de estabelecer pressupostos sobre o crescimento futuro.
Pequenas alterações em algumas destas variáveis podem produzir diferenças significativas no valor estimado, por esse motivo, o DFC deve ser interpretado como um modelo de avaliação baseado em pressupostos e não como uma previsão exata do valor futuro de uma empresa.
Também pode ser mais difícil aplicar este método a empresas que ainda não apresentam fluxos de caixa positivos ou cujo modelo de negócio torna especialmente incerta a projeção da geração futura de caixa.
Vantagens
- ✅ centra a avaliação na capacidade da empresa para gerar caixa;
- ✅ permite incorporar diferentes pressupostos sobre a evolução do negócio;
- ✅ pode ser aplicado a empresas de diferentes setores;
- ✅ permite realizar análises de sensibilidade através da alteração das principais variáveis.
Desvantagens
- ❌ depende significativamente das estimativas realizadas;
- ❌ a determinação da taxa de desconto pode ter um impacto elevado no resultado;
- ❌ o valor terminal pode representar uma parcela significativa da avaliação;
- ❌ pode ser difícil de aplicar quando não existe suficiente previsibilidade sobre os fluxos de caixa futuros.
Perguntas Frequentes
Sim. DFC corresponde a “Desconto de Fluxos de Caixa”, enquanto DCF corresponde à expressão inglesa “Discounted Cash Flow”. Ambos os termos referem-se ao mesmo método de avaliação.
O Free Cash Flow (FCF) corresponde ao fluxo de caixa livre gerado pela empresa. Já o DFC é um método de avaliação que utiliza projeções desses fluxos futuros e os atualiza para o presente através de uma taxa de desconto.
Não existe um período único. O horizonte de projeção depende do negócio e da previsibilidade dos fluxos, sendo depois utilizado um valor terminal para os anos seguintes.
O DFC pode continuar a ser utilizado, mas exige pressupostos mais sólidos sobre quando e como a empresa poderá gerar fluxos de caixa positivos no futuro.
Não. O DFC fornece uma estimativa baseada em pressupostos como crescimento, taxa de desconto, margens e valor terminal, pelo que diferentes análises podem chegar a resultados distintos.
Lightyear: A prestação de serviços de investimento é assegurada pela Lightyear Europe AS. Aplicam-se os termos: lightyear.com/terms. Consulte um profissional qualificado, caso tenha dúvidas. Capital em risco.
Podem aplicar-se outras comissões.
Trade Republic: Investir em ações envolve o risco de perda do seu dinheiro. Invista de forma responsável.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
Artigos Relacionados

