
Previsão do preço do ouro para 2030


O preço do ouro vai subir ou descer? Em novembro de 2026, a tendência de curto prazo é de queda, com o ouro a recuar para cerca de 3.736 dólares por onça a 18 de novembro, pressionado pelas expectativas de novas subidas de juros da Fed e pela valorização do dólar.
Apesar da tendência de queda no curto prazo, as perspetivas para os próximos anos continuam abertas. Os bancos de investimento apresentam previsões diferentes para 2027, enquanto fatores como as compras de ouro pelos bancos centrais, a inflação e a instabilidade geopolítica podem influenciar a evolução do metal até ao final da década.
Neste artigo, analisamos:
- Porque está o preço do ouro a cair e quais os fatores que podem alterar a tendência.
- As previsões do Goldman Sachs e do UBS para 2026 e 2027.
- Três cenários possíveis para o preço do ouro até 2030.
- Quanto vale o ouro por grama em Portugal e como interpretar a cotação em euros.
Porque está o preço do ouro a cair em novembro de 2026?
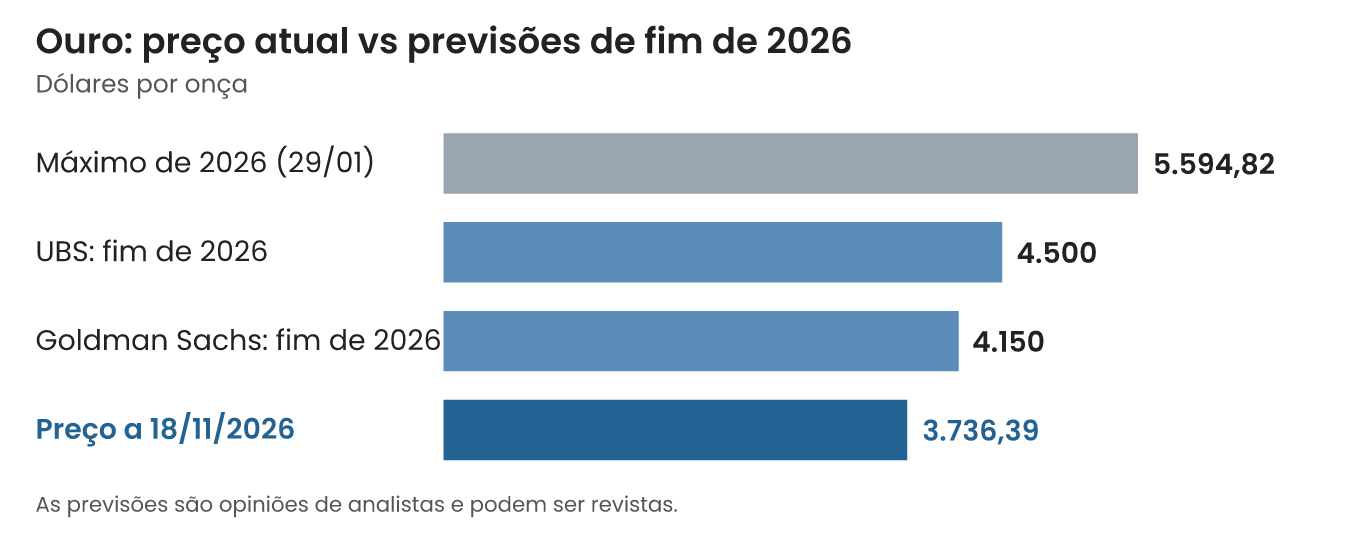
O ouro caiu para cerca de 3.736 dólares por onça a 18 de novembro de 2026, o valor mais baixo em 14 meses, e está cerca de um terço abaixo do máximo de 5.594,82 dólares registado a 29 de janeiro. A explicação principal está nas expectativas de novas subidas de juros da Reserva Federal norte-americana (Fed), que tornaram os ativos que pagam juros mais atrativos e fortaleceram o dólar.
Na reunião de 27 e 28 de outubro, a Fed manteve a taxa de referência entre 3,75% e 4,00%, mas as atas revelaram uma preocupação crescente com a persistência da inflação e a possível necessidade de novas medidas restritivas.
A valorização do dólar também contribuiu para a pressão sobre o metal precioso. Como o ouro é negociado internacionalmente em dólares, uma moeda norte-americana mais forte tende a torná-lo mais caro para investidores que utilizam outras moedas.
|
Fator |
Situação em novembro de 2026 |
Efeito possível no ouro |
|
Taxas de juro |
Fed a preparar novas subidas; taxa de longo prazo estimada mais alta |
Pressão negativa |
|
Dólar |
Em máximos de 19 meses (EUR/USD de 1,0968 a 18/11) |
Pressão negativa em dólares |
|
Inflação |
Acima do objetivo de 2% (PCE de 3,6% em setembro) |
Efeito misto |
|
Geopolítica e energia |
Tensões no Médio Oriente a pesar na energia e na inflação |
Efeito incerto |
|
Bancos centrais |
Compras elevadas (321 toneladas no 3.º trimestre) |
Suporte estrutural |
A queda de novembro mostra que o ouro pode perder valor mesmo com inflação elevada e incerteza geopolítica, quando as taxas reais e o dólar passam a ser os fatores dominantes. É o mecanismo descrito no cenário de normalização, embora aqui a causa seja diferente: não é a inflação a convergir para o objetivo, mas os juros a subir para a combater. Um movimento de algumas semanas não determina o percurso até 2030, mas ajuda a perceber que fatores pesam mais em cada fase.
Qual é a tendência do preço do ouro: vai subir ou continuar a descer?
No curto prazo, os movimentos observados em novembro de 2026 apontam para uma tendência de correção, mas isso não significa que o ouro vá continuar a descer de forma contínua.
A evolução dependerá sobretudo da política monetária norte-americana, do comportamento do dólar e da procura de ouro por parte de investidores e bancos centrais.
Existem três situações que ajudam a compreender as possibilidades:
- Se os juros reais continuarem a subir e o dólar se mantiver forte, o ouro poderá enfrentar novas pressões, uma vez que os ativos remunerados se tornam relativamente mais atrativos.
- Se a inflação começar a abrandar e a Fed interromper as subidas de juros, o ouro poderá encontrar condições mais favoráveis para estabilizar ou recuperar.
- Se aumentarem os riscos geopolíticos ou financeiros, a procura por ativos de refúgio poderá apoiar o preço, embora esse efeito não seja automático.
Esta distinção é importante: uma correção no curto prazo não elimina necessariamente os fatores que podem sustentar o ouro no médio e longo prazo.
Para compreender melhor as possibilidades, devemos olhar para diferentes cenários económicos, em vez de tentar antecipar um único preço futuro.
Cenários para o preço do ouro em 2026-2030
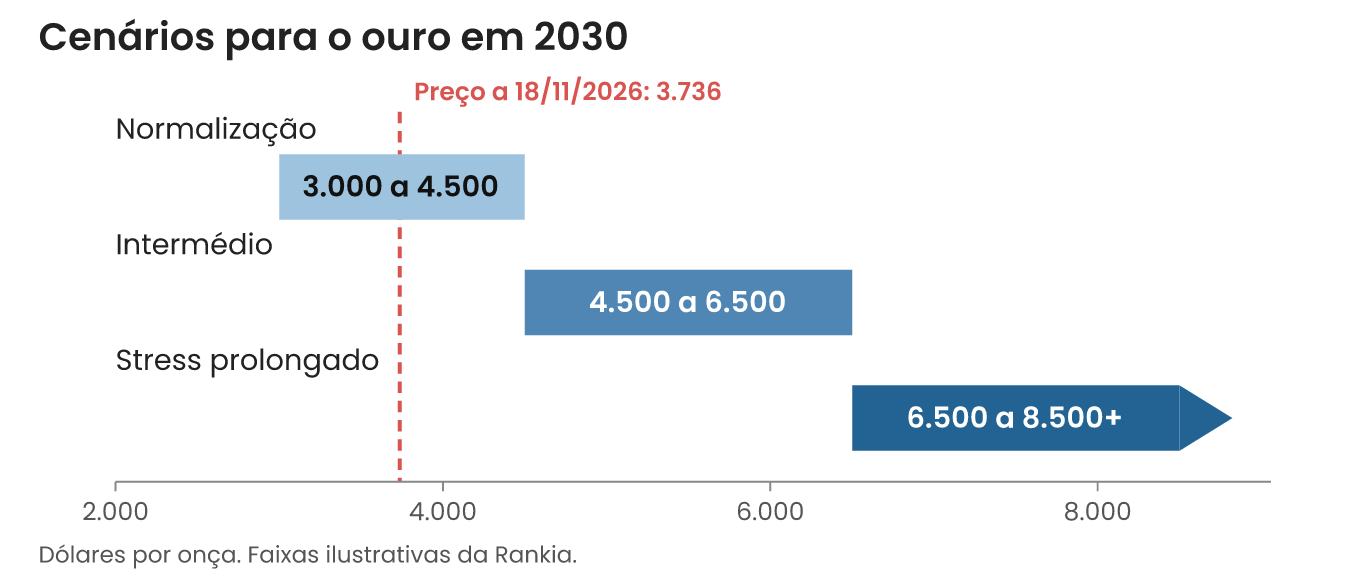
Uma previsão útil para 2030 deve ser apresentada como intervalo, não como um número único. O preço do ouro é suficientemente sensível a política monetária, dólar e geopolítica para que pequenas diferenças nas premissas gerem resultados muito distintos no final da década. Ainda assim, existe uma forma rigorosa de organizar o tema: três cenários principais, com uma faixa associada a cada um.
|
Cenário |
Faixa para 2030 (USD por onça) |
Condições |
|
Normalização económica e monetária |
3.000 a 4.500 |
Inflação perto de 2% e taxas reais positivas durante vários anos |
|
Intermédio |
4.500 a 6.500 |
Inflação irregular e procura institucional persistente |
|
Stress prolongado |
6.500 a 8.500 ou mais |
Choques geopolíticos recorrentes e prémio de risco persistente |
- Num cenário de normalização económica e monetária, a inflação converge de forma sustentada para os objetivos dos bancos centrais, próximos de 2% ao ano, e as taxas de juro reais permanecem claramente positivas durante vários anos. Este ambiente favorece ativos que pagam juros e reduz o prémio de segurança associado ao ouro. O metal mantém relevância como diversificador, mas tende a encontrar um teto mais cedo. Nesta leitura, a faixa mais conservadora para 2030 situa-se entre 3.000 e 4.500 dólares por onça.
- Num cenário intermédio, mais consistente com a experiência recente das economias desenvolvidas, a inflação aproxima-se do objetivo, mas com períodos de reativação e com maior sensibilidade a energia, cadeias de abastecimento e ciclos económicos. As taxas de juro oscilam em função do crescimento e do risco, criando fases em que o retorno real disponível nos ativos seguros é confortável e outras em que volta a ficar comprimido. A procura institucional por ouro mantém-se relevante, mesmo sem se tornar explosiva. Este cenário tende a posicionar o ouro numa faixa de 4.500 a 6.500 dólares por onça em 2030.
- Num cenário de stress prolongado, a década fica marcada por choques geopolíticos recorrentes, fragmentação comercial e um prémio de risco persistente sobre moedas e dívida pública. A inflação não precisa de ficar constantemente elevada para sustentar o ouro; basta que a confiança na estabilidade de preços e na resposta das autoridades monetárias seja colocada em causa com frequência. As compras institucionais tornam-se mais estruturais e o mercado passa a aceitar um preço mais alto como novo normal. Aqui, projeções acima de 6.500 dólares por onça tornam-se plausíveis, podendo estender-se para a zona de 8.500 dólares por onça ou mais, com uma volatilidade elevada ao longo do percurso.
A síntese mais defensável é a seguinte: a faixa central mais plausível para 2030 situa-se entre 4.500 e 6.500 dólares por onça. A faixa baixa ganha probabilidade se as taxas reais dominarem a década e se a inflação permanecer ancorada. A faixa alta ganha probabilidade se o prémio de risco e a procura institucional se mantiverem fortes durante vários anos.
Previsão do preço do ouro para 2027: o que dizem os analistas?
Em novembro de 2026, vários bancos de investimento reviram em baixa as suas previsões, à medida que a Fed se mostrou mais restritiva. As previsões abaixo são opiniões de analistas, não garantias, e cada uma tem a sua data.
|
Instituição |
Horizonte |
Previsão (USD por onça) |
Nota |
|
UBS |
Final de 2026 |
4.500 |
Revisão divulgada em novembro de 2026 |
|
UBS |
Final de 2027 |
5.000 |
Projeção divulgada em novembro de 2026 |
|
Goldman Sachs |
Final de 2026 |
4.150 |
Revisão de 7/11/2026 (antes 4.650) |
O preço de 18/11/2026 (cerca de 3.736 dólares) está abaixo de todas estas previsões para o final de 2026, o que indica que o mercado caiu mais depressa do que os analistas esperavam. Convém, no entanto, ter presente que previsões para 2026 e 2027 não são equivalentes às projeções para 2030 deste artigo, e que podem ser revistas, como mostra o corte do Goldman Sachs.
O que influencia o preço do ouro até 2030
As taxas de juro reais são, historicamente, o eixo mais consistente para compreender o ouro no médio prazo. O ouro não remunera o capital, o que torna o custo de oportunidade um elemento inevitável na decisão de manter exposição ao metal. Nos últimos anos, o mercado viveu um ciclo muito claro: após a subida acentuada da inflação no pós-pandemia, os principais bancos centrais aumentaram taxas de juro de forma agressiva e as taxas reais subiram. Em teoria, este ambiente deveria ter pressionado o ouro de forma mais intensa. O que se observou foi uma realidade mais complexa: o ouro mostrou capacidade de resistência, apoiado por procura institucional, por tensão geopolítica e por episódios em que o mercado voltou a valorizar proteção contra riscos extremos.
Esta experiência recente é importante para 2030 porque indica que o ouro não responde apenas à taxa real; responde ao regime completo que envolve confiança, risco e liquidez.
Inflação e taxas de juro reais
A inflação entra pela credibilidade e pelo objetivo explícito dos bancos centrais. Quando a inflação permanece próxima do objetivo e as expectativas estão bem ancoradas, o ouro tende a perder parte do prémio de proteção. Quando a inflação reaparece contra a narrativa dominante, ou quando os mercados duvidam da capacidade de a controlar sem custos económicos elevados, o ouro tende a recuperar atratividade. Até 2030, o ponto relevante não é apenas o valor da inflação, é a estabilidade do processo: inflação que oscila e surpreende tende a manter um prémio no ouro durante mais tempo.
Em novembro de 2026, esta relação ficou à vista: a inflação manteve-se acima do objetivo, mas a subida das taxas reais esperadas, com a Fed a elevar a sua estimativa de longo prazo para a taxa de juro, pesou mais sobre o ouro do que o apoio da inflação.
Dólar americano e EUR/USD
O dólar e o câmbio EUR/USD são determinantes porque o ouro é cotado internacionalmente em dólares. Para um leitor em Portugal, a mesma cotação do ouro em dólares pode traduzir-se em resultados muito diferentes em euros, dependendo da força relativa do euro. Uma década em que o dólar se mantém estruturalmente forte pode travar parte da subida do ouro em dólares e criar um preço mais elevado em euros em determinados momentos. Um euro mais forte pode reduzir a inflação importada e, ao mesmo tempo, suavizar o preço do ouro em euros mesmo que o metal esteja firme em dólares.
Procura por parte dos bancos centrais
A procura de bancos centrais tornou-se um fator estrutural, mais visível do que em décadas anteriores. Nos anos mais recentes, as compras oficiais mantiveram-se elevadas, associadas a diversificação de reservas, gestão de risco geopolítico e redução de dependência excessiva de um único bloco monetário. Para 2030, a variável decisiva é a continuidade: se este comportamento se mantiver, o mercado do ouro beneficia de um suporte que não depende do humor diário dos investidores. Se abrandar de forma significativa, o ouro fica mais dependente de fluxos privados, mais sensíveis a juros e a ciclos de risco.
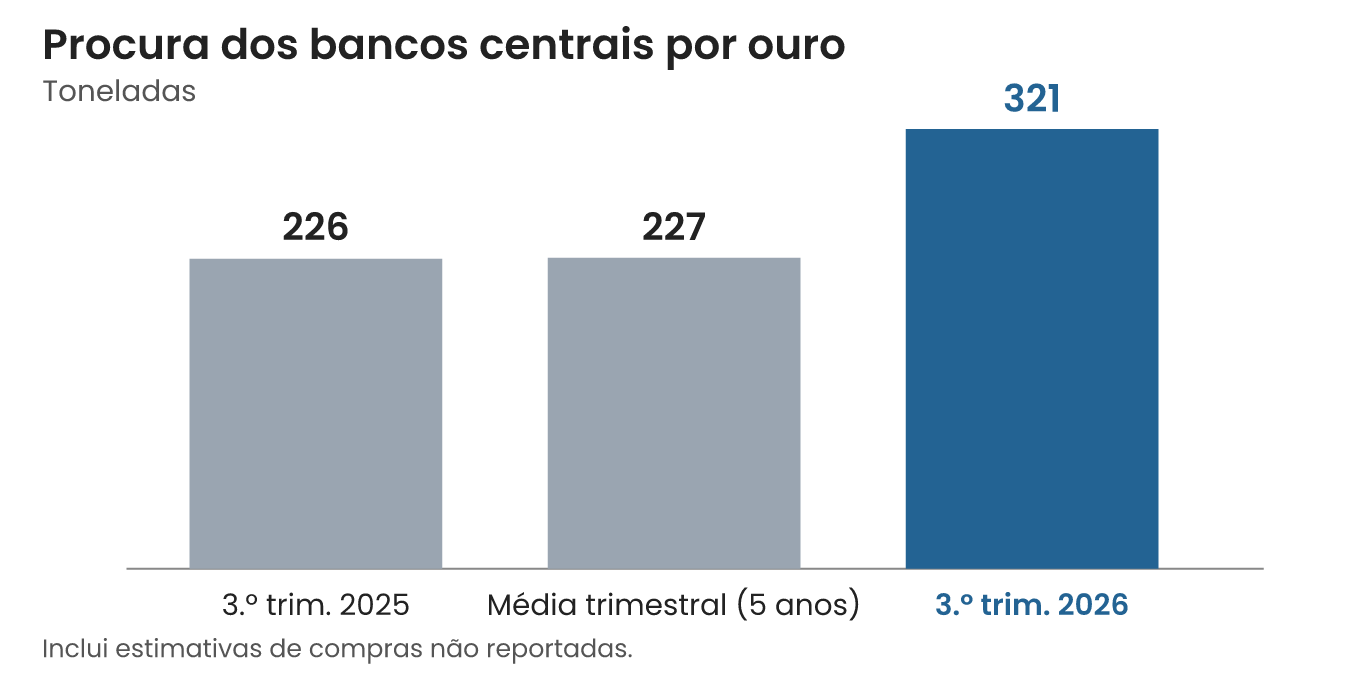
Os números de 2026 confirmam esta tendência. No terceiro trimestre, a procura total dos bancos centrais foi de 321 toneladas, mais 42% do que um ano antes e acima da média trimestral dos últimos cinco anos (227 toneladas). Nos primeiros nove meses do ano, a procura estimada somou 675 toneladas, mais 6% em termos homólogos. Estes valores incluem estimativas de compras não divulgadas: no trimestre, apenas 120 toneladas foram oficialmente reportadas, com a China (63 toneladas) e a Polónia (40 toneladas) a representarem cerca de 86% desse total.
Apesar da queda do preço, a procura institucional continua elevada, mas não impede correções: as compras acumulam-se ao longo de meses, enquanto as expectativas sobre juros e dólar podem alterar o preço em poucas sessões.
Risco geopolítico e instabilidade económica
O risco geopolítico funciona como amplificador e como criador de prémio. A realidade atual inclui conflitos e tensões com impacto em energia, cadeias logísticas e perceção de estabilidade internacional. O ouro tende a beneficiar quando esses choques são recorrentes, não apenas quando ocorrem. O efeito pode ser irregular no curto prazo, porque em momentos de stress o dólar e os juros podem subir e travar o metal. O que conta para 2030 é a repetição de episódios que mantenham a procura de proteção ativa ao longo da década.
Oferta mineira e procura industrial e joalheira
O lado físico do mercado, com oferta mineira e procura de joalharia e indústria, define limites e elasticidades. A produção mineira global cresce lentamente e a capacidade de aumentar oferta de forma rápida é reduzida, porque projetos de extração exigem anos de investimento e licenciamento. A reciclagem tende a aumentar quando o preço incentiva a venda de ouro usado, funcionando como amortecedor parcial.
A procura de joalharia costuma retrair em fases de preço elevado, porque o consumidor adia compras ou procura teores mais baixos.
A procura tecnológica é menor, mas relativamente estável. Esta estrutura significa que, quando a procura de investimento e a procura institucional sobem em simultâneo, o mercado pode ficar mais sensível a movimentos bruscos.
Análise técnica do ouro: que sinais devemos acompanhar?
A análise técnica é útil, neste contexto, porque ajuda a enquadrar o comportamento do preço ao longo do tempo, sem o prever. O ouro tende a alternar períodos de tendência forte com períodos longos de consolidação e correções rápidas quando o mercado entra em excesso. A realidade recente é um exemplo prático: movimentos de alta acompanhados por recuos intensos, frequentemente associados a alterações rápidas nas expectativas de juros, inflação e força do dólar. A queda de novembro de 2026, com o preço cerca de um terço abaixo do máximo de janeiro, ilustra bem essa dinâmica.
Suportes e resistências ganham relevância num mercado tão observado como o do ouro. Zonas onde o preço travou repetidamente, máximos e mínimos anteriores e níveis psicológicos funcionam como referências coletivas onde o mercado tende a hesitar, acelerar ou inverter. Numa previsão até 2030, isto ajuda a manter expectativas realistas: mesmo num cenário de valorização, é normal existirem quedas intermédias relevantes e períodos em que o preço parece estagnado.
Indicadores como médias móveis, RSI e MACD ajudam a enquadrar tendência e momentum, desde que usados com sobriedade. A leitura mais útil para uma década é a identificação do regime: tendência sólida com correções controladas; consolidação prolongada antes de uma nova fase; perda de momentum que antecede correções mais profundas. Esta leitura não substitui fatores macro, mas ajuda a interpretar a forma como o mercado absorve informação ao longo do tempo.
Leia ainda ➡️Como investir em ouro e Melhores ETFs e ETCs de ouro
Como investir em ouro com a Lightyear?
O ouro pode fazer parte de uma carteira diversificada, mas existem diferentes formas de obter exposição ao metal, cada uma com características e riscos próprios.
Entre as alternativas mais conhecidas encontram-se a compra de ouro físico, os ETCs que acompanham o preço do metal e as ações de empresas ligadas à exploração mineira.
Os ETCs de ouro permitem obter exposição financeira à evolução do metal através de instrumentos negociados em bolsa, sem necessidade de armazenar ouro físico. Contudo, é importante analisar a estrutura do produto, os custos, o risco de mercado e a forma como a exposição é assegurada.
As ações de empresas mineiras, por sua vez, não acompanham necessariamente o preço do ouro, uma vez que também dependem dos resultados, custos e decisões de cada empresa.
Para quem pretende construir uma carteira com diferentes ativos, plataformas como a Lightyear permitem investir em ações e ETFs, oferecendo alternativas de diversificação para além dos metais preciosos.
Os novos clientes elegíveis da Rankia podem ainda beneficiar de uma campanha promocional da Lightyear, com uma recompensa variável entre 10 € e 100 € numa ação fracionada ou ETF, mediante o cumprimento das condições.
Começa a investir e recebe até 100 € com a Lightyear
A Lightyear permite investir em ações e ETFs. Os novos clientes elegíveis podem receber entre 10 € e 100 € numa ação fracionada ou ETF, mediante o cumprimento das condições da campanha.
Depósito mínimo de 100 € nos primeiros 15 dias. A recompensa é variável e o valor máximo de 100 € não é garantido. Aplicam-se os termos e condições da campanha. O capital investido está em risco.
Preço do ouro em Portugal: o que deve saber
Em Portugal, o preço de referência por grama em euros nasce de três passos: preço internacional, câmbio e unidade. A unidade internacional é a onça padrão do mercado de metais preciosos, que corresponde a cerca de 31,1 gramas. A conversão prática para euros por grama é simples: converte-se o preço em dólares para euros usando EUR/USD e divide-se pelos 31,1 gramas.
Um exemplo com dados de 18 de novembro de 2026 ajuda a fixar a lógica. Com o ouro a 3.736,39 dólares por onça e uma taxa de câmbio de referência do BCE de 1,0968 dólares por euro, o ouro puro (24k) valia cerca de 109,53 euros por grama, antes de prémios e margens. Os dois valores não correspondem necessariamente à mesma hora, por isso o resultado é indicativo. O preço em loja raramente coincide com este valor, porque entram custos de fabrico, distribuição, margem comercial e impostos aplicáveis ao produto final.
Os quilates determinam o valor intrínseco por grama. Em Portugal, o ouro 19,2k é muito comum, com pureza aproximada de 80%. A regra é proporcional:
|
Teor |
Percentagem aproximada de ouro |
Valor indicativo por grama (dados de 18/11/2026) |
|
24k |
~100% |
~109,53 € |
|
22k |
~91,6% |
~100,33 € |
|
19,2k |
~80% |
~87,62 € |
|
18k |
~75% |
~82,14 € |
Uma peça de 19,2k não tem o mesmo valor intrínseco por grama que uma peça de 24k. O retalho adiciona o fator “produto” (design, mão-de-obra, marca). A recompra de ouro usado segue outra lógica, com descontos ligados a refinação, risco e margem. Os valores da tabela não incluem estes custos.
As reservas de ouro do Banco de Portugal continuam relevantes no contexto nacional, com grandeza na ordem das cerca de 383 toneladas, o que mantém o ouro como componente importante do balanço do banco central e como referência institucional. Ao preço de 18/11/2026, essa quantidade valeria cerca de 42 mil milhões de euros (cálculo aproximado, que varia todos os dias com a cotação).
O ouro é um ativo volátil e este conteúdo tem fins meramente informativos, não constituindo recomendação de investimento.
O que observar até 2030: sinais por cenário
Para relacionar a atualidade com os três cenários, a tabela seguinte resume os sinais que mais pesam no preço do ouro, o que cada um tende a favorecer e onde estamos hoje.
|
Sinal a acompanhar |
O que tende a favorecer |
Situação em novembro de 2026 |
|
Taxas de juro reais |
A descer: faixas intermédia e alta. A subir: faixa baixa |
A subir, com a Fed a preparar novas subidas |
|
Dólar (EUR/USD) |
Dólar mais fraco favorece o ouro cotado em dólares |
Dólar forte (EUR/USD de 1,0968) |
|
Inflação |
Ancorada em 2%: faixa baixa. Irregular ou persistente: faixa intermédia |
Acima do objetivo (PCE de 3,6% em setembro) |
|
Compras dos bancos centrais |
Continuidade sustenta a faixa intermédia; abrandamento aproxima a faixa baixa |
Elevadas (321 toneladas no 3.º trimestre) |
|
Geopolítica e energia |
Choques recorrentes favorecem a faixa alta |
Tensões presentes, com efeito recente via inflação e juros |
Hoje, dois fatores pesam contra o ouro (taxas reais e dólar) e dois sustentam-no (compras institucionais e risco geopolítico). Por isso o preço está na faixa mais baixa dos cenários, mas a faixa intermédia continua plausível se os juros estabilizarem e as compras se mantiverem. É esta combinação de fatores, e não uma cotação num único dia, que determina para onde o ouro tende a caminhar até 2030.
Limitações das previsões e como interpretar relatórios
Previsões até 2030 são sensíveis a regimes. Uma década pode incluir períodos de juros altos, cortes rápidos, choques geopolíticos, inflação reativada e fases de normalização. Um modelo pode falhar não por falta de rigor, mas porque o regime económico mudou a meio do caminho.
A leitura mais prudente privilegia intervalos e mecanismos, não valores únicos. É importante identificar as premissas sobre taxas reais, inflação, dólar, procura institucional e geopolítica, percebendo como cada variável empurra o ouro para a faixa baixa, para a faixa central ou para a faixa alta.
FAQs
A faixa central mais plausível situa-se entre 4.500 e 6.500 dólares por onça. A faixa baixa ganha peso num cenário de estabilidade e taxas reais altas. A faixa alta ganha peso num cenário de prémio de risco persistente e procura institucional forte.
Depende sobretudo das taxas reais, que resultam da interação entre juros e inflação esperada. A inflação pesa através da credibilidade e da resposta dos bancos centrais.
Pode, especialmente em momentos em que o dólar e as taxas sobem e o mercado procura liquidez. A trajetória final depende da duração do stress e do comportamento das taxas reais.
Converte-se o preço em dólares para euros usando EUR/USD e divide-se pelo equivalente em gramas da unidade padrão internacional. Ajusta-se depois pelo teor do ouro e pelas margens de compra e venda.
São úteis como cenários e faixas, menos úteis como um número único. O valor está em acompanhar as variáveis que definem o regime até 2030.
Porque os mercados esperam novas subidas de juros da Fed e o dólar valorizou-se. Com juros mais altos, os ativos que pagam rendimento tornam-se mais atrativos face a um metal que não paga juros, e um dólar mais forte encarece o ouro para compradores que usam outras moedas.
Ninguém o pode garantir. Os analistas divergem: em novembro de 2026, o UBS apontava 5.000 dólares por onça para o final de 2027, enquanto o Goldman Sachs cortou a previsão de final de 2026 para 4.150 dólares. O percurso depende sobretudo das taxas reais, do dólar e da procura dos bancos centrais.
Com os dados de 18/11/2026 (3.736,39 dólares por onça e EUR/USD de 1,0968), o ouro puro valia cerca de 109,53 euros por grama, antes de prémios e margens. O preço em loja é normalmente superior e o valor de recompra, inferior.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Lightyear: A prestação de serviços de investimento é assegurada pela Lightyear Europe AS. Aplicam-se os termos: lightyear.com/terms. Consulte um profissional qualificado, caso tenha dúvidas. Capital em risco.
Podem aplicar-se outras comissões.
Artigos Relacionados
