
Próxima reunião do BCE: Calendário 2026


As reuniões de política monetária do Banco Central Europeu (BCE) continuam a ser um dos principais eventos macroeconómicos para a economia da área do euro e para os mercados financeiros. A próxima reunião está marcada para 28 e 29 de outubro de 2026, com a decisão do Conselho do BCE anunciada a 29 de outubro, às 14h15 CET (13h15 em Lisboa).
Na reunião de 10 de setembro de 2026, o BCE decidiu aumentar as três taxas de juro diretoras em 25 pontos base. Com efeitos a partir de 16 de setembro, a taxa da facilidade permanente de depósito passou para 2,50%, a taxa das operações principais de refinanciamento para 2,65% e a taxa da facilidade permanente de cedência de liquidez para 2,90%.
A decisão surge num contexto de maior pressão sobre os preços: a inflação anual da área do euro subiu para 3,8% em setembro de 2026, com a energia 18,9% mais cara do que há um ano, segundo o Eurostat. Em Portugal, a inflação (IHPC) foi de 3,6%.
Neste artigo, encontra o calendário das reuniões do BCE em 2026 e 2027, a análise da decisão mais recente e os efeitos na Euribor, no crédito à habitação, nos depósitos e nos investimentos.
Quando será a próxima reunião do BCE?
A próxima reunião de política monetária do BCE está marcada para quarta-feira e quinta-feira, 28 e 29 de outubro de 2026. A decisão sobre as taxas de juro é anunciada no segundo dia, às 14h15 CET (13h15 em Lisboa), e Christine Lagarde explica-a na conferência de imprensa das 14h45 CET (13h45 em Lisboa).
É uma reunião intermédia: não traz novas projeções macroeconómicas, que só chegam em dezembro. Por isso, o mercado vai olhar sobretudo para o tom de Lagarde. O consenso dos analistas aponta para a manutenção do depósito em 2,50% em outubro e admite uma nova subida em dezembro.
O BCE reúne-se aproximadamente de seis em seis semanas para tomar decisões de política monetária. Entre estas reuniões, também realiza encontros sobre outros temas, como supervisão bancária e administração interna, que não afetam as taxas de juro.
Calendário de reuniões do BCE em 2026
Estas são todas as reuniões de política monetária do BCE em 2026, com o resultado das que já se realizaram:
|
Data |
Estado |
Decisão |
|
5 de fevereiro de 2026 |
✅ Realizada |
Taxas sem alterações: depósito em 2,00% |
|
19 de março de 2026 |
✅ Realizada |
Taxas sem alterações: depósito em 2,00% |
|
30 de abril de 2026 |
✅ Realizada |
Taxas sem alterações: depósito em 2,00% — 3.ª reunião consecutiva sem alterações |
|
11 de junho de 2026 |
✅ Realizada |
Subida de 25 pontos base: depósito em 2,25% |
|
23 de julho de 2026 |
✅ Realizada |
Taxas sem alterações: depósito em 2,25% |
|
10 de setembro de 2026 |
✅ Realizada |
Subida de 25 pontos base: depósito em 2,50% |
|
29 de outubro de 2026 |
🔜 Próxima |
Reunião intermédia, sem novas projeções; o consenso aponta para manutenção |
|
17 de dezembro de 2026 |
⏳ Pendente |
Com novas projeções macroeconómicas |
Se quiseres manter-te atualizado sobre os movimentos das políticas monetárias, descobre quando é a próxima reunião da FED.
Taxa anual (TANB). A Taxa de Boas-Vindas aplica-se a fundos até 20.000 EUR e é válida por 90 dias a contar da data de adesão, desde que seja efetuada pelo menos uma transação de ações ou ETFs por mês civil. Oferta por tempo limitado, válida de 14.10.2026 a 31.12.2026. Aplicam-se os T&C da Campanha.
O que decidiu o BCE na reunião de setembro de 2026?
Na reunião de 10 de setembro de 2026, o Conselho do BCE decidiu aumentar novamente as três taxas de juro diretoras em 25 pontos base. A taxa da facilidade permanente de depósito passou para 2,50%, a taxa das operações principais de refinanciamento para 2,65% e a taxa da facilidade permanente de cedência de liquidez para 2,90%, com efeitos a partir de 16 de setembro. Foi a segunda subida do ano.
O BCE justificou a decisão com a continuação das pressões inflacionistas associadas ao conflito no Médio Oriente e reiterou que as próximas decisões serão tomadas reunião a reunião, com base na evolução dos dados económicos e financeiros, das perspetivas de inflação, da inflação subjacente e da transmissão da política monetária. Christine Lagarde afirmou que o Conselho não discutiu os próximos passos, mas não excluiu novas subidas, mesmo acima dos 2,50%, nível próximo da estimativa do BCE para a taxa de juro neutra.
Nas projeções de setembro de 2026, o BCE prevê uma inflação média de 3,0% em 2026, 2,5% em 2027 e 2,1% em 2028. A inflação subjacente (sem energia nem alimentos) deverá ficar em 2,5%, 2,6% e 2,3%, respetivamente.
Para o crescimento económico da área do euro, as projeções apontam para 0,9% em 2026, 1,4% em 2027 e 1,5% em 2028. O Conselho vê riscos de inflação em alta e de crescimento em baixa.
Taxa anual (TANB). A Taxa de Boas-Vindas aplica-se a fundos até 20.000 EUR e é válida por 90 dias a contar da data de adesão, desde que seja efetuada pelo menos uma transação de ações ou ETFs por mês civil. Oferta por tempo limitado, válida de 14.10.2026 a 31.12.2026. Aplicam-se os T&C da Campanha.
O que se espera para outubro e dezembro?
Desde setembro, a inflação acelerou: 3,8% na área do euro em setembro, com a energia 18,9% mais cara e a subjacente em 2,5% (Eurostat). Ainda assim, os analistas consultados pela Rankia Pro (Ibercaja, Candriam, DWS e A&G) esperam que o BCE mantenha as taxas a 29 de outubro, porque as expectativas de inflação a longo prazo continuam ancoradas perto dos 2%.
A dúvida está em dezembro, quando chegam as novas projeções. Parte do mercado admite uma terceira subida, para 2,75%, e há quem a desconte já. Outros consideram que, sem efeitos de segunda ordem, o BCE pode manter-se em pausa. O aumento do diferencial da dívida francesa face à alemã, acima dos 170 pontos base, é outro fator que deve marcar a conferência de imprensa.
Porque foram aumentadas as taxas de juro em 25 pontos base em junho de 2026?
O Conselho do BCE confirmou aquilo que os mercados já vinham a antecipar há várias semanas e aumentou as taxas de juro em 0,25 pontos percentuais:
- A taxa da facilidade permanente de depósito subiu para 2,25%;
- A taxa das operações principais de refinanciamento passou para 2,40%;
- E a taxa da facilidade permanente de cedência de liquidez aumentou para 2,65%.
Os novos valores entraram em vigor a partir de 17 de junho de 2026. Trata-se, assim, do primeiro aumento desde setembro de 2023, pondo fim a quase três anos de pausa monetária: primeiro com taxas estáveis e, posteriormente, com a fase de cortes iniciada em 2024.
Vejamos as duas forças que estiveram na origem desta mudança na política monetária:
Uma inflação que voltou a desancorar
A decisão já tinha sido amplamente incorporada pelos mercados depois de a taxa de inflação de maio ter subido para 3,2%, o maior aumento do custo de vida na região em quase três anos.
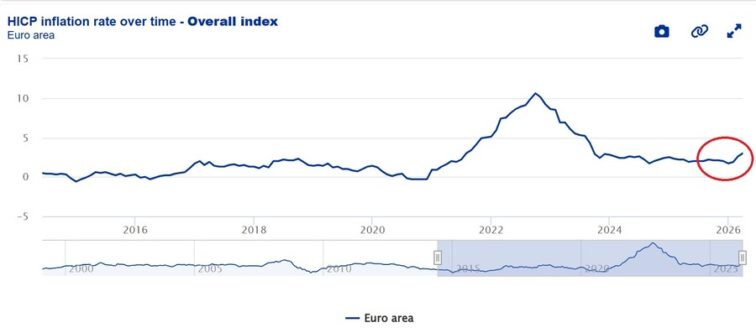
Para uma autoridade monetária cujo principal mandato é a estabilidade dos preços em torno dos 2%, um dado deste tipo não pode ser ignorado, sobretudo quando o risco de fundo é que as expectativas dos agentes económicos se desancorem e a inflação se mantenha persistentemente acima do objetivo.
De facto, o próprio organismo acompanhou a subida com uma mensagem mais firme sobre o futuro, ao rever em alta as suas previsões de inflação para 2026 e 2027 e ao rever em baixa as projeções de crescimento.
A pressão geopolítica e energética no Médio Oriente
O BCE foi explícito ao assinalar que a guerra no Médio Oriente está a gerar pressões inflacionistas e que a decisão de aumentar as taxas é adequada nos diferentes cenários analisados sobre a possível evolução do seu impacto nas perspetivas de médio prazo para a área do euro.
O conflito voltou a trazer volatilidade aos preços do petróleo e do gás, precisamente numa altura em que a instituição se aproximava de uma fase mais neutral. Este contexto reativou a inflação energética e levou Frankfurt a dar prioridade à firmeza da política monetária face ao crescimento. Desde então, a pressão energética intensificou-se: em setembro, a energia estava 18,9% mais cara do que um ano antes e o Brent voltou a superar os 100 dólares por barril.
Taxas de juro do BCE: evolução histórica 2024-2026
Esta tabela mostra a evolução da taxa da facilidade permanente de depósito — a taxa de referência do BCE — desde o início do ciclo de cortes em 2024 até às subidas de 2026:
|
Reunião |
Facilidade permanente de depósito |
Movimento |
|
Janeiro-maio de 2024 |
4,00% |
Sem alterações |
|
Junho de 2024 |
3,75% |
-25 pontos base — início do ciclo de cortes |
|
Setembro de 2024 |
3,50% |
-25 pontos base |
|
Outubro de 2024 |
3,25% |
-25 pontos base |
|
Dezembro de 2024 |
3,00% |
-25 pontos base |
|
Janeiro de 2025 |
2,75% |
-25 pontos base |
|
Março de 2025 |
2,50% |
-25 pontos base |
|
Abril de 2025 |
2,25% |
-25 pontos base |
|
Junho de 2025 |
2,00% |
-25 pontos base — fim do ciclo de cortes |
|
Julho-dezembro de 2025 |
2,00% |
Sem alterações |
|
Fevereiro-abril de 2026 |
2,00% |
Sem alterações — 3.ª reunião consecutiva |
|
Junho de 2026 |
2,25% |
+25 pontos base — primeira subida desde setembro de 2023 |
|
Julho de 2026 |
2,25% |
Sem alterações |
|
Setembro de 2026 |
2,50% |
Sem alterações |
|
Outubro de 2026 |
Por anunciar (29/10) |
— |
Impacto na Euribor e no crédito à habitação
As Euribor anteciparam as subidas do BCE e continuam a subir. Na semana de 19 a 23 de outubro de 2026, a Euribor a 6 meses passou os 3%:
|
Prazo |
Média de 19 a 23/10/2026 |
Variação semanal |
|
Euribor a 3 meses |
2,660% |
+0,026 p.p. |
|
Euribor a 6 meses |
3,014% |
+0,085 p.p. |
|
Euribor a 12 meses |
3,254% |
+0,054 p.p. |
Cada subida de 25 pontos base pesa na prestação. Num crédito de 150.000 € a 30 anos, com spread de 1% e indexado à Euribor a 6 meses, passar de uma taxa de 3,764% para 4,014% aumenta a prestação de 695,87 € para 717,33 €, cerca de mais 21 € por mês (cálculo da Rankia, sem seguros nem comissões). O efeito só chega na revisão seguinte da taxa, de seis em seis meses neste exemplo.
As Euribor já incorporam a subida de setembro e parte da expectativa de uma nova subida em dezembro. Se o BCE mantiver as taxas a 29 de outubro com um tom firme, devem manter-se perto dos níveis atuais; se sinalizar uma pausa prolongada, tendem a estabilizar ou a recuar.
Como a reunião do BCE afeta o aforrador e o investidor português
- Depósitos e contas remuneradas: a taxa de depósito do BCE funciona como referência para o que os bancos e as plataformas pagam pelo dinheiro parado. Com as taxas em alta, a remuneração tende a subir, mas cada entidade decide quando e quanto repassa.
- Certificados de Aforro: a taxa base da Série F depende da Euribor a 3 meses, mas está limitada a 2,5%. Com a Euribor a 3 meses acima desse valor (média de 2,635% em outubro), novas subidas do BCE já não aumentam a taxa base.
- Obrigações e fundos de obrigações: quando as taxas sobem, o preço das obrigações já emitidas desce, e vice-versa.
- Ações: as reuniões do BCE são momentos de volatilidade. Uma subida inesperada tende a pressionar os índices, sobretudo as empresas mais endividadas.
Onde o dinheiro não investido acompanha as taxas do BCE
Algumas plataformas remuneram o saldo não investido com taxas que acompanham a política do BCE. Não são todas depósitos bancários, por isso a proteção é diferente:
|
Entidade |
Como remunera o saldo |
Ligação às taxas do BCE |
Proteção |
|
Juros sobre o saldo da conta com IBAN PT; 3% TANB promocional para novos clientes até 50.000 € |
Acima de 50.000 €, a taxa acompanha a taxa de depósitos do BCE |
Garantia de depósitos até 100.000 € na parte depositada em bancos parceiros; fundos monetários sem garantia |
|
|
Juros sobre fundos não investidos; campanha de 4,5% TANB durante 90 dias, até 20.000 €, para contas abertas até 31/12/2026 |
Taxa variável, revista periodicamente |
Sistema de indemnização aos investidores; não é depósito |
|
|
Fundos do mercado monetário |
O rendimento acompanha as taxas de curto prazo e varia diariamente |
Investimento, sem garantia de depósitos |
Condições de outubro de 2026, sujeitas a alteração. Os juros são tributados em IRS à taxa liberatória de 28%. Este conteúdo não constitui recomendação de investimento.
Leia também: corretoras que pagam juros pelo dinheiro não investido.
Taxa anual (TANB). A Taxa de Boas-Vindas aplica-se a fundos até 20.000 EUR e é válida por 90 dias a contar da data de adesão, desde que seja efetuada pelo menos uma transação de ações ou ETFs por mês civil. Oferta por tempo limitado, válida de 14.10.2026 a 31.12.2026. Aplicam-se os T&C da Campanha.
Calendário das reuniões do BCE em 2027 — antevisão
Para investidores e aforradores que planeiam a mais longo prazo, estas são as reuniões de política monetária do BCE já confirmadas para 2027:
- 4 de fevereiro de 2027
- 18 de março de 2027
- 29 de abril de 2027
- 10 de junho de 2027
- 22 de julho de 2027
- 9 de setembro de 2027
- 28 de outubro de 2027
- 16 de dezembro de 2027
Fonte: Raisin, calendário do BCE 2027.
Calendário das reuniões do BCE em 2027
Para investidores e aforradores que planeiam a mais longo prazo, estas são as reuniões de política monetária do BCE já confirmadas para 2027:
- 4 de fevereiro de 2027
- 18 de março de 2027
- 29 de abril de 2027
- 10 de junho de 2027
- 22 de julho de 2027
- 9 de setembro de 2027
- 28 de outubro de 2027
- 16 de dezembro de 2027
Fonte: Raisin, calendário do BCE 2027.
Quem compõe o conselho do BCE?
O conselho de governação do BCE é composto pelos seis membros do Comité Executivo e pelos governadores dos bancos centrais nacionais dos países da zona euro.
- O Comité Executivo: Este comité inclui a Presidente do BCE-neste caso Christine Lagarde-, o Vice-Presidente e quatro outros membros. Todos eles são nomeados pelos chefes de Estado ou de governo dos países da zona do euro, com um mandato de oito anos não renovável.

- Os Governadores dos Bancos Centrais Nacionais: Estes são os governadores dos bancos centrais dos 21 países da zona do euro. Cada um destes governadores representa o seu respetivo banco central nacional no Conselho de Governo.
O Conselho de Governo é o principal órgão de tomada de decisões do BCE, responsável por formular a política monetária da zona do euro. Isto inclui decisões tais como estabelecer as taxas de juro e, em geral, a gestão da oferta monetária para manter a estabilidade de preços e apoiar as políticas económicas gerais na União Europeia.
O mandato de Christine Lagarde termina em outubro de 2027. Antes disso, Isabel Schnabel deixa o Comité Executivo em janeiro de 2027 e o mandato de Philip Lane, economista-chefe, termina em maio de 2027.
Qual é o principal mandato do BCE?
O Banco Central Europeu (BCE) tem como objetivo principal manter a estabilidade dos preços na área do euro com uma inflação de 2% no médio prazo. Isto significa manter a inflação baixa, estável e previsível, algo que não aconteceu nos últimos anos. Daí o aumento da atividade em torno da política monetária, bem como as expectativas de subidas e descidas das taxas de juro.
Após uma forte subida da inflação entre 2022 e 2023, a situação estabilizou em 2024 e 2025, com a inflação a regressar para níveis próximos dos 2%. Em 2026, a subida dos preços da energia levou a inflação de novo para cima do objetivo e o BCE voltou a subir as taxas, em junho e em setembro.
Após a reunião de 10 de setembro de 2026, as principais taxas do BCE são:
- Facilidade permanente de depósito: 2,50%
- Taxa das operações principais de refinanciamento (MRO): 2,65%
- Facilidade permanente de cedência de liquidez: 2,90%
As três taxas de juro controladas pelo BCE
Embora frequentemente mencionemos o controlo dos tipos de juro, a verdade é que o BCE controla 3 tipos:
- Facilidade permanente de depósito (2,50%): é a taxa de juro que os bancos recebem ao depositar fundos no BCE de um dia para o outro. Hoje é a taxa de referência da política monetária.
- Taxa de refinanciamento principal (MRO, 2,65%):): É o juro principal que o BCE cobra, a uma semana, por emprestar dinheiro aos bancos através de operações de mercado aberto.
- Facilidade permanente de cedência de liquidez (2,90%): É a taxa a que os bancos podem obter empréstimos do BCE por um dia, como último recurso, utilizando ativos elegíveis como garantia.
Como acompanhar a reunião do BCE em tempo real
Para acompanhar a decisão do BCE de 29 de outubro em tempo real:
- Fonte oficial: BCE — comunicados de imprensa oficiais. A decisão é publicada às 14h15 CET (13h15 em Lisboa).
- Calendário económico: Investing.com — Calendário Económico. Mostra o valor anterior, a estimativa e o dado real em tempo real.
- Conferência de imprensa: Christine Lagarde explica a decisão às 14h45 CET, com transmissão em direto no site do BCE.
A conferência de imprensa é tão importante como a própria decisão. Lagarde pode manter as taxas, mas sinalizar uma subida iminente — uma manutenção com tom restritivo (hawkish hold) — ou pode subir as taxas, mas reduzir as expectativas de novos movimentos — uma subida com tom mais acomodatício (dovish hike). O mercado reage tanto ao valor anunciado como ao tom da comunicação.
Perguntas frequentes sobre a reunião do BCE
O BCE realiza 8 reuniões de política monetária por ano, aproximadamente de seis em seis semanas. Em 2026, realizaram-se a 5 de fevereiro, 19 de março, 30 de abril, 11 de junho, 23 de julho e 10 de setembro; faltam as de 29 de outubro e 17 de dezembro.
Após a reunião de 10 de setembro de 2026, as principais taxas do BCE são: facilidade permanente de depósito 2,50%; taxa das operações principais de refinanciamento (MRO) 2,65%; facilidade permanente de cedência de liquidez 2,90%.
A próxima reunião de política monetária do BCE será a 29 de outubro de 2026. A decisão é anunciada às 14h15 CET (13h15 em Lisboa), seguida da conferência de imprensa de Lagarde às 14h45 CET. É uma reunião sem novas projeções, que chegam a 17 de dezembro.
Em setembro de 2026, a inflação da área do euro foi de 3,8%, segundo o Eurostat, acima do objetivo de 2% do BCE. A energia subiu 18,9% num ano e a inflação subjacente ficou em 2,5%. Em Portugal, a inflação (IHPC) foi de 3,6%.
O BCE decide reunião a reunião e não se comprometeu com uma trajetória. Os analistas esperam a manutenção das taxas a 29 de outubro, e parte do mercado admite uma nova subida, para 2,75%, a 17 de dezembro.
As Euribor antecipam as decisões do BCE. Na semana de 19 a 23 de outubro de 2026, a Euribor a 6 meses, a mais usada no crédito à habitação em Portugal, estava em 3,014%, e a 12 meses em 3,254%.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
Lightyear: A prestação de serviços de investimento é assegurada pela Lightyear Europe AS. Aplicam-se os termos: lightyear.com/terms. Consulte um profissional qualificado, caso tenha dúvidas. Capital em risco.
Podem aplicar-se outras comissões.
Trade Republic: Investir em ações envolve o risco de perda do seu dinheiro. Invista de forma responsável.
Artigos Relacionados

