
Porque é que EUA, França e Japão gastam mais quando a dívida fica mais cara?


Quando uma família vê a prestação da casa subir, a reação habitual é cortar noutras despesas. Os grandes Estados estão, neste momento, a fazer praticamente o contrário.
Pedir dinheiro emprestado tornou-se muito mais caro. Os Estados Unidos pagavam perto de 5% pela dívida a dez anos em meados de setembro, França superava os 4,4% e o Japão aproximava-se dos 3%, níveis que não se viam há vários anos ou mesmo décadas. Ainda assim, os três países continuam a discutir mais despesa, novos estímulos ou reduções de impostos.
A questão é perceber quanto custa esta dívida, porque é tão difícil travar a despesa pública e, sobretudo, de que forma este cenário acaba por chegar aos mercados e aos investidores.
Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros.
O que está a acontecer com a dívida pública?
O dinheiro deixou de ser barato, mas muitos orçamentos públicos continuam construídos sobre níveis de despesa que cresceram durante os anos em que financiar-se custava muito pouco.
Durante mais de uma década, as grandes economias desenvolvidas conseguiram emitir dívida com taxas muito reduzidas e em alguns mercados europeus chegaram mesmo a existir yields negativas, mas esse cenário mudou.
A 11 de setembro de 2026, as yields das obrigações soberanas a dez anos mostravam diferenças importantes entre as principais economias:
|
País |
Yield a 10 anos |
Dívida pública / PIB |
Custo dos juros |
Tendência |
|
🇺🇸 Estados Unidos |
4,98% |
101% do PIB, dívida detida pelo público em 2026 |
Cerca de 1 bilião USD em 2026 |
A subir |
|
🇫🇷 França |
4,45% |
117,5% do PIB no 1.º trimestre de 2026 |
Cerca de 65 mil milhões € projetados para 2026 |
A subir |
|
🇯🇵 Japão |
2,99% |
Cerca de 203% do PIB, dívida pública bruta projetada para 2026 |
13 biliões ¥ no orçamento de 2026 |
A subir |
|
🇵🇹 Portugal |
3,87% |
89,7% do PIB em 2025 |
Custo médio da dívida de 2,1% em 2025 |
Dívida/PIB em queda |
Para um investidor em Portugal, há aqui um detalhe relevante: França, a segunda maior economia da Zona Euro, está atualmente a pagar mais para se financiar a dez anos do que Portugal.
Em 11 de setembro, a yield francesa fechou nos 4,448%, enquanto a portuguesa estava nos 3,870%. A diferença era, portanto, de cerca de 0,58 pontos percentuais.
Ao mesmo tempo, Portugal tem vindo a reduzir a dívida pública em percentagem do PIB. O IGCP indica que a dívida caiu para 89,7% do PIB em 2025, menos 44,4 pontos percentuais do que no pico de 2020, e prevê que a trajetória descendente continue.
A ideia essencial é simples: o problema não é os Estados deixarem subitamente de encontrar compradores para a sua dívida, mas sim, o facto de cada nova emissão e cada refinanciamento poderem custar bastante mais do que a dívida antiga que está a chegar ao vencimento.
E essa diferença vai-se acumulando, um bom exemplo é Portugal.
O IGCP mostra que o custo médio da dívida portuguesa existente era de 2,1% em 2025, enquanto o custo das novas emissões chegou a 3,4% nesse ano e rondava 3,1% em 2026.
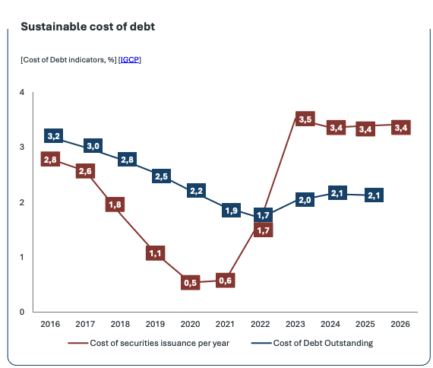
Isto ajuda a perceber porque uma subida das taxas não aparece imediatamente por inteiro nas contas públicas, a dívida antiga continua a pagar as condições acordadas quando foi emitida e o custo aumenta progressivamente à medida que essa dívida vence e é substituída por novas emissões.
Nos últimos anos, a diferença entre o custo das novas emissões e o custo médio da dívida portuguesa tornou-se particularmente evidente. Em 2020, Portugal conseguia emitir dívida a um custo médio próximo de 0,5%, enquanto em 2023 esse valor já rondava 3,5%.
Apesar dessa subida, o custo médio de toda a dívida permaneceu perto de 2%, precisamente porque grande parte do stock continuava associada a emissões realizadas anteriormente, com taxas mais baixas.
Pagar juros representa, por isso, uma parcela cada vez mais relevante da despesa pública de algumas das maiores economias do mundo:
- Nos Estados Unidos, o Congressional Budget Office projeta cerca de 1 bilião de dólares em juros líquidos em 2026.
- Em França, o custo anual do serviço da dívida deverá rondar os 65 mil milhões de euros em 2026, cerca de 25% acima do ano anterior.
- No Japão, o orçamento de 2026 prevê 13 biliões de ienes apenas em pagamentos de juros.
É semelhante ao que acontece num crédito à habitação: uma coisa é o montante total em dívida; outra é quanto se paga todos os anos simplesmente pelo direito de continuar a financiar essa dívida.
Três países, o mesmo problema
Estados Unidos prometem cheques de 5.000 dólares
Em novembro realizam-se eleições intercalares nos Estados Unidos, e a política fiscal entrou diretamente na campanha.
A 9 de setembro de 2026, na convenção republicana para as eleições intercalares, realizada no American Airlines Center, em Dallas, Donald Trump anunciou aquilo a que chamou o dividendo Trump. A promessa é literal: 5.000 dólares para cada cidadão adulto — cerca de 4.400 euros — se os republicanos mantiverem as duas câmaras do Congresso nas eleições de novembro.
Façamos as contas, que é o que aqui importa: nos Estados Unidos há cerca de 258 milhões de adultos, multiplique por 5.000 e obtém 1,29 biliões de dólares. É um número tão grande que, por si só, quase não diz nada, por isso vale a pena colocá-lo em perspetiva. É mais do que aquilo que os Estados Unidos gastam num ano inteiro com as suas forças armadas, o que já é dizer muito.
📊 As contas dos Estados Unidos em 2026:
|
Conceito |
Dado |
|
💰 Quanto gasta acima daquilo que recebe este ano |
1,9 biliões de dólares. Equivale a 5,8% do PIB |
|
🏛️ Dívida detida pelo público |
101% do PIB em 2026 |
|
📈 Receitas e despesas do ano |
Receitas de cerca de 5,6 biliões e despesas de 7,4 biliões de dólares |
|
🔮 Para onde vai |
A dívida detida pelo público poderá passar de 101% do PIB em 2026 para 120% em 2036 |
Trump não explicou inicialmente de onde sairia todo esse dinheiro e aí está o problema.
Os Estados Unidos já precisam de financiar um défice próximo de 2 biliões de dólares por ano, se a isso se somasse mais de 1 bilião para estes cheques, sem compensação através de cortes noutras despesas ou de um aumento das receitas, esse dinheiro teria de ser financiado.
Na prática, existem duas vias principais:
- Emitir mais dívida, aumentando as necessidades de financiamento do Estado.
- Introduzir um estímulo fiscal muito elevado numa economia em que a inflação continua a preocupar os mercados, o que pode contribuir para manter as taxas de juro elevadas durante mais tempo.
Nos dois casos, o custo de financiamento pode continuar sob pressão.
E aqui está o ponto mais importante para perceber o problema norte-americano: os juros.
Segundo o Congressional Budget Office, as despesas líquidas com juros deverão passar de cerca de 1 bilião de dólares em 2026 para 2,1 biliões em 2036 e em percentagem do PIB, isso significa passar de 3,3% para 4,6%.
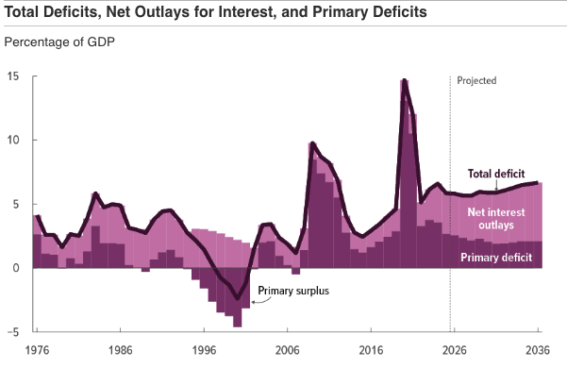
Ou seja, mesmo sem um aumento muito acentuado do défice primário, uma parte cada vez maior do orçamento poderá ser absorvida simplesmente pelo pagamento de juros sobre a dívida acumulada.
Importa, por isso, não tratar o pagamento de 5.000 dólares como uma medida aprovada, neste momento é uma promessa política condicionada ao resultado eleitoral e à aprovação do Congresso.
França já paga uma fatura de juros cada vez maior
França acumula há anos um défice elevado e agora esse problema juntou-se a uma economia praticamente estagnada.
A 11 de setembro de 2026, o ministro francês da Economia e Finanças, Roland Lescure, reviu em baixa a previsão de crescimento para este ano. O Governo esperava anteriormente um crescimento de 0,7% e passou a prever 0,5% e, ao mesmo tempo, admitiu que França não conseguirá cumprir o objetivo de reduzir o défice para 5% do PIB em 2026.
O problema francês tem três componentes, e cada uma piora as restantes:
- 🔁 A economia quase não cresce: Com menos crescimento, também é mais difícil aumentar a receita do Estado.
- 🔁 O Parlamento está fragmentado: Não existe uma maioria clara para aprovar um grande ajustamento orçamental.
- 🔁 A dívida está cada vez mais cara: França acumulava cerca de 3,5 biliões de euros de dívida no primeiro trimestre de 2026, equivalente a aproximadamente 117,6% do PIB. Com uma dívida desta dimensão, qualquer subida da taxa de financiamento tem um impacto relevante.
E é precisamente o terceiro ponto que começa a pesar cada vez mais nas contas públicas: o custo anual do serviço da dívida francesa deverá rondar os 65 mil milhões de euros em 2026, cerca de 25% acima do ano anterior e já superior à despesa prevista em áreas como a defesa.
Ao mesmo tempo, os investidores estão a exigir uma remuneração cada vez maior para financiar o Estado francês. A 11 de setembro, a yield das obrigações francesas a dez anos situava-se nos 4,45%, face aos 3,87% de Portugal e cerca de 3,50% da Alemanha.
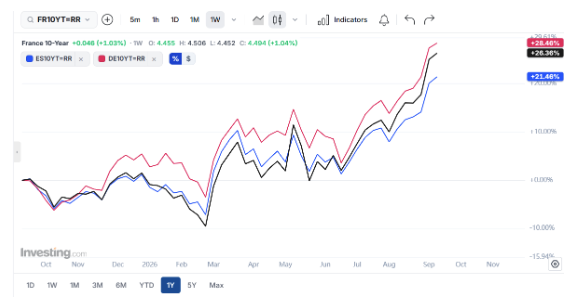
Apesar de as três yields terem subido ao longo do ano, o movimento foi particularmente intenso em França. Em meados de setembro, o diferencial entre a dívida francesa e a alemã aproximava-se de 100 pontos base, um nível que não se via desde 2012 e que mostra que os investidores estão a exigir um prémio cada vez maior para financiar França.
A proposta que incendiou o debate
E é aqui que a situação fica mais interessante.
Como reduzir o défice está politicamente cada vez mais difícil, regressou ao debate francês uma ideia bastante radical: Jean-Luc Mélenchon propõe cancelar a parte da dívida francesa detida pelo Banco de França no âmbito do Eurosistema, equivalente a cerca de 18% da dívida nacional.
Dito de forma simples: pegar numa parte da dívida e decidir que deixa de existir, mas a resposta foi um não imediato.
Christine Lagarde, presidente do Banco Central Europeu, afirmou que uma medida deste género violaria os tratados europeus e seria financeiramente perigosa. Emmanuel Moulin, governador do Banco de França, classificou a proposta como ilegal, perigosa e inútil.
Ou seja, é extremamente improvável que aconteça, mas o simples facto de uma proposta desta dimensão fazer parte do debate político da segunda maior economia da Zona Euro já influencia a forma como os mercados avaliam o risco francês.
E é precisamente isso que os mercados estão a começar a refletir nas yields francesas.
Japão pede um orçamento recorde e, ao mesmo tempo, baixa impostos
O seu novo Governo decidiu estimular a economia precisamente quando a sua dívida começou a custar-lhe dinheiro a sério, depois de trinta anos sem isso acontecer.
O caso japonês é o mais chamativo dos três, porque está a fazer ao mesmo tempo as duas coisas que pior fazem às contas públicas: gastar mais e arrecadar menos.
Do lado da despesa, os ministérios japoneses pediram para 2027 um total de 143 biliões de ienes, cerca de 918 mil milhões de dólares, é o valor mais elevado da sua história, e já são quatro anos consecutivos a bater recordes. Para 2026, o orçamento foi de 122 biliões de ienes, por isso estamos a falar de pedir mais 17% de um ano para o outro.
📊 De onde vem o aumento da despesa japonesa para 2027
|
Rubrica |
Montante aproximado |
Comentário |
|
🏥 Saúde, trabalho e proteção social |
36,6 biliões ¥ |
O envelhecimento da população continua a pressionar a despesa |
|
🏛️ Serviço da dívida |
36,6 biliões ¥ |
Uma parte cada vez maior corresponde ao pagamento de juros |
|
🚀 Novo quadro de investimento |
Cerca de 12 biliões ¥ |
Recursos associados à política de crescimento e gestão de crises |
Existe um detalhe que explica grande parte do problema: o Governo japonês, quando elabora o orçamento, tem de assumir uma determinada taxa de juro para calcular quanto irá gastar com a dívida.
Depois de décadas de taxas muito reduzidas, essa estimativa está a aumentar e o impacto é enorme porque a dívida pública japonesa ronda duas vezes o valor do PIB do país, o nível mais elevado entre as grandes economias desenvolvidas.
Do lado das receitas, o Governo de Sanae Takaichi aprovou as linhas gerais de uma redução do imposto sobre o consumo aplicado aos alimentos de 8% para 1% durante dois anos, a partir de abril de 2027.
O custo estimado é de cerca de 5 biliões de ienes por ano em receita que o Estado deixará de receber.
🧭 Sejamos justos: O Governo afirma que pretende financiar esta redução sem recorrer a nova dívida destinada a cobrir o défice, o problema é que o plano aprovado a 15 de setembro ainda não detalha completamente de onde virão os recursos necessários para compensar a perda de receita.
Investir no Japão pode despertar interesse devido às valorizações de muitas das suas empresas, mas a partir de agora, convém acrescentar também esta componente fiscal à equação.
Porque é que nenhum governo trava a despesa?
Porque o incentivo político e o aritmético apontam frequentemente em direções opostas, e o político é aquele que ganha eleições.
Repare que os três governos são muito diferentes:
- Um governo republicano nos Estados Unidos
- Um centro político condicionado por um Parlamento fragmentado em França
- Um governo conservador com uma política fiscal expansionista no Japão.
E os três acabam perante o mesmo problema.
Isso sugere que não é apenas uma questão ideológica, mas também uma consequência da forma como funcionam as contas públicas.
E funciona assim:
1. A fatura aumenta pouco a pouco, mesmo que o país não aumente muito a dívida.
Um Estado não devolve toda a sua dívida ao mesmo tempo, as obrigações vencem em diferentes momentos e, quando vencem, normalmente são substituídas por novas emissões.
Imagine que uma parte da sua dívida pagava 0,5% e, quando chega ao vencimento, tem de ser refinanciada a 4%. Mesmo que as taxas deixem de subir hoje, a fatura média de juros pode continuar a aumentar durante vários anos.
2. O que vai para juros já não pode ser gasto noutras coisas.
Cada euro utilizado para pagar quem emprestou dinheiro ao Estado é um euro que deixa de estar disponível para hospitais, escolas, infraestruturas ou outras despesas.
Em França, a despesa anual com o serviço da dívida já está a ultrapassar áreas tradicionalmente muito relevantes do orçamento.
3. Apertar o cinto pode custar eleições e o problema pode ficar para o governo seguinte.
Subir impostos ou reduzir despesas produz efeitos políticos imediatamente, o agravamento da dívida, pelo contrário, pode levar anos a tornar-se realmente visível.
Com estes incentivos, poucos governos têm pressa em ser os primeiros a aplicar um ajustamento doloroso.
4. E aqui está a armadilha.
Se a dívida fica mais cara mais depressa do que a economia cresce, a dinâmica torna-se progressivamente mais difícil de controlar.
França, por exemplo, deverá crescer apenas 0,5% em 2026, enquanto a sua dívida a dez anos apresenta uma yield superior a 4%. Isso não significa que toda a dívida francesa pague imediatamente essa taxa, mas mostra como o refinanciamento pode tornar-se progressivamente mais pesado.
💡 Se ficar com apenas uma ideia, que seja esta: o problema já não é apenas quanto os Estados gastam acima das suas receitas todos os anos, é também quanto lhes custa refinanciar tudo aquilo que já devem.
Como obter exposição à dívida pública através de ETFs?
É aqui que o problema dos Estados se cruza diretamente com o mercado de investimento.
As yields voltaram a níveis mais elevados, mas o prazo importa
Esta é a parte positiva para quem investe em obrigações.
Receber perto de 4% ou 5% para financiar alguns dos maiores Estados do mundo é algo muito diferente do ambiente de taxas próximas de zero que dominou grande parte da última década.
Mas existe uma questão que convém compreender: Se comprar uma obrigação com prazo de dez anos e depois as taxas de mercado continuarem a subir, essa obrigação passa a valer menos caso queira vendê-la antes do vencimento.
A razão é simples: um novo investidor pode comprar uma obrigação recém-emitida que paga uma taxa superior, se mantiver uma obrigação individual até ao vencimento e o emitente pagar normalmente, recebe o valor acordado. O risco de preço torna-se especialmente relevante quando pretende vender antes desse momento.
As obrigações portuguesas a dez anos são um ponto natural para começar a acompanhar este mercado a partir de Portugal, outra possibilidade é utilizar ETF de rendimento fixo para obter exposição a várias obrigações através de um único instrumento.

E como se pode comprar dívida soberana sem ter de escolher obrigação por obrigação?
Existem fundos cotados, os ETF, que agrupam numa única carteira dezenas ou centenas de obrigações de um país ou de uma região e o investidor compra participações desse fundo em bolsa, tal como faria com uma ação.
📊 Três ETF que permitem obter este tipo de exposição
|
ETF |
O que inclui |
TER anual |
ISIN |
|
iShares $ Treasury Bond 7-10yr UCITS ETF (Acc) |
Dívida do Tesouro dos Estados Unidos com maturidades de 7 a 10 anos |
0,07% |
IE00B3VWN518 |
|
iShares € Govt Bond 7-10yr UCITS ETF |
Dívida pública da Zona Euro com maturidades de 7 a 10 anos, incluindo França |
0,15% |
IE00B3VTN290 |
|
Xtrackers II Japan Government Bond UCITS ETF 1C |
Dívida pública japonesa |
0,15% |
LU0952581584 |
Importa distinguir dois riscos:
- Por um lado, existe o risco associado à evolução das taxas de juro e do preço das obrigações.
- Por outro, nos ETFs denominados ou expostos a moedas diferentes do euro, pode existir também risco cambial para um investidor cuja moeda de referência seja o euro.
Onde podem ser negociados ETFs de dívida pública?
Os ETF compram-se de forma semelhante a uma ação, através de uma corretora que dê acesso às bolsas onde estes fundos estão cotados.
Para um investidor residente em Portugal, existem plataformas como Lightyear, Trade Republic ou XTB que disponibilizam acesso a ETF.
A disponibilidade concreta de cada fundo deve ser confirmada através do respetivo ISIN antes de realizar qualquer operação.
|
Característica |
Lightyear |
XTB |
Trade Republic |
|
🏆 Regulação |
Lightyear Europe regulada pela EFSA e autorizada a operar na UE |
XTB S.A. – Sucursal em Portugal supervisionada pela CMVM; grupo regulado pela KNF |
Banco alemão supervisionado no enquadramento alemão e europeu |
|
🏛️ Produtos relevantes |
ETF e obrigações, entre outros instrumentos |
Mais de 2.200 ETF; não disponibiliza obrigações individuais |
Mais de 2.000 ETF e mais de 500 obrigações |
|
💲 Comissões relevantes |
ETF: 0 € de execução; obrigações em EUR: 1 €; câmbio: 0,35% |
0% em ações e ETF até 100.000 € de volume mensal; depois 0,2%, mínimo 10 €; câmbio de 0,5% quando aplicável |
Planos de investimento sem comissão de execução; ordens individuais com taxa de liquidação de 1 €, ou 2 € com Direct Price |
|
⭐ Outros produtos/condições atuais |
Poupanças Lightyear com rendimento variável associado a fundos do mercado monetário |
Planos de investimento baseados em ETF |
Conta com remuneração de 3% TANB para novos clientes até 50.000 €, nas condições em vigor |
Antes de terminar, sejamos justos: há muitos anos que se ouve dizer que a dívida pública vai provocar uma crise e, até agora, Estados Unidos, França e Japão continuam a encontrar investidores dispostos a financiá-los.
Nenhum destes países está atualmente perto de simplesmente deixar de pagar a dívida, o que mudou foi a margem disponível.
O problema pode não chegar sob a forma de uma catástrofe repentina, mas através de anos de financiamento mais caro, mais dinheiro gasto em juros e menos flexibilidade para utilizar os orçamentos noutras áreas.
E você, como vê este cenário? Acredita que os mercados acabarão por obrigar os governos a ajustar as contas ou que estes níveis de dívida podem manter-se durante muitos mais anos?
Perguntas Frequentes
Significa que o Estado tem de oferecer uma rendibilidade maior para conseguir financiamento. Quando as taxas sobem, o preço das obrigações já emitidas tende a cair.
É pouco provável no cenário atual. A principal preocupação dos mercados não é um incumprimento imediato, mas o aumento da dívida, dos défices e da despesa com juros.
Porque Portugal reduziu significativamente o peso da dívida no PIB e apresenta contas públicas mais equilibradas. França combina dívida mais elevada, défice superior a 5% e maior instabilidade política.
Normalmente, o preço das obrigações existentes cai e isso pode pressionar o valor dos ETFs. O efeito tende a ser maior nos fundos com maior duração.
Tem geralmente um risco de incumprimento relativamente baixo nos países desenvolvidos, mas não é isenta de risco. Existem riscos de taxa de juro, inflação, duração, crédito e, em alguns casos, cambial.
Lightyear: A prestação de serviços de investimento é assegurada pela Lightyear Europe AS. Aplicam-se os termos: lightyear.com/terms. Consulte um profissional qualificado, caso tenha dúvidas. Capital em risco.
Podem aplicar-se outras comissões.
Trade Republic: Investir em ações envolve o risco de perda do seu dinheiro. Invista de forma responsável.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Artigos Relacionados

