
Onde investir com juros compostos em Portugal


Os juros compostos permitem que os rendimentos acumulados passem também a contribuir para a geração de novos rendimentos. Em Portugal, este efeito pode estar presente em diferentes produtos e instrumentos financeiros, embora o mecanismo não seja igual em todos os casos.
Os Certificados de Aforro, alguns depósitos com capitalização, fundos de investimento e ETFs de acumulação são alguns exemplos em que pode existir capitalização automática ou reinvestimento de rendimentos. Noutros investimentos, como ações ou ETFs de distribuição, o efeito composto depende do reinvestimento dos dividendos ou de outros rendimentos recebidos.
Por isso, é natural que muitos se perguntem: onde investir em juros compostos em Portugal? A resposta depende do perfil de cada investidor, do seu horizonte temporal e dos objectivos financeiros definidos. Mais à frente, vamos abordar os pontos essenciais a considerar ao decidir como investir em juros compostos em Portugal.
O que são afinal os juros compostos e porque é que fazem a diferença?
Os juros compostos são, na verdade, um processo. Um mecanismo em que os rendimentos obtidos por um investimento geram, por sua vez, novos rendimentos. Vejamos um exemplo: se aplicar 10.000 euros e obtiver uma rentabilidade de 10% no primeiro ano, terá um ganho de 1.000 euros. No segundo ano, mesmo sem fazer novas contribuições, uma nova rentabilidade de 10% será calculada sobre 11.000 euros — ou seja, o lucro será agora de 1.100 euros.

Este crescimento contínuo é o que torna os juros compostos em Portugal tão relevantes para quem pensa a longo prazo.
Que força têm os juros compostos?
Com o tempo, os juros compostos tornam-se exponenciais. Os ganhos acumulados vão gerando novos ganhos, criando um verdadeiro efeito multiplicador. Este é o princípio base por detrás do chamado “efeito bola de neve”: à medida que os anos passam, o montante total investido e os lucros obtidos vão aumentando e acelerando o crescimento do património. Este é, sem dúvida, o principal motor da estratégia de investimento a longo prazo que qualquer investidor informado deveria considerar.
Como funcionam os juros compostos nas suas aplicações?
O efeito composto pode ocorrer de forma automática ou depender de uma ação do titular do investimento.
- Num produto que capitalize automaticamente os juros, os rendimentos são incorporados no capital segundo as condições estabelecidas pelo próprio produto.
- Em instrumentos que distribuam rendimentos, como dividendos ou juros pagos para uma conta, o efeito composto apenas continuará se esses montantes forem novamente aplicados.
No caso dos mercados de ações, a capitalização pode estar associada ao reinvestimento dos dividendos e à evolução do valor dos ativos. Nas obrigações, pode resultar da reaplicação dos juros recebidos. Em fundos e ETFs de acumulação, por sua vez, os rendimentos recebidos pelo fundo são reinvestidos de acordo com a respetiva política.
Elementos-chave para tirar partido dos juros compostos
Objetivo claro – É essencial saber por que razão se está a investir. Pode ser para comprar uma casa, preservar o valor do dinheiro contra a inflação ou construir um património complementar à reforma.
Tempo – Este é talvez o fator mais importante. Quanto mais longo for o horizonte temporal, maior será o impacto dos juros compostos. Por isso, começar cedo é meio caminho andado.
Risco e rentabilidade – Os dois andam de mãos dadas. O rendimento variável pode envolver mais risco, mas historicamente é também o tipo de activo que mais juros compostos consegue gerar ao longo do tempo.
Reforços regulares – Fazer investimentos periódicos (mensais, bimestrais ou até trimestrais) amplifica o efeito dos juros compostos. A consistência das contribuições é o que alimenta o crescimento contínuo.
A conjugação destes factores é o que permite que o tal efeito “bola de neve” funcione. À medida que o tempo passa e os rendimentos são reinvestidos, o capital acumulado vai aumentando de forma cada vez mais acelerada. Assim, ao definir onde investir em juros compostos, o mais importante não é apenas o produto financeiro escolhido, mas o compromisso com uma estratégia consistente e alinhada com os seus objectivos de longo prazo.
Onde investir em juros compostos em Portugal?
Não existe um único tipo de investimento associado aos juros compostos. Em Portugal, existem produtos de poupança e instrumentos de investimento nos quais os rendimentos podem ser capitalizados automaticamente ou reinvestidos.
Antes de analisar cada categoria, esta tabela ajuda a perceber as principais diferenças:
|
Fundos de acumulação |
Os rendimentos permanecem no fundo |
Sim, de acordo com a política do fundo |
Risco, custos, composição e horizonte temporal |
|
ETFs de acumulação |
Os rendimentos recebidos pelo fundo são reinvestidos |
Sim |
Risco de mercado, TER, índice e fiscalidade |
|
ETFs de distribuição |
O investidor pode reaplicar os rendimentos distribuídos |
Não |
Reinvestimento, custos e fiscalidade |
|
PPR |
Os rendimentos permanecem aplicados dentro do produto |
Depende da modalidade e política do PPR |
Risco, custos, condições de reembolso e fiscalidade |
|
Ações |
Pode resultar da reaplicação dos dividendos e da valorização acumulada |
Não necessariamente |
Risco de mercado, diversificação e fiscalidade |
Certificados de Aforro e juros compostos
Os Certificados de Aforro são um dos exemplos mais diretos de capitalização de juros disponíveis em Portugal.
Na Série F atualmente em comercialização, cada subscrição vence juros trimestralmente e os juros vencidos, líquidos de IRS, são automaticamente capitalizados. Isto significa que os juros são acrescentados ao capital e passam a participar no cálculo dos juros dos períodos seguintes.
A taxa aplicável não é fixa durante todo o prazo. A remuneração da Série F está associada à Euribor a três meses dentro dos limites previstos para o produto e pode incluir prémios de permanência. Por esse motivo, a taxa e as condições em vigor devem ser consultadas antes de qualquer subscrição.
Depósitos a prazo: têm juros compostos?
Nem todos os depósitos a prazo funcionam com juros compostos.
Num depósito em que os juros são pagos para a conta à ordem e não são reaplicados, não existe capitalização automática. Pelo contrário, se os juros forem incorporados no capital ou se o depósito for renovado juntamente com os juros recebidos, pode existir um efeito de capitalização.
Por isso, ao comparar depósitos, é importante verificar não apenas a taxa anunciada, mas também a periodicidade do pagamento dos juros, as condições de renovação, a possibilidade de mobilização antecipada e se existe ou não capitalização.
Fundos indexados e carteiras de fundos
Um dos veículos que permitem beneficiar deste efeito de juro composto são os fundos indexados, bem como as carteiras de fundos. Este tipo de produtos, especialmente quando são fundos de acumulação, costumam ser uma das ferramentas mais eficazes na construção de uma estratégia orientada para o juro composto.
Assim, vejamos três fundos disponíveis em plataformas como a Lightyear, que podem ser utilizados para investir com juro composto a partir de Portugal:
| Nome do fundo | ISIN | TER | Rentabilidade 5 anos | Volatilidade 1 ano |
| Ishares Core S&P 500 | IE00B5BMR087 | 0,07% | 14,98% | 17% |
| iShares Core MSCI World | IE00B4L5Y983 | 0,20% | 12,99% | 15% |
| Vanguard FTSE All-World | IE00BK5BQT80 | 0,19% | 11,97% | 14% |
Estes fundos indexados podem ser ideais para investidores com uma visão de longo prazo que pretendam gerar juro composto. O primeiro fundo investe nas 500 maiores empresas dos Estados Unidos, sendo este o índice mais conhecido e acompanhado pelos investidores.
O MSCI World, por sua vez, investe em mercados desenvolvidos, ou seja, em 23 países distribuídos por todo o mundo. Apresenta uma carteira mais diversificada, uma vez que, além de aplicar mais de 70% em empresas norte-americanas, também inclui investimentos na Europa, Japão, Canadá, entre outros.
Por fim, o FTSE All-World oferece uma diversificação ainda maior, ao investir em 50 países. Neste fundo estão incluídas tanto economias desenvolvidas, como já referidas, como também economias emergentes. Assim, com um único veículo de investimento, é possível obter exposição a empresas de todo o mundo.
ETFs de acumulação vs. ETFs de distribuição
Uma das distinções mais relevantes para compreender o efeito composto nos ETFs é a diferença entre acumulação e distribuição.
- Num ETF de acumulação, os dividendos e outros rendimentos recebidos pelo fundo são reinvestidos dentro do próprio ETF. O investidor não recebe diretamente esse pagamento na sua conta.
- Num ETF de distribuição, os rendimentos são distribuídos aos participantes. Se o objetivo for manter o efeito de capitalização, o investidor terá de voltar a aplicar esses montantes, ficando também sujeito aos custos e às regras fiscais aplicáveis.
Esta diferença não torna automaticamente uma modalidade superior à outra. São estruturas distintas e podem responder a objetivos diferentes.
PPR e capitalização a longo prazo
Os Planos Poupança-Reforma (PPR) também podem incorporar um mecanismo de capitalização, uma vez que os rendimentos obtidos permanecem normalmente dentro do produto enquanto o capital se mantiver aplicado.
Existem, no entanto, PPR com características muito distintas, incluindo seguros PPR e fundos PPR, com diferentes níveis de risco, custos, garantias e exposição aos mercados.
Além disso, os PPR têm regras fiscais e condições de reembolso próprias. Por essa razão, a análise do efeito composto não deve ser feita isoladamente dos restantes elementos do produto.
Gestão automatizada
Para os investidores com menos experiência ou conhecimento técnico, a plataforma Lightyear disponibiliza um serviço de gestão automatizada. Este serviço permite criar uma carteira de investimentos — construída automaticamente pela corretora — com diversificação, exposição a diferentes tipos de ativos e ajustada ao perfil de risco e ao horizonte temporal de cada investidor.
É uma forma simples e acessível de começar a investir, sobretudo para quem não sabe por onde começar ou como construir uma carteira devidamente diversificada. Com esta ferramenta, é possível aceder a carteiras desenhadas por especialistas e que representam uma opção interessante para gerar juro composto a longo prazo.
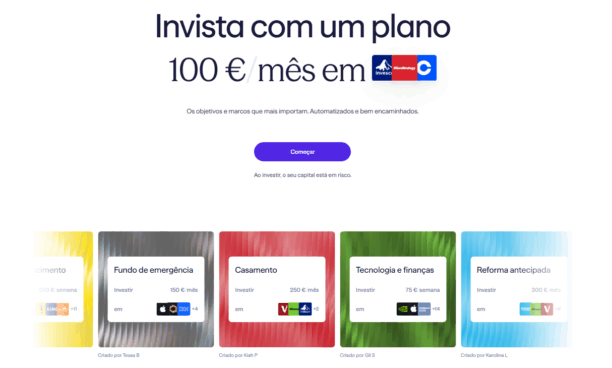
O aspecto mais distintivo da plataforma é a possibilidade de investir com base em objectivos específicos. Estão disponíveis, por exemplo, carteiras com nomes como “fundo casamento”, “reforma antecipada” e “fundo de emergência”. Para além disso, é também possível escolher temas concretos como tecnologia, Europa, blockchain, entre outros.
Estas carteiras foram desenvolvidas por profissionais e, além de incluírem fundos indexados ou ETFs, integram também ações, com o objetivo de optimizar a rentabilidade, especialmente nas estratégias orientadas para o longo prazo.
Planos de investimento e outras soluções de poupança a longo prazo
Os produtos orientados para o longo prazo são, como seria de esperar, ferramentas frequentemente associadas à lógica da capitalização composta. No caso da plataforma Lightyear, além dos planos de investimento, está também disponível uma funcionalidade ligada ao conceito FIRE.
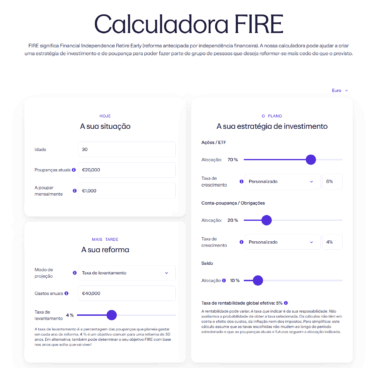
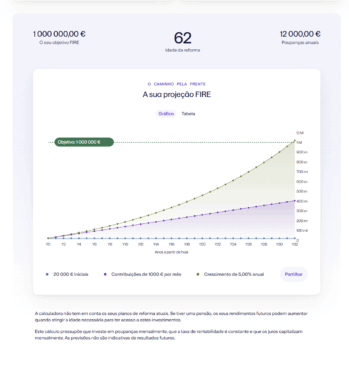
FIRE corresponde à sigla inglesa de Financial Independence, Retire Early (independência financeira, reforma antecipada). Trata-se de uma calculadora que permite simular diferentes cenários com base numa estratégia de poupança e investimento, ajudando a planear objectivos financeiros de longo prazo.
Através desta ferramenta, ao introduzir a idade, a situação financeira atual e o montante desejado por ano, é possível obter uma estimativa sobre o tipo de trajecto financeiro necessário para antecipar a reforma ou para reforçar a poupança com vista à complementaridade da pensão futura, especialmente em fases mais avançadas da vida.
No que diz respeito aos seus planos de investimento, o plano associado à reforma antecipada implica uma aplicação automatizada de 300 euros por mês e distribui o capital por 11 fundos, com o objetivo de maximizar a rentabilidade e potenciar a geração de juro composto numa perspetiva de longo prazo.
Existe também a possibilidade de investir num plano com exposição a ações europeias de crescimento, que pode funcionar como uma ferramenta de diversificação da carteira e contribuir para um aumento do efeito do juro composto.
Além disso, está disponível uma carteira focada exclusivamente nos setores da tecnologia e das finanças, que requer contribuições mensais de 75 euros e visa potenciar o juro composto através de uma abordagem simples, mesmo para quem investe a partir de Portugal.
Como criar o seu próprio plano de investimento com juro composto?
Disponibilizamos também uma ferramenta interna de simulação de juros compostos, que permite analisar quanto capital poderá ser acumulado ao longo do tempo com base numa determinada estratégia de investimento.
Através desta simulação, é possível testar diferentes cenários — combinando montante inicial, contribuições periódicas, horizonte temporal e taxas de rentabilidade — e compreender de forma clara o impacto de cada variável no resultado final.
Este é normalmente o primeiro passo para estruturar um plano ajustado aos seus objetivos.
Que passos deve seguir para criar o seu próprio plano?
Defina os seus objectivos financeiros (reforma, aquisição de habitação, independência financeira, entre outros).
Determine o seu perfil de risco e o horizonte temporal, para decidir o equilíbrio entre ativos de maior e menor volatilidade.
Compare produtos e instrumentos, podem ser analisados aspetos como risco, custos, liquidez, fiscalidade, política de distribuição ou acumulação e condições de resgate.
Escolha os ativos a incluir na carteira (fundos e ações disponíveis na plataforma).
Adicione os ativos à carteira até obter uma estrutura com a qual se sinta confortável para manter no longo prazo.
Automatize os reforços periódicos, mantendo assim uma disciplina consistente — elemento fundamental na aplicação do juro composto ao investir a partir de Portugal.
Para quem prefere uma solução mais orientada, plataformas como a Lightyear disponibilizam a possibilidade de criar carteiras associadas a metas financeiras específicas, incluindo alternativas de curto prazo, como fundos de emergência. Estas opções podem complementar uma estratégia de longo prazo, ao disponibilizar instrumentos que visam preservar o poder de compra e manter o investimento alinhado com as prioridades de cada investidor.
Em suma, aplicar uma estratégia de investimento a partir de Portugal com foco no juro composto pode ser simples, acessível a diferentes perfis de risco e ajustável aos diversos objectivos financeiros e necessidades pessoais.
Perguntas Frequentes (FAQs) sobre investir com juro composto
Não existe um montante mensal universal. O resultado depende do capital inicial, dos reforços, do horizonte temporal, da rentabilidade efetivamente obtida, dos custos e da fiscalidade. Uma calculadora de juros compostos permite comparar diferentes cenários sem assumir que um determinado montante é adequado para todos.
Se o objectivo for maximizar o efeito do juro composto, o ideal é reinvestir todos os rendimentos e evitar retiradas. Sempre que se retira parte do capital, interrompe-se parcialmente o ciclo de crescimento e o efeito “bola de neve” perde força.
Fundos indexados, carteiras diversificadas e planos de investimento de longo prazo — especialmente em formato de acumulação — costumam ser os mais utilizados. Estes produtos permitem a reinvestição automática de rendimentos e dividendos, maximizando o efeito do tempo.
O efeito composto pode estar presente em diferentes produtos e instrumentos, incluindo Certificados de Aforro, determinados depósitos, fundos e ETFs de acumulação, PPR e outros investimentos em que os rendimentos permaneçam aplicados ou sejam reinvestidos. As características, riscos e custos são diferentes em cada caso.
Os Certificados de Aforro da Série F são um exemplo de produto no qual existe capitalização automática dos juros líquidos. Noutros casos, como fundos e ETFs, o efeito composto pode resultar do reinvestimento dos rendimentos. Nem todos estes instrumentos pagam tecnicamente “juros”, pelo que é mais rigoroso falar em capitalização de rendimentos.
Depende das condições do depósito. Se os juros forem incorporados no capital ou reaplicados numa renovação, pode existir capitalização. Se forem simplesmente pagos para outra conta e não forem novamente aplicados, não existe efeito composto automático.
Nos ETFs de acumulação, os rendimentos recebidos pelo fundo são reinvestidos dentro do próprio ETF. Nos ETFs de distribuição, esses rendimentos são pagos aos participantes e o efeito composto depende de uma eventual reaplicação.
São conceitos diretamente relacionados. A capitalização ocorre quando os juros são acrescentados ao capital. A partir desse momento, esses juros podem também gerar novos juros, dando origem ao efeito de juro composto.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Lightyear: A prestação de serviços de investimento é assegurada pela Lightyear Europe AS. Aplicam-se os termos: lightyear.com/terms. Consulte um profissional qualificado, caso tenha dúvidas. Capital em risco.
Podem aplicar-se outras comissões.
Artigos Relacionados

