
Melhores ETFs acumulativos em Portugal: lista e fiscalidade


Um ETF acumulativo (também designado ETF de acumulação ou de capitalização) é um fundo cotado em bolsa que reinveste os dividendos e juros dos ativos que detém, em vez de os pagar ao investidor. Em Portugal, o ganho só é tributado quando as unidades são vendidas — em regra a 28% (tributação autónoma) ou por englobamento — e a escolha entre acumulativo e distributivo depende dos objetivos de cada investidor.
Num cenário de investimento cada vez mais acessível, simples e global, os ETFs têm vindo a ganhar um lugar de destaque nas carteiras de muitos investidores portugueses — tanto iniciantes como mais experientes. E dentro deste universo, os ETFs acumulativos surgem como uma das categorias mais procuradas por quem investe a longo prazo, por reinvestirem os rendimentos dentro do próprio fundo.
Mas apesar da sua popularidade crescente, muitos investidores ainda têm dúvidas:
- O que distingue um ETF acumulativo de um distributivo?
- Em que situações faz mais sentido optar por acumulativos?
- Que ETFs acumulativos são mais utilizados em Portugal e que critérios permitem compará-los?
Neste artigo, vamos esclarecer estas questões de forma prática e direta. Explicamos o funcionamento dos ETFs acumulativos, os critérios que deve ter em conta na hora de escolher e apresentamos alguns exemplos de ETFs acumulativos amplamente utilizados, sempre com o foco na diversificação, solidez e estratégia de longo prazo.
Este guia reúne a informação necessária para comparar ETFs acumulativos com mais clareza.
Este artigo não deve ser considerado aconselhamento de investimento. É meramente informativo e educacional.
O que é um ETF e como funciona?
Um ETF — Exchange Traded Fund, ou fundo de investimento negociado em bolsa — é um produto de investimento que combina o melhor de dois mundos: a diversificação de um fundo de investimento e a flexibilidade de negociação das ações.
Em termos simples, um ETF reúne o dinheiro de vários investidores para comprar um conjunto alargado de ativos — que podem ser ações, obrigações, matérias-primas, ou uma combinação de vários. Cada investidor detém uma pequena fração desse conjunto, beneficiando assim da diversificação automática que o fundo oferece.
A maioria dos ETFs segue um índice de referência. Por exemplo, um ETF que replica o S&P 500 irá tentar acompanhar o desempenho das 500 maiores empresas cotadas nos EUA. Em vez de comprar individualmente cada uma dessas empresas, o investidor compra uma única unidade do ETF e, com isso, está automaticamente exposto à totalidade do índice.
Como funciona na prática?
- O ETF é negociado na bolsa, como qualquer ação.
- O preço varia ao longo do dia, em função da procura e do valor dos ativos subjacentes.
- As comissões são, regra geral, bastante mais baixas do que as dos fundos de investimento tradicionais, já que a maioria dos ETFs são de gestão passiva (limitam-se a replicar o índice, em vez de tentar superá-lo).
Vantagens principais dos ETFs:
- Diversificação instantânea: mesmo com um pequeno montante investido.
- Custos reduzidos: face a outros instrumentos de investimento.
- Transparência: o investidor sabe exatamente o que está a comprar.
- Flexibilidade: podem ser comprados e vendidos em tempo real, durante o horário de negociação das bolsas.
Os ETFs têm-se tornado, por isso, numa solução cada vez mais popular para quem procura construir uma carteira sólida, diversificada e eficiente — seja para o longo prazo, seja como componente tática de um portefólio.
O que são ETFs acumulativos?
Dentro do universo dos ETFs, existem duas categorias principais no que diz respeito à forma como gerem os rendimentos que os ativos geram: ETFs distributivos e ETFs acumulativos.
Os ETFs acumulativos (também designados de acumulação ou de capitalização) são aqueles que reinvestem automaticamente os dividendos e os juros gerados pelos ativos que detêm. Em vez de distribuir esses rendimentos aos investidores, o fundo usa-os para comprar mais unidades dos ativos que já possui, aumentando assim o valor total do património do ETF.
Na prática, isto significa que o investidor não recebe pagamentos periódicos de dividendos, mas vê o valor da sua participação no fundo crescer de forma contínua, à medida que os lucros vão sendo reinvestidos.
Quais são as vantagens dos ETFs acumulativos?
- Crescimento composto automático:
O reinvestimento dos dividendos permite aproveitar o efeito dos juros compostos de forma automática, potenciando o crescimento do capital ao longo do tempo. - Simplicidade fiscal (em alguns casos):
Em determinados países (incluindo Portugal), não receber dividendos periodicamente pode simplificar o processo de declaração de rendimentos e atrasar a tributação, já que só há lugar a imposto quando o investidor decide vender as unidades do ETF. - Menor intervenção necessária:
Como o reinvestimento é feito dentro do próprio fundo, o investidor não precisa de se preocupar em reinvestir manualmente os dividendos recebidos.
Para quem faz sentido?
Os ETFs acumulativos são frequentemente utilizados por investidores de longo prazo, que estão numa fase de acumulação de património e que pretendem maximizar o crescimento do capital de forma eficiente.
Para quem procura gerar rendimento passivo imediato (como no caso de quem já está na reforma), os ETFs distributivos costumam ser os mais considerados. Para quem está em fase de construção de património, os acumulativos dispensam o reinvestimento manual e adiam a tributação, que ocorre apenas na venda.
Diferença entre ETFs acumulativos e distributivos
Embora à primeira vista pareçam muito semelhantes, os ETFs acumulativos e distributivos têm uma diferença central: o que fazem com os rendimentos gerados pelos ativos que detêm.
ETFs acumulativos (capitalização)
Como vimos anteriormente, estes ETFs não pagam dividendos nem juros aos investidores. Em vez disso, reinvestem automaticamente esses rendimentos no próprio fundo. O resultado é um crescimento gradual do valor da unidade do ETF, beneficiando diretamente do efeito dos juros compostos ao longo do tempo.
Exemplo prático:
Se uma empresa dentro do ETF pagar dividendos, esse dinheiro é reinvestido na compra de mais ações dentro do próprio ETF. Assim, o investidor vê o valor da sua posição aumentar, mas não recebe dinheiro na conta nesse momento.
ETFs distributivos (distribuição de rendimentos)
Nestes ETFs, os rendimentos (dividendos de ações, juros de obrigações, etc.) são pagos diretamente ao investidor, com uma periodicidade definida (mensal, trimestral, semestral ou anual). Esses pagamentos caem na conta de liquidez do investidor e podem ser usados conforme desejar: reinvestir, gastar ou guardar.
Exemplo prático:
Se o ETF recebe dividendos das empresas que o compõem, esses valores são transferidos diretamente para o investidor, como um rendimento periódico.
Em resumo:
|
Característica |
Acumulativo |
Distributivo |
|
O que faz com os dividendos |
Reinveste automaticamente |
Paga ao investidor |
|
Foco principal |
Crescimento de capital a longo prazo |
Geração de rendimento periódico |
|
Tributação em Portugal |
Imposto apenas na venda (diferimento) |
Imposto sobre cada distribuição recebida |
|
Para quem faz sentido |
Investidores em fase de acumulação |
Investidores que procuram rendimento regular |
A escolha depende dos objetivos
- Se o objetivo for acumular património a longo prazo e maximizar o crescimento com o mínimo de intervenção, os ETFs acumulativos tendem a ser a opção mais coerente.
- Se o objetivo for receber rendimentos periódicos — por exemplo, durante a reforma ou para complementar o orçamento mensal — os ETFs distributivos podem ser mais adequados.
Perceber esta diferença simples, mas estrutural, é fundamental para montar uma carteira alinhada com os objetivos pessoais de cada investidor.
Fiscalidade dos ETFs acumulativos em Portugal
Uma das razões que leva muitos investidores portugueses a preferirem ETFs acumulativos tem a ver com a forma como estes produtos são tributados — especialmente quando comparados com os ETFs distributivos.
Embora a fiscalidade dependa sempre da legislação em vigor e do enquadramento de cada investidor, há diferenças objetivas na forma como cada tipo de ETF é tributado, sobretudo no momento em que o imposto é pago.
Diferimento do imposto
Nos ETFs acumulativos, os dividendos e juros não são distribuídos, mas sim reinvestidos dentro do próprio fundo. Como consequência, o investidor não tem de declarar esses rendimentos anualmente, nem pagar imposto sobre eles no momento em que são gerados.
O imposto só é devido no momento em que o investidor decide vender as unidades do ETF e realizar a mais-valia. Ou seja, enquanto o investimento se mantém, o crescimento ocorre de forma bruta (antes de impostos), permitindo que o efeito dos juros compostos atue sobre o montante total.
O diferimento não elimina o imposto: o ganho acumulado é tributado na venda, em regra a 28% (tributação autónoma) ou à taxa marginal de IRS, se o investidor optar pelo englobamento.
Tributação dos rendimentos distribuídos
Nos ETFs distributivos, cada distribuição de dividendos está normalmente sujeita a pagamento de IRS (habitualmente 28% em Portugal para particulares, salvo opção pelo englobamento). Ou seja, o investidor paga imposto sempre que recebe dividendos.
Nos acumulativos, ao não haver distribuição periódica, não há tributação anual sobre dividendos; o imposto incide sobre o ganho total apenas na venda. O efeito prático é o diferimento do imposto, não a sua eliminação.
Declaração no IRS
A ausência de distribuições significa que não há rendimentos de capitais a declarar todos os anos. Na venda, os ganhos têm de ser declarados: no Anexo G, se a entidade intermediária for residente em Portugal, ou no Anexo J (quadro 9.2A), se a corretora estiver sediada no estrangeiro.
Saiba mais em como declarar os investimentos no IRS.
Exemplo ilustrativo: 10.000 € durante 10 anos
Para perceber a dimensão do diferimento, a tabela compara dois ETFs hipotéticos com o mesmo índice. Pressupostos: retorno total de 6% ao ano, dos quais 2% em dividendos; tributação a 28%; dividendos líquidos reinvestidos no distributivo; sem TER, comissões, retenções na fonte ou efeito cambial. É uma simulação, não uma projeção de rentabilidade.
|
Valores em € |
Acumulativo |
Distributivo |
|
Valor final antes de imposto sobre a venda |
17.908,48 € |
16.984,55 € |
|
Imposto sobre dividendos (ao longo dos 10 anos) |
0,00 € |
719,00 € |
|
Imposto sobre a mais-valia na venda |
2.214,37 € |
1.438,00 € |
|
Valor líquido final |
15.694,10 € |
15.546,55 € |
A diferença de cerca de 147,55 € (cerca de 0,9% do valor líquido final) resulta de o imposto ser pago mais tarde, e não de haver menos imposto: no conjunto, o distributivo pagou menos em termos absolutos (2.157,00 € contra 2.214,37 €), mas antes, retirando capital ao efeito de capitalização. Com retornos, taxas ou prazos diferentes, o resultado muda.
Nota: o guia da Autoridade Tributária e Aduaneira (outubro de 2023) sobre a tributação de fundos não trata especificamente os ETFs de acumulação. Em caso de dúvida sobre o enquadramento, convém confirmá-lo junto da AT ou de um contabilista certificado.
Atenção: nem sempre é só fiscal
Apesar destas diferenças, a escolha entre ETFs acumulativos e distributivos não deve ser feita exclusivamente com base na fiscalidade. O perfil do investidor, o horizonte temporal e os objetivos de rendimento são fatores igualmente determinantes.
Para quem está na fase de acumulação e tem um horizonte de longo prazo, o diferimento do imposto e a ausência de reinvestimento manual são as principais diferenças práticas — mas devem ser ponderadas face ao perfil de cada investidor e à legislação em vigor.
Leia ainda ➡️Qual é a fiscalidade dos ETFs?
Como escolher os melhores ETFs acumulativos?
Os ETFs acumulativos são amplamente utilizados em estratégias de longo prazo, mas nem todos são iguais. Existem centenas de opções no mercado, com características distintas, que é importante analisar antes de tomar uma decisão.
Aqui ficam os principais critérios que um investidor pode considerar ao comparar ETFs acumulativos:
Custo anual (TER – Total Expense Ratio)
O TER representa o custo total de gestão do ETF expresso em percentagem anual sobre o capital investido. Este custo é automaticamente deduzido pelo fundo, pelo que não é visível diretamente na conta do investidor, mas tem um impacto real na rentabilidade a longo prazo.
Por exemplo:
- Um TER de 0,10% significa que, por cada 10.000€, o custo anual de gestão é de 10€.
- Um TER de 0,50% já representa 50€ pelos mesmos 10.000€ investidos.
Regra prática:
Em igualdade de circunstâncias, um TER mais baixo reduz o custo de detenção — um efeito que se acumula de forma significativa ao longo dos anos.
Hoje em dia, é possível encontrar ETFs sobre grandes índices globais com TERs abaixo de 0,20%.
Leia também ➡️ Total Expense Ratio (TER): o que é?
Ativos sob gestão (AUM – Assets Under Management )
O AUM indica o montante total de capital investido no ETF. Quanto maior for este valor, maior tende a ser a liquidez do fundo, o que facilita a negociação e reduz o risco de encerramento do ETF por falta de escala.
Vantagens de um AUM elevado:
- Maior liquidez no mercado;
- Spreads de compra e venda mais reduzidos;
- Maior estabilidade e credibilidade do produto.
Embora não exista um valor “mágico”, muitos investidores preferem ETFs com AUM superiores a 100 ou 200 milhões de euros, como referência de robustez.
Histórico e performance
Embora a performance passada não garanta resultados futuros, um ETF com algum histórico de operação dá maior confiança quanto à sua consistência, gestão e comportamento em diferentes cenários de mercado.
- Avaliar como o ETF acompanhou o índice que replica;
- Verificar se tem uma gestão estável e transparente;
- Ter pelo menos alguns anos de histórico já é, muitas vezes, um sinal de maior maturidade do produto.
Evitar ETFs muito recentes (lançados há poucos meses) pode ser uma regra de prudência, sobretudo para quem está a iniciar.
Rentabilidade passada: como interpretar
Quem pesquisa os ETFs mais rentáveis deve ter em conta que a rentabilidade de um ETF acumulativo resulta sobretudo do índice que replica (ações globais, obrigações, mercados emergentes) e não do facto de ser acumulativo ou distributivo. Ao comparar:
- Compare ETFs que repliquem o mesmo índice e no mesmo período;
- Use a rentabilidade total (com dividendos reinvestidos), que é a que os acumulativos refletem diretamente no preço da unidade;
- Considere o risco (volatilidade e perda máxima histórica) e a moeda de cada ETF;
- Consulte o KID (documento de informação fundamental) e a página do emitente, que apresentam a rentabilidade por ano civil e os cenários de desempenho.
A rentabilidade passada não é um indicador fiável da rentabilidade futura.
Método de replicação: física vs sintética
Os ETFs podem gerir a sua carteira de duas formas principais:
- Replicação física: o fundo compra efetivamente os ativos que compõem o índice (ou uma amostra representativa). Este é o método preferido pela maioria dos investidores, por ser mais transparente e fácil de compreender.
- Replicação sintética: o fundo recorre a contratos derivados (swaps) com contrapartes financeiras, que garantem o retorno do índice. Embora possa funcionar bem, introduz um risco adicional de contraparte e maior complexidade.
Regra prática:
Sempre que possível, os investidores individuais tendem a preferir ETFs com replicação física, pela sua simplicidade, transparência e menor complexidade operacional e fiscal.
Leia também ➡️ Como escolher ETFs?
Lista dos melhores ETFs acumulativos: exemplos por tipo de mercado
Embora não exista um único “melhor ETF” para todos — porque cada investidor tem objetivos, prazos e perfis de risco diferentes — apresentamos alguns exemplos de ETFs acumulativos que cobrem diferentes mercados e são utilizados em carteiras diversificadas de longo prazo.
Aqui ficam alguns exemplos de referência, amplamente utilizados por investidores em Portugal e na Europa.
Este artigo não deve ser considerado aconselhamento de investimento. É meramente informativo e educacional.
Dados (TER, número de empresas, moeda base e tickers) consultados nas páginas dos emitentes, iShares e Vanguard, em novembro de 2026. Os valores podem mudar; confirme-os sempre no KID de cada ETF.
|
ETF |
Ticker (bolsa) |
Mercado |
TER |
Moeda base |
|
iShares Core MSCI World UCITS ETF (Acc) |
IWDA (Euronext Amesterdão) · EUNL (Xetra) |
Ações, países desenvolvidos |
0,20% |
USD |
|
Vanguard FTSE All-World UCITS ETF (Acc) |
VWCE (Xetra) |
Ações, global com emergentes |
0,14% |
USD |
|
Vanguard EUR Corporate Bond UCITS ETF (Acc) |
VECA (Xetra) |
Obrigações de empresas em euros |
0,07% |
EUR |
|
iShares Core MSCI EM IMI UCITS ETF (Acc) |
EIMI (Londres) · IS3N (Xetra) |
Ações, mercados emergentes |
0,18% |
USD |
|
iShares Core Global Aggregate Bond UCITS ETF EUR Hedged (Acc) |
AGGH (Xetra) |
Obrigações globais |
0,10% |
USD (classe com cobertura para EUR) |
Mercado Global: a base da maioria das carteiras
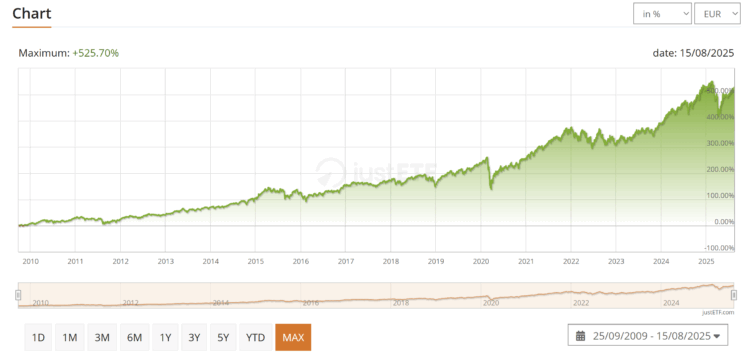
Fonte: justETF (captura de ecrã; os dados atualizados constam da tabela acima)
- Ticker: IWDA (Euronext Amesterdão) · EUNL (Xetra)
- Cobertura: empresas de grandes e médias capitalizações dos países desenvolvidos (cerca de 1.250 empresas).
- TER: 0,20%
- Replicação: Física
- Moeda base: USD
Este é um dos ETFs globais mais populares entre investidores particulares. Dá exposição direta às principais economias desenvolvidas, com empresas como Apple, Microsoft, Nestlé ou Toyota.
Mercado Global Total (Inclui emergentes)
Vanguard FTSE All-World UCITS ETF (Acc)
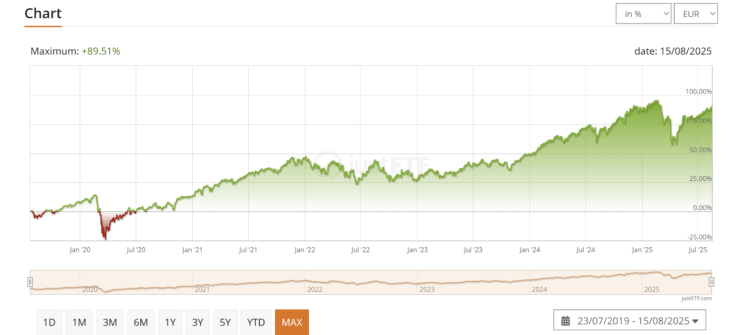
Fonte: justETF (captura de ecrã; os dados atualizados constam da tabela acima)
- Ticker: VWCE (Xetra)
- Cobertura: cerca de 3.600 empresas, incluindo mercados desenvolvidos e emergentes.
- TER: 0,14%
- Replicação: Física
- Moeda base: USD
Para quem procura uma solução “tudo-em-um” com ainda maior diversificação geográfica, incluindo mercados emergentes como China ou Índia, o VWCE é um dos exemplos mais conhecidos.
Europa: complemento regional
Vanguard EUR Corporate Bond UCITS ETF Accumulating
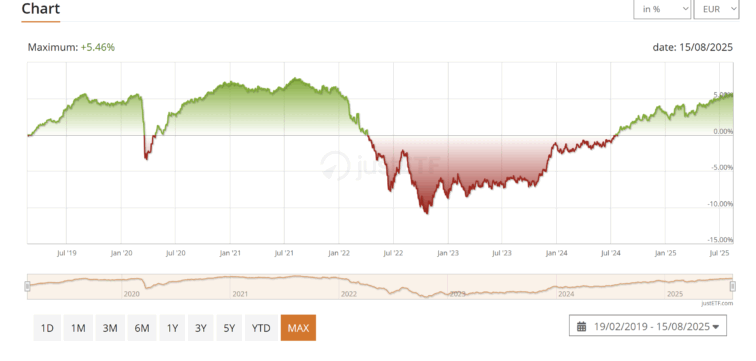
Fonte: justETF (captura de ecrã; os dados atualizados constam da tabela acima)
- Ticker: VECA (Xetra)
- Cobertura: obrigações de empresas denominadas em euros.
- TER: 0,07%
- Replicação: Física
- Moeda base: EUR
Dá exposição ao mercado de obrigações de empresas na zona euro, uma componente que alguns investidores utilizam para equilibrar a forte presença americana dos índices de ações globais.
Mercado Emergente: diversificação adicional
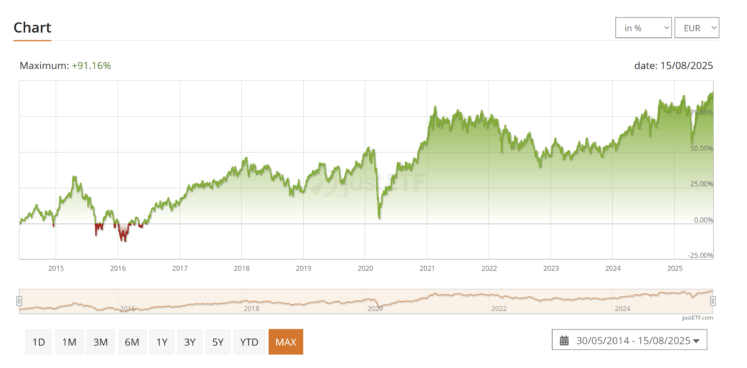
Fonte: justETF (captura de ecrã; os dados atualizados constam da tabela acima)
- Ticker: EIMI (Londres) · IS3N (Xetra)
- Cobertura: cerca de 2.950 empresas em mercados emergentes.
- TER: 0,18%
- Replicação: Física
- Moeda base: USD
Tem sido utilizado para adicionar exposição a economias emergentes, que implicam normalmente maior volatilidade.
Obrigações globais: equilíbrio e gestão de risco
- Ticker: AGGH (Xetra)
- Cobertura: obrigações governamentais e corporativas de diversos países e moedas.
- TER: 0,10%
- Replicação: Física
- Moeda base: USD (classe com cobertura cambial para EUR)
Dá exposição a obrigações governamentais e empresariais globais e é frequentemente utilizado como componente de menor risco em carteiras que combinam ações e obrigações.
Nota importante: Os exemplos apresentados não constituem uma recomendação personalizada. Antes de investir, cada pessoa deve avaliar a sua situação concreta, perfil de risco, objetivos financeiros e eventuais implicações fiscais, podendo recorrer a aconselhamento profissional independente.
Onde comprar ETFs acumulativos em Portugal?
Com a democratização do acesso aos mercados, os investidores portugueses já não estão limitados às ofertas dos bancos tradicionais — que, durante muitos anos, apresentavam soluções caras, pouco diversificadas e com comissões elevadas.
Hoje existem várias plataformas online que permitem comprar ETFs acumulativos com custos muito mais competitivos, acesso a mercados internacionais e processos de abertura de conta simples e rápidos.
Aqui ficam algumas das plataformas mais utilizadas por investidores em Portugal:
Trade Republic
Alemã de origem, a Trade Republic é uma das plataformas que mais tem crescido na Europa.
- Características:
- Custos extremamente baixos (em muitos casos, comissões fixas por ordem de 1€ ou até zero).
- Grande oferta de ETFs UCITS acumulativos, sobretudo das principais gestoras: iShares, Vanguard, Xtrackers, etc.
- Interface simples e muito orientada ao investidor particular.
- Custos extremamente baixos (em muitos casos, comissões fixas por ordem de 1€ ou até zero).
A Trade Republic é utilizada por muitos investidores em Portugal para comprar ETFs, incluindo através de planos de investimento periódicos.
XTB
Com forte presença em Portugal e ampla base de utilizadores, a XTB tem vindo a posicionar-se como uma plataforma completa para quem procura investir em ETFs.
- Características:
- ETFs sem comissões de corretagem (até 100.000€ de volume mensal, em algumas condições).
- Plataforma com versão web e app bastante intuitivas.
- Regulamentação sólida, incluindo na CMVM, e presença física em Portugal
- ETFs sem comissões de corretagem (até 100.000€ de volume mensal, em algumas condições).
A XTB é uma das plataformas com presença local em Portugal.

Lightyear
A Lightyear é a plataforma mais recente, mas com crescimento acelerado e forte aposta na eficiência de custos.
- Características:
- Oferta competitiva de ETFs UCITS acumulativos com custos muito baixos.
- Conversão de divisas com margens bastante apertadas.
- Interface clara, moderna e com funcionalidades de acompanhamento de objetivos.
- Oferta competitiva de ETFs UCITS acumulativos com custos muito baixos.
A Lightyear é utilizada sobretudo por investidores com alguma autonomia na escolha dos produtos.
Consideração final:
Independentemente da plataforma escolhida, o mais importante é garantir que:
- A plataforma disponibiliza ETFs UCITS (regulados na União Europeia — fator essencial para os residentes em Portugal).
- A entidade é regulada, idealmente em Portugal ou, em alternativa, num outro país da União Europeia
- Existe transparência nos custos totais (comissões de compra/venda, spreads, conversão de moeda).
- O serviço de apoio e a fiabilidade tecnológica são adequados às necessidades do investidor.
O investidor português dispõe hoje de várias alternativas aos bancos tradicionais; a comparação deve ter em conta os custos totais, a regulação e a oferta de ETFs de cada plataforma.
Passo a passo para comprar ETFs acumulativos
Para quem está a começar, o processo de comprar ETFs pode parecer complexo à primeira vista. Mas, na prática, com a oferta atual de plataformas e a tecnologia disponível, tornou-se um processo simples e acessível. Aqui fica um guia passo a passo para investir com segurança:
Escolher a plataforma de investimento
O primeiro passo é selecionar a corretora ou plataforma onde irá realizar as suas operações. Como vimos anteriormente, opções como Trade Republic, XTB ou Lightyear são algumas das mais populares em Portugal.
Pontos a considerar na escolha:
- Custos de comissões e spreads;
- Oferta de ETFs UCITS acumulativos;
- Facilidade de utilização da plataforma;
- Regulação e segurança dos fundos;
- Suporte ao cliente e ferramentas de acompanhamento.
Abrir conta e verificar identidade
Todas as plataformas reguladas exigem um processo de abertura de conta com verificação de identidade (Know Your Customer – KYC), que pode incluir:
- Envio de documentos de identificação (cartão de cidadão ou passaporte);
- Comprovativo de morada (fatura ou extrato bancário);
- Questionário de perfil de risco e experiência financeira.
Este processo é obrigatório por motivos legais e de segurança, e costuma demorar entre alguns minutos a poucos dias.
Transferir fundos para a conta de investimento
Após a conta ser aprovada, o próximo passo é transferir dinheiro da sua conta bancária para a plataforma de investimento.
- Algumas plataformas permitem depósitos por transferência bancária (SEPA), cartão de crédito/débito ou outros meios de pagamento.
- Atenção às eventuais taxas de câmbio, caso a conta opere em moeda diferente do euro.
Pesquisar e selecionar o ETF acumulativo
Com a conta financiada, é altura de procurar o ETF pretendido:
- Utilize o ticker (código de negociação) ou o ISIN (código internacional de identificação do fundo);
- Confirme sempre se está a selecionar a versão acumulativa (Acc) e UCITS;
- Verifique os detalhes: TER, replicação física, moeda base, liquidez, etc.
Exemplo: para o iShares Core MSCI World UCITS ETF (Acc), o ticker na Euronext Amesterdão é IWDA (na Xetra, EUNL).
Colocar a ordem de compra
Ao encontrar o ETF desejado, basta colocar a ordem de compra:
- Pode optar por uma ordem de mercado (compra ao preço disponível no momento) ou uma ordem limitada (define o preço máximo que está disposto a pagar).
- Em plataformas mais simples (como a Trade Republic), a maioria das ordens são automáticas e executadas instantaneamente.
Acompanhar e manter a estratégia
Depois de adquirir o ETF:
- Monitorize a sua carteira regularmente, mas evite o erro de acompanhar diariamente as oscilações de curto prazo.
- Reforce os investimentos de forma periódica (estratégia de DCA – Dollar Cost Averaging, por exemplo);
- Reveja periodicamente a carteira para manter o alinhamento com os seus objetivos e perfil de risco.
Este processo pode parecer técnico à primeira leitura, mas com prática torna-se rapidamente um hábito. Mais importante do que a execução é a consistência e a disciplina ao longo do tempo.
Investir em ETFs acumulativos não exige timing perfeito, mas sim visão de longo prazo.
Leia também ➡️ Como investir em ETFs passo a passo
ETFs acumulativos vs PPRs e fundos tradicionais
Quando um investidor português começa a procurar soluções para investir a longo prazo, três opções surgem quase sempre em cima da mesa: ETFs acumulativos, PPRs (Planos Poupança Reforma) e fundos de investimento tradicionais. Todos têm o seu lugar, mas funcionam de forma distinta e com implicações práticas diferentes.
Vamos analisar as principais diferenças:
Transparência e simplicidade
- ETFs acumulativos: Total transparência na composição da carteira, custos visíveis (TER), e replicação clara de índices de mercado. O investidor sabe exatamente o que está a comprar e com que custos.
- PPRs: À semelhança dos ETF, também os PPR que funcionam como fundo de investimento, divulgam na sua documentação a estratégia e composição da carteira. No entanto, se este fundo tiver uma gestão mais ativa, poderá ser mais difícil acompanhar a evolução.
- Fundos tradicionais: Tal como os PPR, também os fundos tradicionais podem ser mais difíceis de acompanhar se a sua gestão for bastante ativa e dinâmica. No entanto, a informação, pelo menos mensal, estará sempre disponibilizada pela entidade financeira que gerir o fundo.
Custos e comissões
- ETFs acumulativos: Costumam ter custos baixos (TER muitas vezes entre 0,07% e 0,30%). As comissões de corretagem e custódia dependem da plataforma escolhida, mas são, regra geral, competitivas.
- PPRs: Custos muito variáveis mas que, por norma, podem ter comissões de gestão entre 1% e 2% ao ano (ou mais), aos quais acrescem, algumas vezes, custos de subscrição ou resgate.
- Fundos tradicionais: Normalmente apresentam comissões de gestão mais elevadas (entre 1% e 2,5%), além de eventuais comissões de subscrição, resgate e performance.
Flexibilidade e liquidez
- ETFs acumulativos: Total flexibilidade — podem ser comprados ou vendidos a qualquer momento, em bolsa, durante o horário de negociação.
- PPRs: Têm algumas restrições de levantamento antecipado, exceto em situações específicas (reforma, desemprego, doença grave, etc.). Contudo, já permitem resgates com penalização em situações fora dos benefícios fiscais.
- Fundos tradicionais: Têm liquidez geralmente diária, mas não são negociados em bolsa. As ordens de resgate podem demorar alguns dias a serem processadas.
Benefícios fiscais
- ETFs acumulativos: Não oferecem benefícios fiscais na entrada, mas permitem um diferimento fiscal eficaz enquanto não são vendidos e os ganhos são tributados na venda, a 28% ou por englobamento.
- PPRs: Têm benefícios fiscais relevantes:
- Dedução à coleta anual em IRS de 20% do valor investido até determinados limites.
- Tributação reduzida em caso de levantamento na idade de reforma e outras condições previstas.
- Penalizações fiscais em caso de resgate antecipado fora das condições previstas.
- Dedução à coleta anual em IRS de 20% do valor investido até determinados limites.
- Fundos tradicionais: Não oferecem benefícios fiscais significativos para o investidor particular, sendo os ganhos tributados nas mesmas regras gerais que se aplicam aos ETFs.
Objetivo do investimento
- ETFs acumulativos: Utilizados por quem quer acumular capital de forma autónoma, diversificada, com baixos custos e total controlo sobre a carteira.
- PPRs: Pensados sobretudo para quem procura planear a reforma com incentivos fiscais e está disposto a aceitar menor flexibilidade de resgate em troca desses benefícios.
- Fundos tradicionais: Frequentemente comercializados pelos bancos como soluções completas, com custos tipicamente mais elevados do que os dos ETFs.
Em suma, ETFs acumulativos são uma solução transparente e de custos baixos para acumular património a longo prazo. Já os PPRs podem fazer sentido para quem pretende beneficiar dos incentivos fiscais, desde que as comissões sejam comparadas com as alternativas. Fundos tradicionais, por seu lado, costumam ter custos mais elevados do que os ETFs.
Conclusão: quando fazem sentido os ETFs acumulativos?
A resposta depende dos objetivos de cada investidor: os ETFs acumulativos são uma das ferramentas mais utilizadas por quem constrói património a longo prazo, mas não são a única solução.
Entre as características que mais pesam na escolha:
- Diversificação automática com uma única posição;
- Custos baixos, que preservam o rendimento ao longo do tempo;
- Diferimento fiscal, que permite o crescimento composto sem tributação intermédia (o imposto incide sobre o ganho na venda);
- Simplicidade e transparência, que dão ao investidor total controlo sobre o que está a comprar.
Naturalmente, não são a solução única e universal. Cada investidor deve avaliar o seu perfil de risco, os seus objetivos e o seu horizonte temporal. Mas para quem está numa fase de acumulação, com visão de médio-longo prazo, e procura uma forma prática, disciplinada e sólida de fazer o dinheiro crescer, os ETFs acumulativos são uma das opções a considerar.
Perguntas frequentes sobre ETFs acumulativos
O ETF acumulativo reinveste os dividendos e juros no próprio fundo, refletindo-os no preço da unidade; o distributivo paga esses rendimentos ao investidor, com periodicidade definida.
Não há distribuições a tributar durante o investimento. O ganho é tributado na venda, em regra a 28% (tributação autónoma) ou à taxa marginal de IRS, se o investidor optar pelo englobamento. A legislação pode mudar, por isso convém confirmar o enquadramento atual junto da AT.
Não existe um único ETF adequado a todos os investidores. A escolha depende do mercado que se pretende acompanhar, do TER, da dimensão do fundo, do método de replicação, da moeda e do perfil de risco de cada pessoa.
Sim. Os investidores residentes em Portugal podem comprar ETFs UCITS acumulativos através de corretoras e bancos que ofereçam acesso a estes produtos. Convém confirmar que o ETF é UCITS e que dispõe de KID em português.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
XTB: Negociar envolve riscos e poderá perder parte ou todo o seu capital investido. As informações fornecidas têm fins meramente informativos e educativos e não representam qualquer tipo de aconselhamento financeiro e/ou recomendação de investimento.
Os CFDs são instrumentos complexos e apresentam um alto risco de perda rápida de dinheiro devido à alavancagem. 77% das contas de investidores de retalho perdem dinheiro ao negociar CFDs com este fornecedor. Deve considerar se compreende como os CFDs funcionam e se pode correr o alto risco de perder o seu dinheiro.
Investir é arriscado. Invista com responsabilidade.
Trading 212: Quando investe, o seu capital está em risco e poderá receber menos do que o montante investido. O desempenho passado não garante resultados futuros. Esta informação não constitui aconselhamento de investimento. Faça a sua própria pesquisa. Link patrocinado. Para receber ações fracionadas gratuitas no valor de até 100 EUR/GBP, pode abrir uma conta na Trading 212 através deste link. Aplicam-se termos e condições.
Lightyear: A prestação de serviços de investimento é assegurada pela Lightyear Europe AS. Aplicam-se os termos: lightyear.com/terms. Consulte um profissional qualificado, caso tenha dúvidas. Capital em risco.
Podem aplicar-se outras comissões.
Artigos Relacionados


