
Obrigações da FC Porto SAD 2026-2030: compensam? Como funcionam, custos e IRS

A subscrição das obrigações FC Porto SAD 2026-2030 fecha a 13/11/2026, às 15:00, com taxa base de 5,25% e reembolso em 2030. Vê como funcionam, quanto rendem 10.000 € depois de IRS, que riscos têm e como se comparam com os certificados de aforro e os depósitos a prazo.
A FC Porto SAD tem aberta, até sexta-feira, 13/11/2026, uma emissão de obrigações a 4 anos e 1 mês com taxa base de 5,25%. A subscrição começou a 02/11/2026 e fecha às 15:00, o reembolso é a 18/12/2030 e o montante máximo foi aumentado para 70 milhões de euros, com adenda ao prospeto aprovada pela CMVM a 10/11/2026. Se compensa ou não depende do teu horizonte, da tua tolerância ao risco e dos custos que o teu intermediário cobrar.
Conteúdo informativo e educativo, sem aconselhamento financeiro nem recomendação de investimento. Investir implica risco de perda de capital e a rendibilidade passada não garante rendibilidades futuras.
Como funcionam as obrigações ligadas ao sucesso desportivo
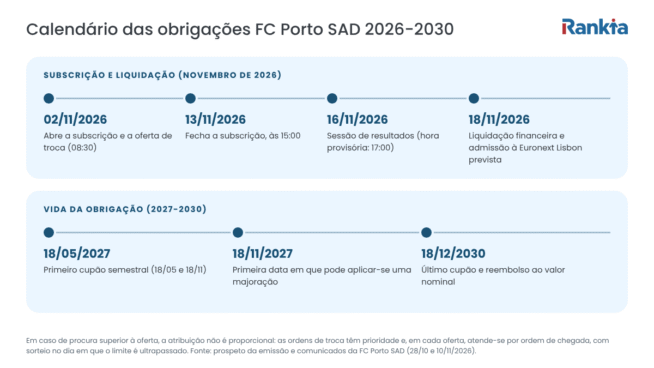
Uma obrigação é um empréstimo: quem subscreve passa a ser credor da entidade que emite, que paga juros periódicos e devolve o valor nominal no vencimento. Nesta emissão, cada obrigação vale 5 € e o mínimo de subscrição são 500 obrigações (2.500 €). Os juros são pagos duas vezes por ano, a 18 de maio e a 18 de novembro; o último cupão, a 18/12/2030, cobre sete meses.
A taxa base é fixa em 5,25% (TANB, bruta). Em cada uma das épocas 2026/27, 2027/28 e 2028/29 pode subir 0,15 pontos com a qualificação para a fase de liga da Liga dos Campeões e 0,10 pontos com a conquista do campeonato nacional, até ao máximo de 6%. Cada majoração só conta depois de confirmada oficialmente, é permanente e só se aplica a partir de 18/11/2027; não está garantida, pelo que o rendimento esperado deve partir dos 5,25%.
Segundo o prospeto, a oferta destina-se sobretudo a reembolsar as obrigações FC Porto SAD 2023-2026, de 55 milhões de euros, que vencem a 7 de dezembro de 2026. Os atuais detentores dessas obrigações podem trocá-las uma a uma pelas novas, recebendo 0,15625 € de juros corridos por obrigação, antes de impostos e encargos.
|
Característica |
Condição |
|
Emitente |
Futebol Clube do Porto – Futebol, SAD |
|
Montante |
Até 70 milhões de euros (inicialmente 40 milhões) |
|
Taxa base (TANB) |
5,25% ao ano, fixa e bruta |
|
Majorações |
Até 0,25 pontos por época; máximo de 6% ao ano |
|
Prazo e reembolso |
4 anos e 1 mês; 18/12/2030, ao valor nominal |
|
Subscrição mínima |
2.500 € (500 obrigações de 5 €) |
|
Garantias |
Sem garantias especiais; credores comuns em caso de insolvência |
|
Negociação |
Admissão à Euronext Lisbon pedida, prevista para 18/11/2026 |
Exemplo com 10.000 €: quanto rende, antes e depois de IRS
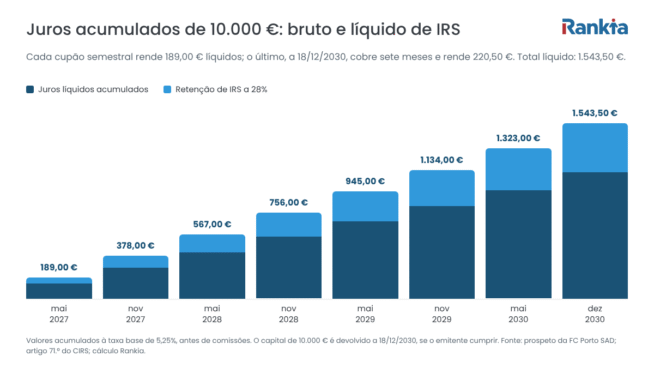
Com 10.000 € (2.000 obrigações) e a taxa base, os juros brutos são de 525 € por ano. A retenção na fonte é de 28%, a título definitivo, nos termos do artigo 71.º do Código do IRS; os residentes podem optar pelo englobamento. O quadro não inclui comissões nem majorações.
|
Exemplo (10.000 €, taxa base de 5,25%) |
Bruto |
Retenção de 28% |
Líquido (antes de comissões) |
|
Por ano |
525,00 € |
147,00 € |
378,00 € |
|
Por cupão semestral |
262,50 € |
73,50 € |
189,00 € |
|
Até ao vencimento (4 anos e 1 mês) |
2.143,75 € |
600,25 € |
1.543,50 € |
|
Taxa anual equivalente |
5,25% |
– |
3,78% |
Segundo o prospeto, quem subscreve pode pagar comissões aos intermediários, e podem existir custos de custódia e comissões sobre o pagamento de juros e o reembolso. Variam de banco para banco e não constam do prospeto: pede ao teu intermediário uma simulação do rendimento líquido antes de dar a ordem.
Para o enquadramento fiscal completo, vê a fiscalidade nas obrigações e o que está em discussão no Orçamento do Estado para 2027 em matéria de IRS.
Critérios para decidir: o que deves ter em conta
A pergunta útil não é só «qual é a taxa», mas «estas condições encaixam na minha situação». Estes são os critérios mais relevantes, com o que a emissão implica em cada um.
- Horizonte: o prazo é de 4 anos e 1 mês. Se puderes precisar do dinheiro antes, terias de vender em mercado, e a admissão à Euronext Lisbon não garante que haja comprador.
- Necessidade de rendimento: há cupões semestrais, em maio e novembro, líquidos de retenção. Cada cupão do exemplo de 10.000 € seria de 189 € depois de IRS.
- Tolerância ao risco de crédito: o reembolso depende da FC Porto SAD. O prospeto indica capitais próprios negativos e uma secção do auditor sobre incerteza material quanto à continuidade (ver riscos abaixo).
- Concentração: o peso de uma única emissão, de um só emitente e de um só setor no teu património é uma decisão que só tu podes ponderar.
- Custos e fiscalidade: as comissões do intermediário e o IRS reduzem o rendimento; compara sempre a taxa líquida, não a bruta.
- Inflação: compara o rendimento líquido com a taxa de inflação mais recente divulgada pelo INE, para perceber o ganho em poder de compra.
Em termos gerais, as características desta emissão (prazo fixo de mais de quatro anos, risco de crédito de um único emitente, liquidez incerta) são mais compatíveis com quem aceita ficar investido até ao vencimento e pode suportar a perda de parte do capital investido. Dificilmente se ajustam a quem precisa de liquidez a curto prazo, procura garantia de capital ou tem pouca margem para risco.
Comparação com alternativas de poupança
O quadro compara a taxa líquida com a de duas alternativas habituais. São valores de referência de datas diferentes e não são diretamente equivalentes: o depósito é uma média de novos depósitos, de vários prazos, e os certificados de aforro têm a taxa fixada todos os meses para novas subscrições.
|
Produto |
Taxa bruta de referência |
Taxa líquida a 28% |
Risco e liquidez |
|
Obrigações FC Porto SAD 2026-2030 |
5,25% (base; até 6%) |
3,78% |
Risco de crédito do emitente; sem garantias especiais; liquidez dependente do mercado |
|
Certificados de Aforro, Série F |
2,500% (novembro de 2026) |
1,80% |
Dívida do Estado português; condições de reembolso do regulamento |
|
Depósitos a prazo (novos, particulares) |
1,82% (média de setembro de 2026) |
1,31% |
Protegidos pelo Fundo de Garantia de Depósitos até 100.000 € por depositante e instituição; prazo conforme o contrato |
Uma taxa mais alta reflete, em regra, um risco maior. Para quem quer comparar com poupança sem risco de crédito, vê o guia dos certificados de aforro e a evolução da taxa média dos depósitos a prazo.
Riscos a ter em conta
- Risco de crédito: o pagamento dos juros e do capital depende da capacidade financeira da FC Porto SAD. As obrigações não são depósitos e podem não ser integralmente reembolsadas.
- Capitais próprios negativos: segundo o prospeto, a 30/06/2026 os capitais próprios individuais eram de cerca de -164,7 milhões de euros (capital social de 112,5 milhões) e os consolidados de cerca de -29,7 milhões.
- Continuidade: os relatórios do auditor incluem uma secção sobre incerteza material relacionada com a continuidade, sem reserva à opinião nesse ponto.
- Sem garantias especiais: em caso de insolvência, os obrigacionistas são credores comuns.
- Liquidez: a negociação em mercado não está assegurada, nem a recompra das obrigações antigas não trocadas.
- Majorações incertas: dependem de resultados desportivos futuros. Nos documentos consultados não foi encontrada referência a notação de risco (rating).
A aprovação do prospeto pela CMVM não é uma recomendação nem uma avaliação da qualidade do emitente.
Como subscrever, passo a passo
- Escolhe um intermediário colocador: ABANCA, ActivoBank, BCP, Banco Invest, Banco Carregosa, Bankinter, BEST, Caixa – Banco de Investimento, Caixa Central, Montepio, CGD, Haitong Bank e Novo Banco. O Haitong Bank é o coordenador global.
- Confirma os custos: comissão de subscrição, custódia e pagamento de juros e reembolso, no preçário do intermediário.
- Dá a ordem até 13/11/2026, às 15:00: pelo menos 500 obrigações (2.500 €), depois em múltiplos de 5 €. Alguns intermediários exigem a conta provisionada no momento da ordem. Podes alterar ou revogar a ordem até à hora de fecho.
- Acompanha os resultados: divulgados a 16/11/2026 (sessão provisória às 17:00) no site da FC Porto SAD e da CMVM, com liquidação financeira a 18/11/2026.
Se a procura exceder a oferta, a atribuição não é proporcional: as ordens de troca são satisfeitas primeiro e, em cada oferta, as ordens são atendidas por ordem de chegada, com sorteio entre as que entram no dia em que o limite é ultrapassado. Alterar uma ordem faz perder a prioridade original. Para ordens de troca, as obrigações antigas têm de ficar bloqueadas junto do intermediário.
Perguntas frequentes
Depende do teu horizonte, da tua tolerância ao risco e dos custos. A taxa base de 5,25% (3,78% líquida de IRS) vem com risco de crédito do emitente e liquidez incerta; compara sempre com as alternativas e confirma os custos com o intermediário.
A TANB base é de 5,25%, podendo subir até 6% com resultados desportivos. A retenção na fonte é de 28%, a título definitivo, segundo o artigo 71.º do CIRS, com possibilidade de optar pelo englobamento.
Até às 15:00 de 13/11/2026. O mínimo é de 2.500 €, correspondentes a 500 obrigações de 5 €.
Não. A emissão não tem garantias especiais e, em caso de insolvência, os obrigacionistas são credores comuns, segundo o prospeto. Não é um depósito.
Só se houver comprador em mercado. A admissão à Euronext Lisbon foi pedida e está prevista para 18/11/2026, mas a admissão não garante liquidez.
RANKIA PORTUGAL: Este artigo tem caráter exclusivamente informativo e educacional. As informações aqui contidas não constituem aconselhamento financeiro, nem recomendação de compra ou venda de quaisquer instrumentos financeiros. A rentabilidade passada não garante retornos futuros. Antes de tomar decisões de investimento, recomenda-se a consulta de um profissional devidamente habilitado.
Artigos Relacionados
